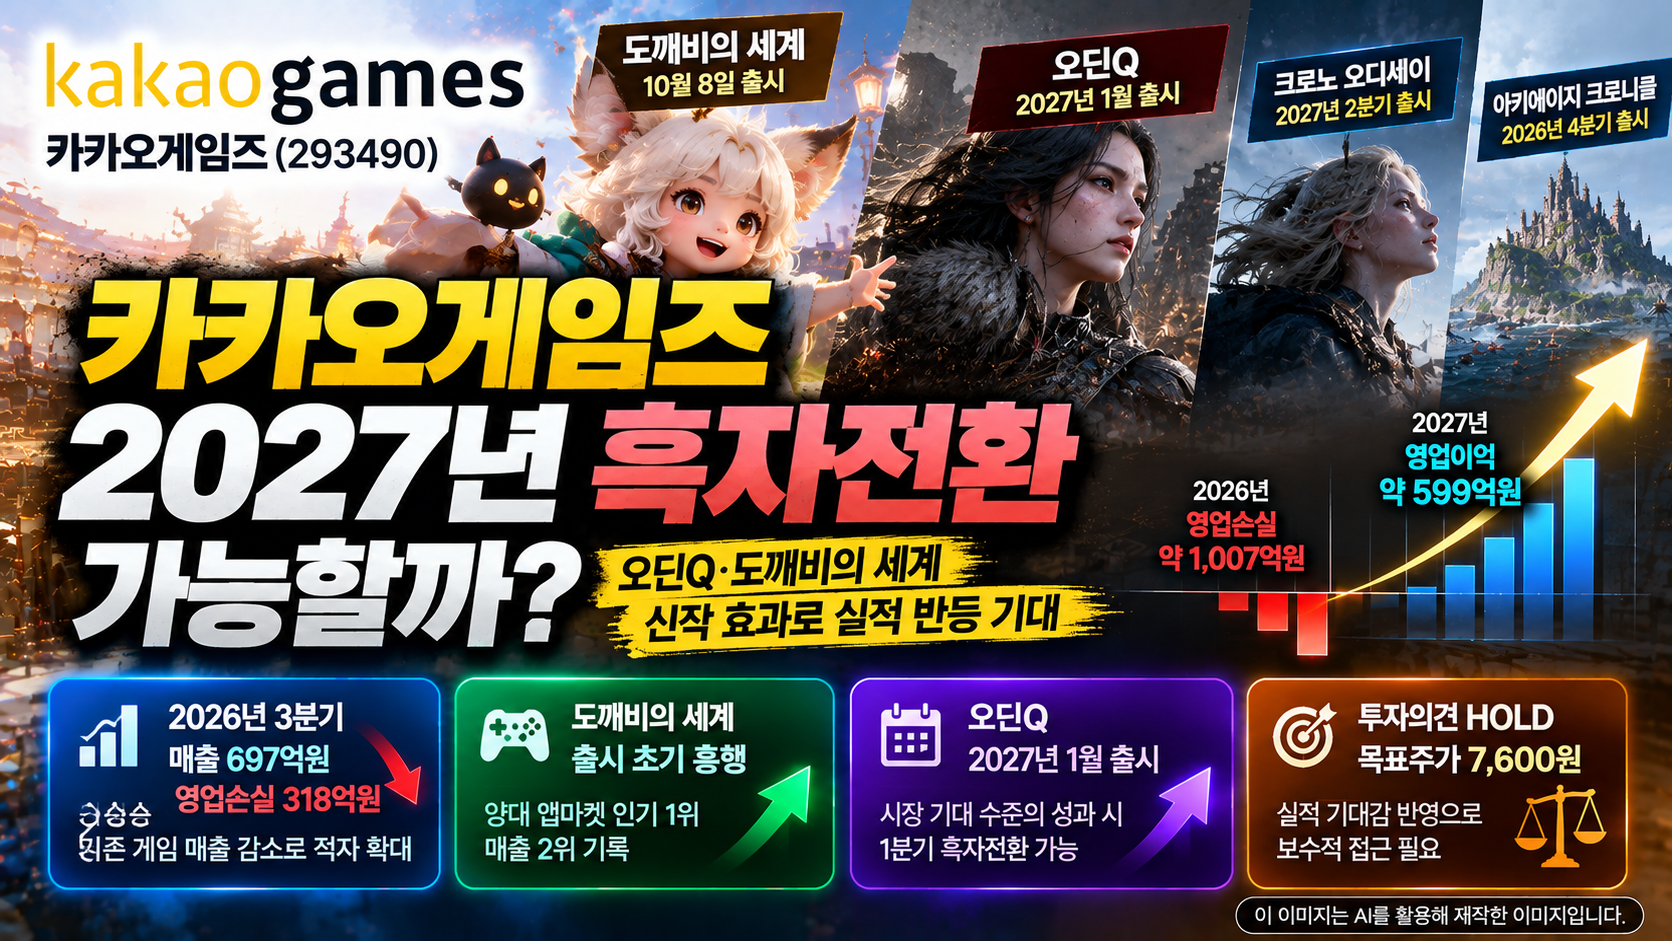
카카오게임즈, 신작 출시가 2027년 실적을 바꿀 수 있을까?
카카오게임즈(293490)가 새로운 게임 출시를 통해 실적 회복을 준비하고 있습니다.
그동안 기존 게임들의 매출 감소와 신작 공백이 이어지면서 매출액이 줄어들고 영업적자가 확대되는 어려움을 겪었습니다.
하지만 2026년 10월 출시된 '도깨비의 세계'를 시작으로 '아키에이지 크로니클', '오딘Q', '크로노 오디세이' 등 주요 신작이 순차적으로 출시될 예정입니다.
2026년 10월 12일 유진투자증권은 카카오게임즈에 대해 '2027년을 기다리며'라는 리포트를 발표했습니다.
이번 리포트에서 가장 중요한 부분은 신작 출시 자체가 아니라, 신작 매출이 기존 게임의 매출 감소와 증가하는 비용을 넘어설 수 있는지입니다.
카카오게임즈의 핵심 관전 포인트는 2026년 적자 확대 이후 2027년 오딘Q 출시를 계기로 실제 흑자전환이 가능한가입니다.
1. 카카오게임즈 리포트 한눈에 보기
| 항목 | 내용 |
|---|---|
| 기업명 | 카카오게임즈(293490) |
| 증권사 | 유진투자증권 |
| 발행일 | 2026년 10월 12일 |
| 원본 제목 | 2027년을 기다리며 |
| 투자의견 | HOLD(유지) |
| 목표주가 | 7,600원(유지) |
| 기준주가 | 9,350원(10월 8일) |
| 핵심 전망 | 2026년 영업적자 확대, 2027년 신작 효과로 흑자전환 기대 |
유진투자증권은 카카오게임즈의 목표주가 7,600원과 투자의견 HOLD를 유지했습니다.
특히 목표주가는 리포트 기준주가인 9,350원보다 약 18.7% 낮습니다.
이는 증권사가 2027년 실적 회복 가능성을 인정하면서도 현재 주가에 신작 기대감이 상당 부분 반영됐다고 판단했기 때문입니다.
따라서 이번 리포트를 단순히 카카오게임즈의 실적 개선을 낙관하는 보고서로 해석해서는 안 됩니다.
신작 성과에 따른 실적 회복 가능성과 현재 기업가치에 대한 부담을 동시에 살펴보는 것이 중요합니다.
2. ⭐ 이번 카카오게임즈 리포트에서 꼭 봐야 할 3가지
① 2026년 3분기 적자 확대, 기존 게임 매출 감소가 문제
유진투자증권은 카카오게임즈의 2026년 3분기 매출액을 697억원, 영업손실을 318억원으로 전망했습니다.
매출액은 전년 동기 대비 약 45%, 전분기 대비 약 7% 감소하는 수준입니다.
영업손실 역시 2분기 230억원에서 3분기 318억원으로 확대될 것으로 예상했습니다.
시장에서는 3분기 매출액 791억원, 영업손실 245억원을 예상하고 있었지만, 유진투자증권의 전망은 이보다 부진합니다.
실적 악화의 가장 큰 이유는 기존 게임들의 매출 감소입니다.
모바일게임 매출액은 496억원으로 전년 동기 대비 약 42% 감소할 것으로 전망됩니다.
'우마무스메'는 2분기 이벤트 효과가 사라지면서 매출이 감소하고, 다른 기존 게임들도 출시 이후 시간이 지나면서 매출이 자연스럽게 줄어드는 흐름을 보이고 있습니다.
다만 '오딘' 국내 서비스는 6월 말 진행된 5주년 업데이트 효과가 3분기까지 이어지며 상대적으로 견조한 모습을 보였다고 분석했습니다.
PC게임 매출액 역시 201억원으로 전년 동기 대비 약 53% 감소할 것으로 전망됩니다.
PC 매출에서 큰 비중을 차지하는 '배틀그라운드'에 대형 협업 이벤트나 업데이트가 없었던 점이 영향을 미쳤습니다.
여기에 신작 '도깨비의 세계' 출시를 위한 마케팅 비용이 먼저 반영되면서 적자 폭이 더욱 커질 것으로 예상됩니다.
현재 카카오게임즈의 문제는 단순히 신작이 없다는 점이 아니라, 기존 게임의 매출 감소 속도가 비용 감소 속도보다 빠르다는 점입니다.
앞으로는 신작 매출이 추가되는 동시에 기존 게임들의 매출 감소가 얼마나 완화되는지 확인해야 합니다.
② 도깨비의 세계, 초기 흥행은 긍정적이지만 지속성이 중요하다
카카오게임즈는 2026년 10월 8일 신작 '도깨비의 세계'를 정식 출시했습니다.
'도깨비의 세계'는 슈퍼캣이 개발한 한국형 판타지 MMORPG입니다.
유진투자증권은 출시 초기 성과를 긍정적으로 평가했습니다.
리포트에 따르면 출시일 기준 양대 앱마켓에서 인기 순위 1위를 기록했습니다.
또한 10월 11일 기준 애플 앱스토어와 구글 플레이스토어에서 모두 매출 순위 2위를 기록했습니다.
특히 이 게임은 캐릭터 외형을 유료 확률형 상품으로 판매하는 구조를 배제하는 등 비교적 부담이 적은 과금 모델을 채택한 것으로 설명됐습니다.
이러한 과금 구조를 고려하면 초기 매출 순위가 기대 이상이라는 것이 증권사의 평가입니다.
또한 게임 내 재화 획득 구조를 빠르게 개선하는 등 이용자 친화적인 운영도 긍정적으로 평가했습니다.
하지만 여기서 반드시 구분해야 할 부분이 있습니다.
출시 직후 높은 매출 순위와 장기간 안정적인 매출을 유지하는 것은 서로 다른 문제입니다.
게임 출시 초기에는 이용자들의 관심이 집중되면서 매출이 크게 증가할 수 있지만, 시간이 지나면서 이용자 수와 결제 규모가 감소할 수도 있습니다.
따라서 '도깨비의 세계'가 카카오게임즈의 실적을 얼마나 개선할지는 출시 이후 매출 순위의 지속성을 확인해야 판단할 수 있습니다.
도깨비의 세계는 출시 초기 흥행에 성공했다는 평가를 받고 있지만, 앞으로 몇 주에서 몇 달 동안 매출 순위를 유지할 수 있는지가 더욱 중요합니다.
특히 4분기에는 앱마켓 수수료와 개발사 수익배분 비용이 반영되기 때문에 매출 증가가 영업이익 개선으로 얼마나 연결되는지도 확인해야 합니다.
③ 2027년 오딘Q 출시, 흑자전환의 핵심 변수
이번 리포트에서 가장 중요한 신작은 '오딘Q: 발키리스 콜'입니다.
유진투자증권은 오딘Q를 카카오게임즈의 최대 기대작으로 평가했습니다.
리포트에 따르면 오딘Q는 2027년 1월 출시가 예정돼 있습니다.
출시 지역은 한국, 대만, 일본이며 모바일과 PC 플랫폼을 대상으로 합니다.
오딘Q가 중요한 이유는 출시 시점입니다.
2027년 1분기 초반에 출시된다면 해당 분기 실적에 신작 매출이 상당 부분 반영될 수 있기 때문입니다.
유진투자증권은 오딘Q가 시장 기대 수준의 성과만 기록하더라도 2027년 1분기 흑자전환이 가능할 것으로 전망했습니다.
이는 2026년 3분기까지 이어진 영업적자 흐름이 2027년 초부터 바뀔 수 있다는 의미입니다.
다만 이러한 전망은 오딘Q가 예정된 시점에 출시되고, 일정 수준 이상의 매출을 기록한다는 가정에 기반합니다.
출시가 지연되거나 초기 흥행이 기대에 미치지 못한다면 흑자전환 시점도 늦어질 수 있습니다.
카카오게임즈의 2027년 실적을 판단할 때 가장 중요한 것은 오딘Q의 출시 일정과 초기 매출 성과입니다.
앞으로는 사전예약 반응, 실제 출시 일정, 출시 이후 이용자와 매출 순위를 확인해야 합니다.
3. 카카오게임즈 2026년 실적, 얼마나 어려운 상황일까?
카카오게임즈의 실적을 보면 2026년이 쉽지 않은 시기라는 점을 확인할 수 있습니다.
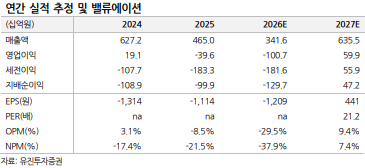
유진투자증권은 2026년 연간 매출액을 약 3,416억원으로 전망했습니다.
2025년 매출액 약 4,650억원과 비교하면 약 26.5% 감소하는 수준입니다.
영업손실 역시 2025년 약 396억원에서 2026년 약 1,007억원으로 확대될 것으로 예상했습니다.
특히 2026년 3분기 영업이익률은 -45.7%로 전망됩니다.
이는 매출 100원을 올릴 때 영업활동에서 약 45.7원의 손실이 발생한다는 의미입니다.
게임 개발과 운영에는 인건비, 마케팅비, 플랫폼 수수료 등 다양한 비용이 발생합니다.
기존 게임 매출이 감소하는 상황에서 신작 출시 비용까지 증가하면 손익 구조가 빠르게 악화될 수 있습니다.
유진투자증권은 3분기 영업비용을 약 1,015억원으로 추정했습니다.
이 가운데 인건비는 약 385억원, 마케팅비는 약 85억원으로 예상했습니다.
4분기에는 신작 매출이 증가하면서 매출액이 약 1,140억원으로 반등할 것으로 전망했습니다.
하지만 '도깨비의 세계' 관련 수수료와 '오딘Q' 출시 전 마케팅비가 증가하면서 4분기에도 약 203억원의 영업손실이 발생할 것으로 예상했습니다.
즉, 4분기에는 매출이 회복되더라도 영업흑자까지 이어지기는 어려울 것이라는 전망입니다.
4. 2027년 매출 6,355억원, 영업이익 599억원 전망
2026년과 달리 2027년에는 실적이 크게 개선될 것으로 전망됩니다.
유진투자증권은 카카오게임즈의 2027년 매출액을 약 6,355억원으로 예상했습니다.
2026년 예상 매출액 3,416억원과 비교하면 약 86% 증가하는 수준입니다.
영업이익 역시 2026년 약 1,007억원의 손실에서 2027년 약 599억원의 흑자로 전환할 것으로 전망했습니다.
영업이익률도 2026년 -29.5%에서 2027년 9.4%로 개선될 것으로 예상했습니다.
이러한 실적 개선 전망의 중심에는 오딘Q를 비롯한 신작 게임들이 있습니다.
다만 2027년 실적이 큰 폭으로 개선된다는 것은 그만큼 신작 흥행에 대한 의존도가 높다는 의미이기도 합니다.
실제 게임 출시 일정이나 매출 성과가 달라지면 실적 전망치도 크게 변할 수 있습니다.
또한 유진투자증권은 이번 리포트에서 기존 2027년 영업이익 전망치 약 610억원을 약 599억원으로 소폭 낮췄습니다.
따라서 2027년 흑자전환 전망을 유지했다고 해서 실적 기대치가 계속 상향되고 있는 상황은 아닙니다.
5. 카카오게임즈 신작 출시 일정, 어떤 게임을 주목해야 할까?
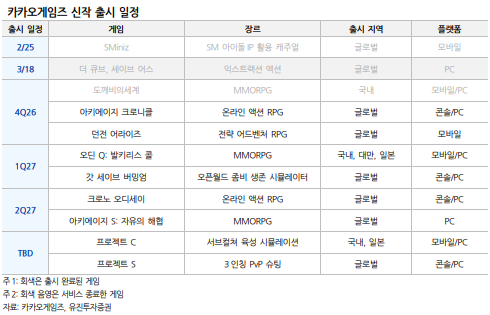
카카오게임즈는 2026년 4분기부터 2027년 상반기까지 여러 신작 출시를 계획하고 있습니다.
리포트에서 제시한 주요 게임과 일정은 다음과 같습니다.
2026년 4분기
- 도깨비의 세계: 10월 8일 정식 출시된 한국형 판타지 MMORPG
- 아키에이지 크로니클: 글로벌 PC·콘솔 시장을 대상으로 하는 온라인 액션 RPG
- 던전 어라이즈: 글로벌 모바일 시장을 대상으로 하는 전략 어드벤처 RPG
2027년 1분기
- 오딘Q: 발키리스 콜: 한국·대만·일본을 대상으로 출시 예정인 MMORPG
- 갓 세이브 버밍엄: 글로벌 PC·콘솔 시장을 대상으로 하는 오픈월드 좀비 생존 시뮬레이터
2027년 2분기
- 크로노 오디세이: 글로벌 PC·콘솔 시장을 대상으로 하는 온라인 액션 RPG
- 아키에이지 S: 자유의 해협: 글로벌 PC 시장을 대상으로 하는 MMORPG
이러한 신작 일정은 카카오게임즈가 모바일 MMORPG 중심에서 다양한 장르와 글로벌 플랫폼으로 사업을 확대하려는 흐름을 보여줍니다.
특히 PC·콘솔 시장을 겨냥한 작품들이 포함돼 있다는 점도 눈여겨볼 부분입니다.
하지만 게임 출시 일정은 개발과 서비스 준비 과정에서 변경될 수 있습니다.
또한 신작이 여러 개 출시된다고 해서 모든 게임이 흥행에 성공하는 것은 아닙니다.
신작의 개수보다 실제 매출 기여도가 높은 게임이 얼마나 등장하는지가 카카오게임즈의 실적을 결정할 것입니다.
6. 앞으로 카카오게임즈가 좋아질 수 있는 이유
① 신작 공백 해소
카카오게임즈는 기존 게임들의 매출 감소와 신작 공백으로 실적이 악화됐습니다.
하지만 2026년 4분기부터 주요 신작이 순차적으로 출시되면서 새로운 매출원이 추가될 가능성이 있습니다.
특히 2027년에는 오딘Q와 크로노 오디세이 등 기대작들이 실적에 기여할 것으로 예상됩니다.
② 오딘Q를 중심으로 한 흑자전환 가능성
유진투자증권은 오딘Q가 시장 기대 수준의 성과를 기록한다면 2027년 1분기 흑자전환이 가능할 것으로 전망했습니다.
이는 카카오게임즈가 장기간 이어진 영업적자에서 벗어날 수 있는 중요한 계기가 될 수 있습니다.
③ 글로벌 PC·콘솔 시장 확대
아키에이지 크로니클, 크로노 오디세이, 갓 세이브 버밍엄 등은 글로벌 PC·콘솔 시장을 대상으로 합니다.
이러한 작품들이 흥행에 성공한다면 카카오게임즈의 매출원이 기존 모바일게임 중심에서 더욱 다양해질 가능성이 있습니다.
다만 글로벌 시장 진출은 경쟁이 치열하고 흥행 결과를 예측하기 어렵다는 점도 고려해야 합니다.
7. 체크해야 할 위험요인
① 도깨비의 세계 매출 순위 하락 가능성
출시 초기에는 높은 매출 순위를 기록했지만, 장기간 유지될지는 아직 확인되지 않았습니다.
과금 구조가 비교적 가볍다는 점은 이용자에게 긍정적일 수 있지만, 실제 매출 규모와 수익성에는 영향을 줄 수 있습니다.
② 오딘Q 출시 지연 및 흥행 부진
2027년 흑자전환 전망에서 오딘Q의 역할은 매우 큽니다.
출시 일정이 지연되거나 흥행이 기대에 미치지 못한다면 실적 회복 속도도 늦어질 수 있습니다.
③ 신작 출시 비용 증가
게임 출시에는 마케팅비, 플랫폼 수수료, 개발사 수익배분 비용 등이 발생합니다.
따라서 신작 매출이 증가하더라도 비용이 더 빠르게 증가하면 영업이익 개선은 제한적일 수 있습니다.
④ 기존 게임 매출 감소 지속
오딘, 우마무스메, 배틀그라운드 등 기존 게임들의 매출 감소가 이어질 경우 신작 매출 증가 효과가 일부 상쇄될 수 있습니다.
특히 신작 출시 이후에도 기존 게임의 매출 하락이 계속된다면 전체 실적 개선 폭이 기대보다 작아질 수 있습니다.
⑤ 흑자전환 기대가 이미 주가에 반영됐을 가능성
유진투자증권은 2027년 흑자전환 가능성을 긍정적으로 평가하면서도 투자의견 HOLD를 유지했습니다.
이는 최근 주가에 실적 회복 기대감이 상당 부분 반영됐다고 판단했기 때문입니다.
리포트 기준주가 9,350원은 목표주가 7,600원보다 높은 수준입니다.
실적이 좋아질 가능성이 있다는 것과 현재 주가가 매력적인 수준이라는 것은 반드시 같은 의미가 아닙니다.
따라서 실제 신작 성과가 시장 기대에 부합하는지 확인할 필요가 있습니다.
8. 초보 투자자가 알아둘 게임산업 핵심 용어
MMORPG란?
MMORPG는 다수의 이용자가 하나의 온라인 세계에서 함께 플레이하는 역할수행게임을 의미합니다.
오딘과 오딘Q, 도깨비의 세계 등이 대표적인 예입니다.
이용자들이 장기간 게임을 즐기고 결제를 이어가면 지속적인 매출이 발생할 수 있지만, 이용자 이탈이 증가하면 매출도 감소할 수 있습니다.
라이브 게임이란?
이미 출시돼 운영 중인 게임을 의미합니다.
신규 업데이트, 이벤트, 콘텐츠 추가 등을 통해 기존 이용자를 유지하고 매출을 창출합니다.
BM이란?
BM(Business Model)은 게임사가 어떤 방식으로 매출을 발생시키는지 설명하는 사업모델입니다.
게임 내 아이템 판매, 정기 이용권, 확률형 상품 등이 대표적인 예입니다.
같은 이용자 수를 확보하더라도 BM에 따라 매출 규모가 크게 달라질 수 있습니다.
RS란?
RS(Revenue Share)는 게임 서비스에서 발생한 매출을 개발사와 퍼블리셔 등이 계약 조건에 따라 나누는 구조를 의미합니다.
신작 게임의 매출이 증가하더라도 개발사에 지급하는 수익배분 비용이 커지면 실제 영업이익 증가 폭은 제한될 수 있습니다.
턴어라운드란?
기업의 실적이 부진한 상태에서 회복되는 것을 의미합니다.
특히 영업손실을 기록하던 기업이 영업이익 흑자로 전환하는 경우 자주 사용됩니다.
카카오게임즈의 경우 2027년 영업흑자 전환 가능성이 이번 리포트의 핵심입니다.
9. 핵심 정리|카카오게임즈에서 앞으로 확인해야 할 변화
이번 유진투자증권 리포트는 카카오게임즈의 2026년 실적이 부진할 것으로 예상하면서도 2027년 신작 출시를 통한 실적 회복 가능성에 주목했습니다.
다만 실적 회복 기대감이 이미 주가에 반영됐다고 판단해 투자의견 HOLD를 유지했습니다.
① 2026년 3분기 영업손실
→ 전망치인 318억원 수준의 적자가 발생하는가?
② 도깨비의 세계 매출 순위
→ 출시 초기 양대 앱마켓 매출 2위 수준의 성과가 얼마나 지속되는가?
③ 2026년 4분기 매출 회복
→ 전망치 1,140억원에 부합하는 매출 반등이 나타나는가?
④ 오딘Q 출시 일정
→ 2027년 1월 출시 계획이 유지되는가?
⑤ 2027년 1분기 흑자전환
→ 오딘Q의 초기 성과가 실제 영업흑자로 이어지는가?
⑥ 2027년 연간 실적
→ 매출액 6,355억원, 영업이익 599억원 전망에 부합하는가?
카카오게임즈의 핵심은 신작 출시 기대감이 아니라, 도깨비의 세계의 매출 유지와 오딘Q의 흥행이 실제 영업이익 개선으로 연결되는지 확인하는 것입니다.
2026년 4분기부터 2027년 상반기까지 이어지는 신작 출시 일정과 실제 성과가 카카오게임즈의 실적 회복을 판단하는 중요한 기준이 될 것으로 보입니다.
자료 출처 및 투자 유의사항
자료 출처: 유진투자증권 리서치센터, 정의훈 연구원, 「카카오게임즈 - 2027년을 기다리며」, 2026년 10월 12일.
본 글은 증권사 리포트를 일반 투자자가 이해하기 쉽게 재구성한 정보성 콘텐츠입니다. 목표주가, 실적 전망, 신작 출시 일정과 흥행 전망은 리포트 작성 시점의 자료 및 유진투자증권의 분석에 기반하며 실제 결과와 다를 수 있습니다.
특정 종목에 대한 매수 또는 매도를 권유하지 않으며, 최종 투자 판단과 책임은 투자자 본인에게 있습니다.
'투자·기업분석 > ├─ 기업 리포트(증권사)' 카테고리의 다른 글
| 포스코인터내셔널 기업분석|철강 부진에도 영업이익 성장, 미국 가스전 인수가 중요한 이유 26.10.12 (0) | 2026.10.12 |
|---|---|
| 아모텍 기업분석|AI 데이터센터 MLCC 공급 확대, 2027년 실적 성장의 핵심은? 26.10.12 (0) | 2026.10.12 |
| 호텔신라 기업분석|호텔 실적은 좋은데 목표주가 32% 하향? 면세점 회복이 중요한 이유 26.10.08 (0) | 2026.10.08 |
| GS건설 기업분석|AI 데이터센터 100MW 착공 전망, 2027년 실적 회복이 중요한 이유 26.10.08 (0) | 2026.10.08 |
| 한미약품 기업분석|AI 비만 신약 23억달러 기술이전, 목표주가 65만원으로 오른 이유 26.10.08 (0) | 2026.10.08 |
| 현대글로비스 기업분석|중국 자동차 수출 급증, PCC 운임 강세가 2027년까지 이어질까? 26.10.08 (0) | 2026.10.08 |
| 코스맥스 기업분석|3분기 영업이익 83% 증가 전망, K뷰티 ODM 성장이 중요한 이유 26.10.07 (0) | 2026.10.07 |
| LS ELECTRIC 기업분석|AI 데이터센터 전력 수요, 2027년 미국 증설이 중요한 이유 26.10.07 (0) | 2026.10.07 |


