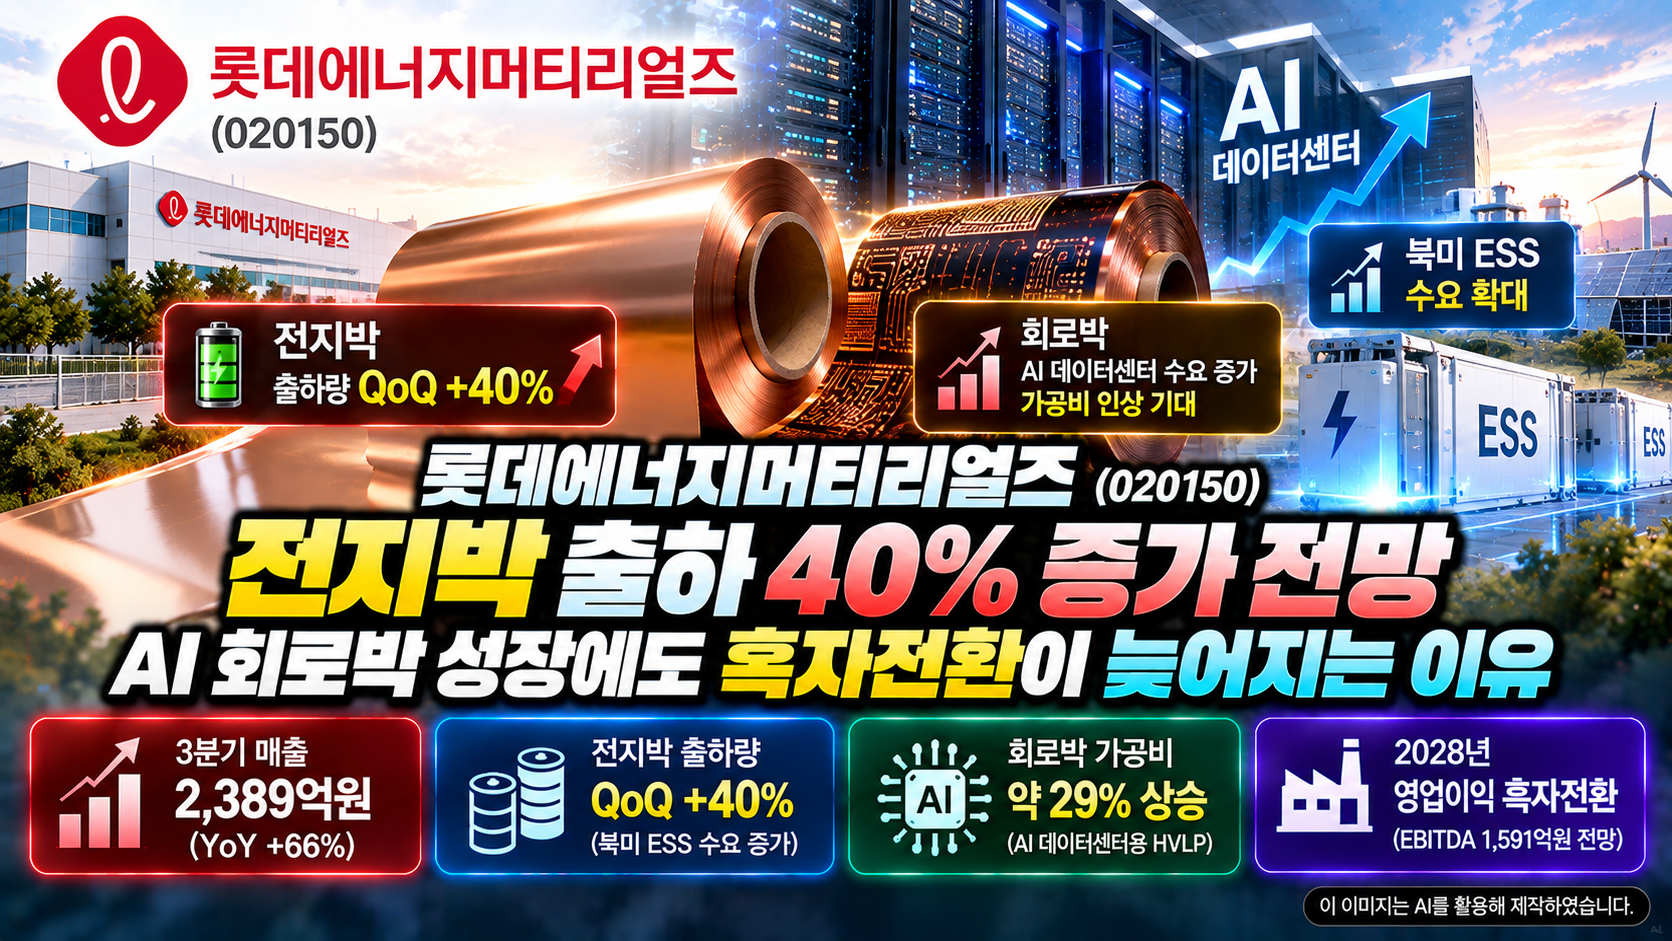
롯데에너지머티리얼즈, 전지박 출하 증가에도 적자가 이어지는 이유
롯데에너지머티리얼즈(020150)의 사업 환경에 변화가 나타나고 있습니다.
2026년 10월 16일 하나증권은 롯데에너지머티리얼즈에 대해 투자의견 BUY를 유지하면서 목표주가를 기존 89,100원에서 69,000원으로 하향했습니다.
흥미로운 점은 목표주가를 낮췄지만, 제품 수요와 출하량은 개선되고 있다는 것입니다.
북미 에너지저장장치(ESS)와 고출력 원통형 배터리용 전지박 수요가 증가하고 있고, AI 데이터센터에 사용되는 고부가 회로박도 공급 부족에 따른 가격 상승이 기대되고 있습니다.
그럼에도 신규 공장 가동에 따른 비용과 환율 부담 때문에 당장 흑자전환을 기대하기는 어렵다는 분석입니다.
이번 리포트에서 가장 중요한 질문은 전지박과 회로박의 판매량 증가가 언제 실제 영업이익 흑자로 연결될 것인가입니다.
2026년 3분기 실적 전망부터 2027년 생산능력 확대, 2028년 흑자전환 전망까지 살펴보겠습니다.
1. 롯데에너지머티리얼즈 리포트 한눈에 보기
기업명: 롯데에너지머티리얼즈(020150)
증권사: 하나증권
발행일: 2026년 10월 16일
리포트 제목: 3Q26 Preview: 전지박 출하 QoQ +40% 전망
투자의견: BUY 유지
목표주가: 89,100원 → 69,000원 하향
기준주가: 52,100원(2026년 10월 15일)
하나증권은 롯데에너지머티리얼즈의 2026년 3분기 매출액을 약 2,389억원, 영업손실을 약 201억원으로 전망했습니다.
매출액은 전년 동기 대비 약 66%, 전분기 대비 약 23% 증가하는 수준입니다.
하지만 신규 공장 가동에 따른 감가상각비와 초기 생산 안정화 비용이 반영되면서 영업적자는 지속될 것으로 예상했습니다.
2027년에는 전지박과 회로박의 생산·판매 확대가 본격화되고, 2028년에는 영업이익 흑자전환을 전망했습니다.
다만 북미 전기차용 전지박 수요 회복이 지연되고 신규 공장 비용 부담이 이어지는 점을 반영해 실적 추정치와 목표주가를 낮췄습니다.
이러한 전망은 하나증권의 추정이며 실제 실적과 다를 수 있습니다.
2. ⭐ 이번 롯데에너지머티리얼즈 리포트에서 꼭 봐야 할 3가지
① 전지박 출하량 40% 증가, 북미 ESS가 새로운 성장 동력
첫 번째 핵심은 전지박 출하량 증가입니다.
전지박은 리튬이온배터리의 음극 집전체로 사용되는 매우 얇은 구리 소재입니다.
배터리 내부에서 전자가 이동할 수 있도록 돕는 중요한 부품입니다.
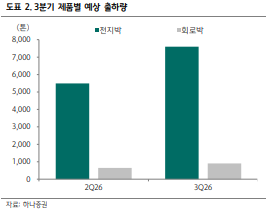
하나증권은 롯데에너지머티리얼즈의 2026년 3분기 전지박 출하량이 전분기 대비 약 40% 증가할 것으로 예상했습니다.
전지박은 전체 매출의 약 75%를 차지하는 핵심 사업입니다.
출하량 증가의 주요 배경은 북미 ESS와 고출력 원통형 배터리 수요 확대입니다.
ESS는 에너지저장장치로, 전력을 저장했다가 필요한 시점에 공급하는 시스템입니다.
전력망 안정화와 재생에너지 활용뿐 아니라 데이터센터의 전력 수요 증가와도 관련이 있습니다.
기존에는 전기차 시장이 전지박 수요의 주요 성장 동력으로 주목받았다면, 이번 리포트에서는 ESS와 BBU 등으로 수요처가 확대되고 있다는 점을 강조했습니다.
BBU는 Battery Backup Unit의 약자로, 정전이나 전력 공급 이상이 발생했을 때 장비에 전력을 공급하는 배터리 백업 장치입니다.
하나증권은 2026년 약 2만7,000톤으로 추정되는 전지박 생산·판매량이 2027년에는 약 3만7,000~3만8,000톤으로 증가할 것으로 전망했습니다.
이는 약 37~41% 증가하는 수준입니다.
말레이시아 신규 5공장은 2026년 7월 가동을 시작했으며, 6공장은 2026년 4분기 가동이 예정되어 있습니다.
2027년에는 두 공장의 생산 효과가 연간 실적에 반영될 것으로 예상됩니다.
전지박 사업에서 중요한 것은 공장 증설 자체가 아니라, 늘어난 생산능력을 실제 고객 주문과 출하량으로 연결할 수 있는가입니다.
앞으로는 북미 ESS 수요가 지속되는지, 말레이시아 공장의 가동률이 얼마나 빠르게 높아지는지 확인해야 합니다.
② AI 데이터센터용 회로박, 판매량과 가격이 동시에 상승한다
두 번째 핵심은 회로박 사업입니다.
회로박은 반도체와 전자제품의 회로기판 등에 사용되는 구리 소재입니다.
특히 고속 데이터 전송이 중요한 AI 서버와 데이터센터에서는 표면이 매우 매끄러운 고성능 회로박이 필요합니다.
대표적인 제품이 HVLP입니다.
HVLP는 Hyper Very Low Profile의 약자로, 표면 거칠기를 낮춰 고주파 신호 전달 과정의 손실을 줄이는 데 활용되는 고부가 회로박입니다.
하나증권은 AI 데이터센터용 HVLP 공급이 부족한 상황이라고 분석했습니다.
이에 따라 2027년에도 공급자 우위 시장이 이어질 가능성이 있다고 전망했습니다.
공급자 우위 시장이란 구매하려는 수요에 비해 제품 공급이 부족해 판매업체의 가격 협상력이 높아지는 상황을 의미합니다.
실제로 범용 회로박은 2026년 들어 두 차례 가공비 인상이 이뤄졌으며, 연초 대비 가공비가 약 29% 상승한 것으로 추정됩니다.
여기서 가공비는 원재료인 구리를 제품으로 가공하는 과정에서 받는 대가를 의미합니다.
가공비가 높아지면 같은 물량을 판매하더라도 제품의 수익성이 개선될 가능성이 있습니다.
롯데에너지머티리얼즈는 이러한 수요에 대응하기 위해 기존 전지박 생산라인 일부를 회로박 생산라인으로 전환하고 있습니다.
하나증권은 2027년 회로박 생산능력이 최대 2배까지 확대될 것으로 전망했습니다.
다만 생산능력 2배 확대가 곧바로 판매량 2배 증가를 의미하는 것은 아닙니다.
실제 생산량과 고객사 주문, 공장 가동률에 따라 매출 증가 규모는 달라질 수 있습니다.
회로박 사업의 핵심은 판매량(Q) 증가와 가공비(P) 상승이 동시에 나타날 수 있다는 점입니다. 이는 단순한 매출 성장보다 수익성 개선에 더 중요한 변화입니다.
앞으로는 HVLP 수급 상황과 추가 가공비 인상 여부, 회로박 생산라인 전환 속도를 확인해야 합니다.
③ 2027년에도 적자, 2028년 흑자전환이 중요한 이유
세 번째 핵심은 흑자전환 시점입니다.
제품 출하량이 증가하고 판매가격도 개선되고 있지만, 롯데에너지머티리얼즈는 당분간 영업적자가 이어질 것으로 예상됩니다.
하나증권의 연간 실적 전망에 따르면 영업손실은 2025년 약 1,452억원에서 2026년 약 533억원으로 축소될 전망입니다.
2027년에는 약 215억원의 영업손실을 예상했습니다.
2028년에는 약 887억원의 영업이익을 기록하며 흑자전환할 것으로 전망했습니다.
매출액은 2025년 약 6,775억원에서 2026년 약 8,582억원, 2027년 약 1조892억원, 2028년 약 1조4,096억원으로 증가할 것으로 추정했습니다.
이처럼 매출이 빠르게 증가해도 흑자전환까지 시간이 필요한 이유는 생산설비의 고정비 부담 때문입니다.
신규 공장을 건설하고 가동하면 생산량이 충분하지 않은 초기에도 감가상각비와 인건비 등 비용이 발생합니다.
2026년 3분기에는 말레이시아 신규 공장 가동에 따른 감가상각비 약 55억원 증가와 초기 램프업 비용 약 15억원이 반영될 것으로 예상됩니다.
여기에 환율 하락도 수익성 개선을 제한하는 요인으로 작용하고 있습니다.
램프업은 신규 공장의 생산량을 점진적으로 늘리면서 설비를 안정화하는 과정을 의미합니다.
초기에는 생산 효율이 낮을 수 있지만 가동률이 높아지면 제품 한 단위당 부담하는 고정비가 줄어들 수 있습니다.
롯데에너지머티리얼즈의 실적 회복에서 가장 중요한 것은 매출 증가율보다 영업손실이 얼마나 빠르게 줄어드는지입니다.
앞으로는 분기별 영업이익률과 말레이시아 공장 가동률, 고부가 제품 비중이 함께 개선되는지 확인해야 합니다.
3. 2026년 3분기 실적, 매출은 급증하지만 적자는 지속
하나증권은 롯데에너지머티리얼즈의 2026년 3분기 매출액을 약 2,389억원으로 예상했습니다.
전년 동기 대비 약 66%, 전분기 대비 약 23% 증가하는 수준입니다.
이는 전지박과 회로박의 출하량이 모두 증가하기 때문입니다.
전지박에서는 북미 ESS와 원통형 배터리용 제품 수요가 늘어나고 있습니다.
회로박에서는 AI 데이터센터용 HVLP와 범용 제품 모두 출하량이 증가할 것으로 전망했습니다.
하지만 영업손실은 약 201억원으로 예상됩니다.
2026년 2분기 영업손실 약 171억원보다 적자 규모는 다소 확대되는 전망입니다.
그럼에도 영업이익률은 전분기 대비 소폭 개선될 것으로 분석했습니다.
이는 매출 규모가 커지면서 고정비 부담이 일부 완화되지만, 신규 공장 관련 비용과 환율 부담이 이를 상당 부분 상쇄하기 때문입니다.
중요한 점은 매출이 증가했다고 해서 즉시 흑자로 전환되는 구조는 아니라는 것입니다.
생산설비를 많이 보유한 제조업체는 매출 증가와 이익 개선 사이에 시간 차이가 발생할 수 있습니다.
따라서 이번 3분기 실적에서는 매출 증가율뿐 아니라 영업손실 규모와 공장 가동률을 함께 확인할 필요가 있습니다.
4. 4680 원통형 배터리용 전지박이 중요한 이유
이번 리포트에서 주목할 또 다른 변화는 고부가 전지박 수요 증가입니다.
롯데에너지머티리얼즈는 2026년 8월부터 4680 원통형 배터리용 하이엔드 전지박의 초도 공급을 시작했습니다.
4680 배터리는 지름 약 46mm, 높이 약 80mm의 원통형 배터리 규격을 의미합니다.
하나증권은 해당 하이엔드 전지박의 2027년 출하량이 2026년 대비 약 5배 증가할 것으로 전망했습니다.
그 배경에는 삼성SDI 등 주요 고객사가 2027년부터 신규 자동차 고객사에 46파이 원통형 배터리 공급을 본격화할 것이라는 예상이 있습니다.
하이엔드 전지박은 범용 제품보다 가공비가 높은 것으로 분석됐습니다.
따라서 판매량이 증가하면 전체 전지박 사업의 평균판매가격(ASP)과 수익성 개선에도 긍정적인 영향을 줄 수 있습니다.
다만 출하량이 5배 증가한다는 전망은 특정 고부가 제품에 대한 것이며, 전체 전지박 출하량이 5배 증가한다는 의미는 아닙니다.
4680용 전지박은 판매량 증가뿐 아니라 제품 구성의 고부가가치화라는 측면에서 중요합니다.
앞으로는 고객사의 46파이 원통형 배터리 양산 일정과 실제 전지박 공급 확대 여부를 확인해야 합니다.
5. 2028년 EBITDA 1,591억원 전망, 무엇을 의미할까?
하나증권은 롯데에너지머티리얼즈의 2028년 EBITDA를 약 1,591억원으로 전망했습니다.
EBITDA는 영업이익에 감가상각비 등을 더해 기업의 영업상 수익 창출 능력을 살펴보는 지표입니다.
공장과 생산설비에 많은 투자가 필요한 기업을 평가할 때 자주 활용됩니다.
롯데에너지머티리얼즈는 말레이시아 공장 증설과 생산라인 전환 등으로 감가상각비 부담이 발생하고 있습니다.
이 때문에 영업이익과 EBITDA 사이에 차이가 나타납니다.
하나증권은 2026년 EBITDA를 약 423억원, 2027년 약 605억원, 2028년 약 1,591억원으로 전망했습니다.
이는 제품 판매량 확대와 고정비 부담 감소가 수익성 개선으로 연결될 것이라는 예상입니다.
하지만 EBITDA가 증가한다고 해서 그만큼의 현금이 실제로 남는 것은 아닙니다.
기업은 설비투자와 운전자금 등에 현금을 사용해야 하기 때문입니다.
실제로 하나증권은 2026년 잉여현금흐름(FCF)을 약 235억원 적자로 전망했습니다.
2027년에는 약 606억원, 2028년에는 약 1,447억원의 흑자를 예상했습니다.
이는 실적 회복과 함께 현금흐름도 개선될 수 있다는 전망이지만, 실제 결과는 설비투자와 재고자산 증가 등에 따라 달라질 수 있습니다.
6. 목표주가 69,000원으로 하향된 이유
하나증권은 롯데에너지머티리얼즈의 목표주가를 기존 89,100원에서 69,000원으로 하향했습니다.
하향 폭은 약 22.6%입니다.
그럼에도 투자의견 BUY는 유지했습니다.
목표주가 하향의 주요 배경은 북미 전기차용 전지박 수요 회복 지연과 신규 공장 가동 과정에서 발생하는 비용 부담입니다.
하나증권은 이러한 요인을 반영해 기존 실적 추정치를 낮췄습니다.
목표주가 산정에는 2028년 예상 EBITDA 약 1,591억원과 과거 흑자 구간의 평균 EV/EBITDA 배수 27배를 활용했습니다.
EV/EBITDA는 기업가치를 EBITDA와 비교하는 평가 지표입니다.
기업의 향후 수익 창출 능력을 기준으로 적정 기업가치를 추정할 때 사용됩니다.
하지만 현재 롯데에너지머티리얼즈는 영업적자가 이어지고 있습니다.
따라서 2028년 실적 전망을 기준으로 산정한 목표주가는 향후 흑자전환과 수익성 개선이 실제로 이뤄진다는 가정에 영향을 받습니다.
목표주가가 하향됐다는 사실보다 중요한 것은 흑자전환 예상 시점과 실적 추정치가 어떻게 달라졌는지입니다.
특히 2028년 EBITDA와 영업이익 전망이 향후 리포트에서 추가로 상향 또는 하향되는지 확인할 필요가 있습니다.
7. 롯데에너지머티리얼즈가 좋아질 수 있는 이유
① 북미 ESS와 BBU 수요 증가
북미 ESS 및 BBU용 배터리 수요가 확대되면 전지박 판매량 증가에 긍정적으로 작용할 수 있습니다.
이는 전기차 시장 외에 새로운 수요처가 성장하고 있다는 점에서 의미가 있습니다.
② 4680 원통형 배터리용 고부가 전지박 확대
2027년 하이엔드 전지박 출하량이 증가하면 판매량뿐 아니라 평균판매가격과 수익성 개선도 기대할 수 있습니다.
③ AI 데이터센터용 HVLP 회로박 공급 부족
AI 데이터센터용 고부가 회로박은 공급이 부족한 상황으로 분석됐습니다.
공급자 우위 시장이 유지된다면 가공비 추가 인상 가능성이 있습니다.
④ 회로박 생산능력 최대 2배 확대
기존 전지박 라인 일부를 회로박으로 전환하면서 고부가 제품 수요에 대응하고 있습니다.
다만 실제 수익성 개선은 생산능력 확대 이후 고객 주문과 가동률에 달려 있습니다.
⑤ 생산량 확대에 따른 고정비 부담 감소
신규 공장의 가동률이 높아지면 생산량 한 단위당 부담하는 고정비가 줄어들 수 있습니다.
하나증권은 이러한 영업레버리지 효과가 2028년부터 본격화될 것으로 전망했습니다.
8. 롯데에너지머티리얼즈 투자자가 확인해야 할 위험요인
① 북미 전기차용 전지박 수요 회복 지연
ESS 수요가 증가하더라도 전기차용 전지박 시장의 회복이 지연되면 전체 생산능력 활용에 부담이 발생할 수 있습니다.
② 말레이시아 신규 공장 가동 비용
신규 공장 가동 초기에는 감가상각비와 램프업 비용이 발생합니다.
생산량이 예상보다 느리게 증가하면 적자 축소 속도도 늦어질 수 있습니다.
③ 회로박 가격 상승세 둔화
AI 데이터센터용 HVLP의 공급 부족이 완화되면 가공비 추가 인상이 어려워질 수 있습니다.
따라서 현재의 공급자 우위 환경이 얼마나 유지되는지 확인해야 합니다.
④ 환율 변동
하나증권은 2026년 3분기 수익성에 환율 하락이 부담으로 작용한다고 분석했습니다.
향후 환율 변화가 실적에 미치는 영향을 확인할 필요가 있습니다.
⑤ 흑자전환 시점 지연
이번 리포트는 2028년 영업흑자 전환을 전망했습니다.
하지만 전지박 수요 회복과 고부가 회로박 공급 확대가 예상보다 늦어지면 흑자전환 시점도 달라질 수 있습니다.
⑥ 현금흐름과 설비투자 부담
제품 판매량이 증가하더라도 신규 설비와 재고 확보에 많은 현금이 필요할 수 있습니다.
영업이익 개선뿐 아니라 잉여현금흐름이 실제로 흑자 전환하는지도 확인해야 합니다.
9. 초보 투자자가 알아둘 핵심 용어
전지박이란?
리튬이온배터리의 음극 집전체에 사용되는 얇은 구리 소재입니다.
배터리의 전기적 성능과 관련된 중요한 부품입니다.
회로박이란?
전자회로 기판 등에 사용되는 구리 소재입니다.
특히 고속 데이터 전송이 필요한 AI 서버와 데이터센터에서는 고성능 회로박의 중요성이 높아질 수 있습니다.
HVLP란?
Hyper Very Low Profile의 약자로, 표면 거칠기를 매우 낮춘 고부가 회로박입니다.
고주파 신호 전달 과정에서 발생하는 손실을 줄이는 데 활용됩니다.
ESS란?
Energy Storage System의 약자로, 전력을 저장했다가 필요할 때 공급하는 에너지저장장치입니다.
BBU란?
Battery Backup Unit의 약자로, 정전 등 비상 상황에서 전력을 공급하는 배터리 백업 장치입니다.
ASP란?
Average Selling Price의 약자로, 제품의 평균판매가격을 의미합니다.
판매량이 같더라도 고부가 제품 비중이 높아져 ASP가 상승하면 매출과 수익성이 개선될 수 있습니다.
램프업이란?
신규 생산설비의 가동률을 점진적으로 높이고 생산을 안정화하는 과정입니다.
초기에는 비용 부담이 크지만 생산량이 증가하면 단위당 원가가 낮아질 수 있습니다.
영업레버리지란?
매출이 증가할 때 고정비 부담이 분산되면서 영업이익이 매출보다 더 빠르게 증가하는 효과입니다.
반대로 매출이 감소하면 손실이 크게 확대될 수도 있습니다.
10. 핵심 정리|앞으로 어떤 숫자를 확인해야 할까?
이번 하나증권 리포트는 롯데에너지머티리얼즈의 제품 수요가 개선되고 있지만, 실제 흑자전환까지는 시간이 필요하다고 분석했습니다.
특히 전지박과 회로박의 판매량 증가, 고부가 제품 비중 확대, 신규 공장의 가동률 개선이 향후 실적을 결정할 주요 변수입니다.
① 3분기 전지박 출하량 약 40% 증가 전망
북미 ESS와 원통형 배터리용 수요 확대가 실제 출하량으로 확인되는가?
② 2027년 전지박 생산·판매량 3.7만~3.8만톤 전망
말레이시아 신규 공장 가동률이 예상대로 높아지는가?
③ 4680용 하이엔드 전지박 출하량 5배 증가 전망
고부가 제품 확대가 평균판매가격과 수익성 개선으로 이어지는가?
④ 회로박 생산능력 최대 2배 확대 전망
AI 데이터센터용 HVLP 수요와 실제 판매량이 함께 증가하는가?
⑤ 범용 회로박 가공비 약 29% 상승
추가 가격 인상과 고부가 제품의 공급자 우위 환경이 유지되는가?
⑥ 2027년 영업손실 약 215억원 전망
적자 규모가 예상대로 축소되는가?
⑦ 2028년 영업이익 약 887억원 전망
영업레버리지 효과가 본격화되며 흑자전환에 성공하는가?
롯데에너지머티리얼즈의 핵심은 전지박과 회로박의 수요가 좋아지는 것에서 끝나지 않습니다. 늘어난 출하량과 높아진 가공비가 실제 영업이익과 현금흐름 개선으로 연결되는지가 중요합니다.
특히 2027년에는 전지박 생산량 확대와 회로박 가격 상승이 동시에 나타날 수 있지만, 본격적인 영업흑자 전환은 2028년으로 전망되고 있다는 점을 구분해서 살펴볼 필요가 있습니다.
자료 출처 및 투자 유의사항
자료 출처: 하나증권 리서치센터, 김현수 연구원, 「롯데에너지머티리얼즈 - 3Q26 Preview: 전지박 출하 QoQ +40% 전망」, 2026년 10월 16일.
본 글은 증권사 리포트를 바탕으로 일반 투자자가 이해하기 쉽게 재구성한 정보성 콘텐츠입니다.
본문에 포함된 실적 전망, 목표주가, 생산능력 확대 및 향후 수요 전망은 증권사의 추정과 의견이며 실제 결과와 다를 수 있습니다.
특정 종목에 대한 매수 또는 매도를 권유하지 않으며, 최종 투자 판단과 책임은 투자자 본인에게 있습니다.
'투자·기업분석 > ├─ 기업 리포트(증권사)' 카테고리의 다른 글
| 효성 기업분석|목표주가 25% 하향에도 배당 6,000원 전망, 주목해야 할 이유 26.10.16 (0) | 2026.10.16 |
|---|---|
| LG디스플레이 기업분석|목표주가 23% 하향, OLED 개선에도 실적 전망이 나빠진 이유 26.10.14 (0) | 2026.10.15 |
| 팬오션 기업분석|VLCC 14척 확대와 벌크 운임 상승, 2027년 영업이익 7,840억원 전망 26.10.14 (0) | 2026.10.14 |
| 신한지주 기업분석|롯데손보 6,933억원 인수, 추가 증자와 주주환원 영향은? 26.10.14 (0) | 2026.10.14 |
| HK이노엔 기업분석|케이캡 미국 FDA 허가 기대, 3분기 실적 부진보다 중요한 이유 26.10.13 (0) | 2026.10.14 |
| 엔씨소프트 기업분석|아이온2 글로벌 동접 40만 명, 2027년 실적 성장 이어질까? 26.10.13 (0) | 2026.10.14 |
| 에이피알 기업분석|메디큐브 미국·유럽 성장에도 3분기 실적이 아쉬운 이유 26.10.13 (0) | 2026.10.14 |
| 현대모비스 기업분석|전장부품 수익성 개선과 로봇사업 확대, 목표주가 하향 이유는? 26.10.13 (0) | 2026.10.14 |


