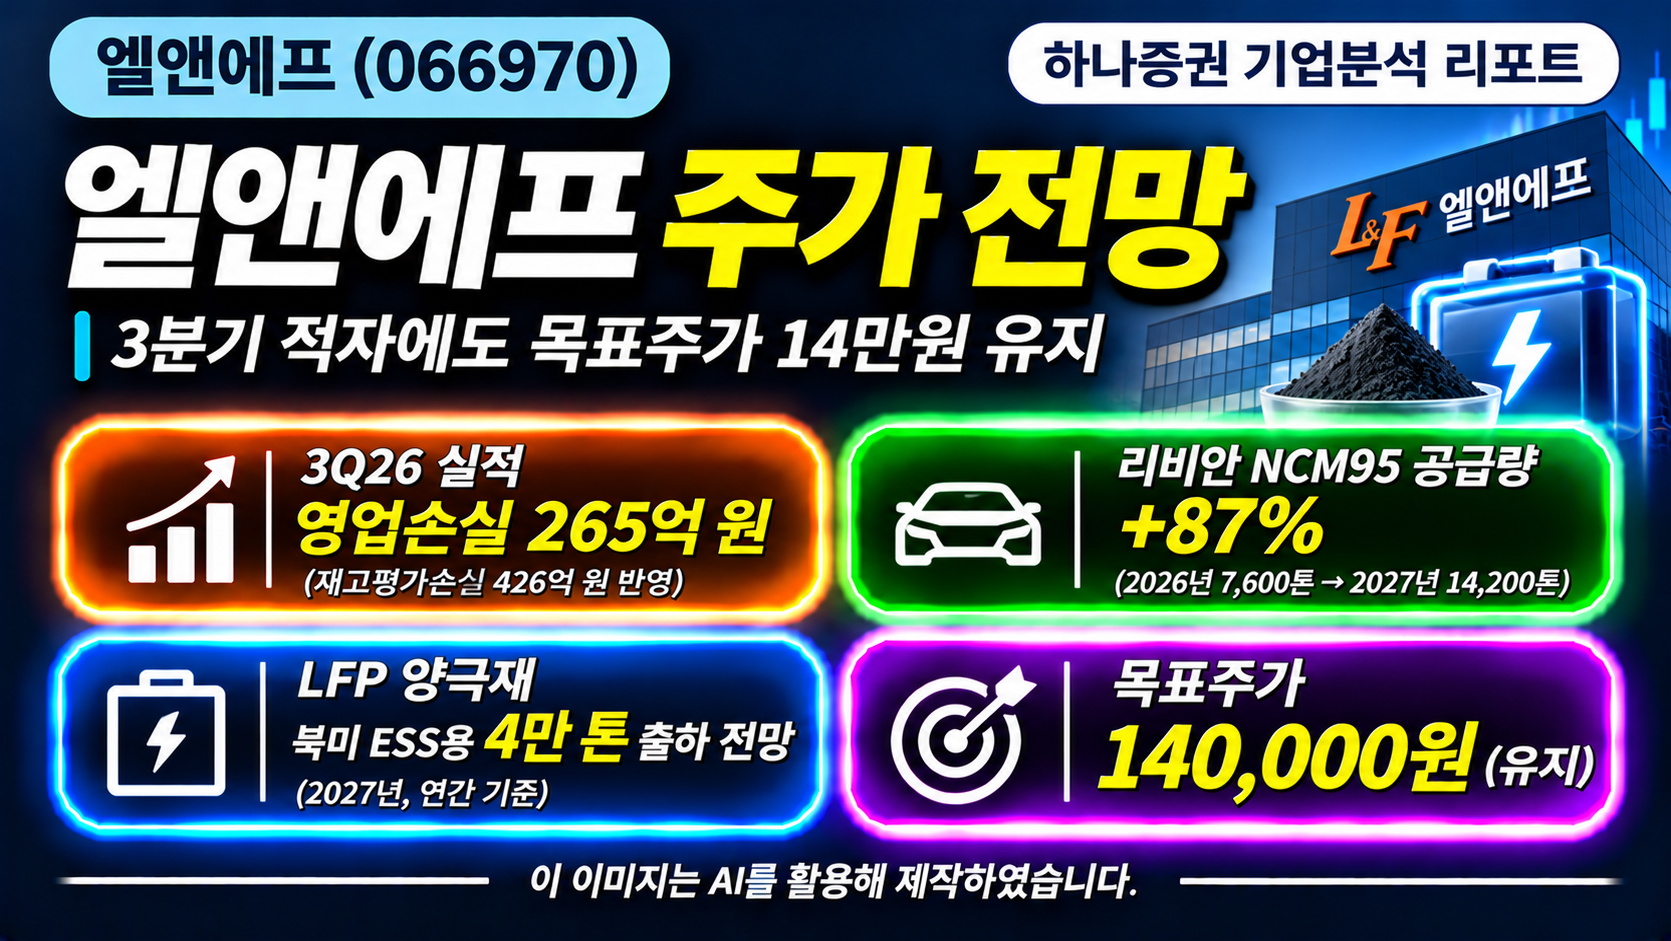
1. 엘앤에프 주가 전망, 적자 전환에도 성장 기대가 유지되는 이유
국내 이차전지 양극재 기업인 엘앤에프(066970)가 2026년 3분기 영업적자로 전환했습니다.
매출액은 전년 동기 대비 34% 증가했지만, 영업손실 265억 원을 기록하면서 시장 예상치를 밑돌았습니다.
그런데 하나증권은 2026년 11월 13일 발표한 기업분석 리포트에서 엘앤에프의 투자의견 BUY와 목표주가 140,000원을 유지했습니다.
적자를 기록했는데도 긍정적인 전망을 유지한 이유는 무엇일까요?
이번 리포트에서 가장 중요한 부분은 현재의 적자가 제품 판매 부진만으로 발생한 것이 아니라 재고평가손실의 영향을 크게 받았으며, 앞으로 NCM과 LFP 양극재 출하량이 증가할 것으로 예상된다는 점입니다.
특히 테슬라와 리비안 관련 하이니켈 양극재 공급 확대, 북미 에너지저장장치(ESS) 시장을 대상으로 한 LFP 양극재 공급이 중요한 성장 요인으로 제시됐습니다.
다만 4분기에도 적자가 이어질 것으로 예상되는 만큼 출하량 증가가 실제 수익성 개선으로 연결되는지 확인할 필요가 있습니다.
이번 글에서는 엘앤에프의 3분기 적자 원인과 2027년 실적 전망, LFP 사업 확대 가능성 및 투자 위험요인을 살펴보겠습니다.
2. 엘앤에프 증권사 리포트 한눈에 보기
| 항목 | 내용 |
|---|---|
| 기업명 | 엘앤에프(066970) |
| 증권사 | 하나증권 |
| 발행일 | 2026년 11월 13일 |
| 애널리스트 | 김현수 |
| 리포트 제목 | 재고평가손실로 적자전환, 출하는 견조 |
| 투자의견 | BUY 유지 |
| 목표주가 | 140,000원 유지 |
| 기준주가 | 80,400원(11월 12일) |
| 목표주가 대비 상승여력 | 약 74.1% |
| 핵심 전망 | NCM 공급 확대, 북미 ESS용 LFP 출하 증가 |
하나증권은 2026년 하반기까지 실적 부담이 이어질 것으로 예상하면서도 2027년 이후 양극재 출하량 증가에 주목했습니다.
특히 리비안의 46파이 원통형 배터리용 NCM95 공급 확대와 북미 ESS 시장의 LFP 양극재 수요 증가가 핵심 성장 요인입니다.
다만 목표주가 140,000원은 증권사의 기업가치 평가에 따른 전망이며, 실제 주가가 해당 수준에 도달한다는 의미는 아닙니다.
3. 이번 엘앤에프 리포트에서 꼭 봐야 할 3가지
① 영업손실 265억 원, 재고평가손실이 실적을 악화시켰습니다
무엇이 달라졌을까요?
엘앤에프는 2026년 3분기 매출액 8,744억 원, 영업손실 265억 원을 기록했습니다.
매출액은 전년 동기 대비 약 34% 증가했지만, 영업이익은 전 분기 흑자에서 적자로 전환했습니다.
왜 적자로 전환했을까요?
가장 중요한 원인은 재고평가손실입니다.
3분기에는 재고평가손실 426억 원이 반영됐습니다.
양극재 기업은 리튬과 니켈 등 원재료를 확보해 제품을 생산합니다.
그런데 원재료 가격이 하락하면 이미 확보한 재고의 장부가치를 낮춰야 하는 상황이 발생할 수 있습니다.
이 과정에서 발생하는 손실이 재고평가손실입니다.
또한 리포트는 환율 하락에 따른 손실 220억 원도 실적에 영향을 주었다고 설명했습니다.
왜 중요한 변화일까요?
하나증권에 따르면 재고평가손익을 제외한 3분기 영업이익은 161억 원으로, 영업이익률은 약 1.8%입니다.
이는 재고 관련 일회성 손익을 제외하면 4개 분기 연속 영업흑자를 유지했다는 의미입니다.
따라서 이번 적자를 해석할 때는 양극재 판매 사업의 수익성과 재고 가치 변동에 따른 회계상 손실을 구분할 필요가 있습니다.
다만 재고평가손실도 실제 기업의 이익과 재무상태에 영향을 주는 손실이므로 단순히 무시해서는 안 됩니다.
앞으로 확인할 부분은 리튬 가격 안정화, 재고평가손실 감소, 재고 관련 손익을 포함한 실제 영업흑자 회복 여부입니다.
② 리비안 NCM95 공급량, 2027년 약 87% 증가 전망
무엇이 달라졌을까요?
하나증권은 리비안의 46파이 원통형 배터리용 NCM95 양극재 공급량이 2026년 약 7,600톤에서 2027년 약 14,200톤으로 증가할 것으로 전망했습니다.
이는 약 86.8% 증가하는 수준입니다.
왜 공급량이 증가할 것으로 예상할까요?
리비안의 신형 SUV 판매 확대가 주요 배경입니다.
리포트에 따르면 리비안의 2026년 3분기 전기차 인도량은 전년 동기 대비 약 46% 증가했습니다.
신형 차량 판매가 늘어나면 해당 차량에 사용되는 배터리와 양극재 수요도 증가할 가능성이 있습니다.
왜 중요한 변화일까요?
엘앤에프의 하이니켈 양극재 사업에서 특정 고객사와 차량 프로젝트의 공급량이 증가한다는 것은 매출 성장의 기반이 확대된다는 의미입니다.
또한 테슬라 관련 공급 증가도 긍정적인 요인으로 제시됐습니다.
하나증권은 테슬라의 FSD 승인 국가 확대에 따른 유럽·아시아 지역 성장과 자체 생산 배터리용 신규 46파이 프로젝트의 출하 증가를 예상했습니다.
다만 이러한 전망은 고객사의 차량 판매와 배터리 생산 일정에 영향을 받을 수 있습니다.
앞으로 확인할 부분은 리비안 신차 판매량, NCM95 실제 공급량, 테슬라 신규 배터리 프로젝트의 진행 상황입니다.
③ LFP 양극재, 2027년 북미 ESS용 4만 톤 출하 전망
무엇이 달라졌을까요?
엘앤에프는 2026년 3분기 말 북미 ESS 시장을 대상으로 LFP 양극재 초도 물량 공급을 시작했습니다.
하나증권은 2026년 4분기 약 3,000톤의 LFP 양극재가 출하될 것으로 전망했습니다.
2027년에는 북미 ESS용으로 연간 약 40,000톤이 출하될 것으로 예상했습니다.
왜 LFP 수요가 증가할까요?
리포트는 AI 데이터센터 확대에 따른 ESS 수요 증가를 주요 배경으로 제시했습니다.
AI 데이터센터는 대규모 전력을 소비하며 안정적인 전력 공급이 중요합니다.
ESS는 전력을 저장했다가 필요할 때 공급하는 장치로, 데이터센터의 전력 운영을 지원하는 데 활용될 수 있습니다.
또한 미국의 중국산 배터리 소재 관련 규제 강화가 북미 시장에서 비중국산 소재 공급 확대에 긍정적으로 작용할 가능성이 있다고 분석했습니다.
왜 중요한 변화일까요?
엘앤에프는 기존 하이니켈 NCM 양극재 중심 사업에서 LFP 양극재로 사업 영역을 확대하고 있습니다.
이는 전기차뿐 아니라 ESS 시장에서도 새로운 매출을 확보할 수 있다는 의미입니다.
하나증권은 2027년 2분기 LFP 양극재 생산능력이 연간 60,000톤 수준에 도달할 것으로 전망했습니다.
또한 약 250,000톤의 확정 수주 물량을 제시했습니다.
이 물량은 ESS 기준 약 100GWh에 해당하며, 일반적으로 3~4년에 걸쳐 공급될 것으로 예상했습니다.
앞으로 확인할 부분은 LFP 공장 양산 일정, 실제 출하량, 수주 물량의 매출 전환 속도와 수익성입니다.
4. 엘앤에프 2026년 3분기 실적 분석
이번 3분기 실적을 숫자로 살펴보겠습니다.
| 구분 | 3Q25 | 2Q26 | 3Q26 |
|---|---|---|---|
| 매출액 | 6,523억 원 | 8,850억 원 | 8,744억 원 |
| 영업이익 | 221억 원 | 208억 원 | -265억 원 |
| 영업이익률 | 3.4% | 2.4% | -3.0% |
자료: 하나증권, 2026년 11월 13일, 리포트 2페이지 실적 추이 및 전망.
매출액은 전년 동기 대비 34.1% 증가했지만 전 분기 대비 1.2% 감소했습니다.
제품 가격은 전 분기보다 상승했지만 전체 출하량 감소와 환율 하락이 매출 증가를 제한했습니다.
하이니켈 양극재 출하량은 증가했습니다
하이니켈 부문의 출하량은 전 분기 대비 약 3% 증가했습니다.
테슬라 차량 판매 증가와 리비안의 46파이 배터리용 NCM95 공급 확대가 긍정적으로 작용했습니다.
미드니켈 양극재 출하량은 감소했습니다
반면 미드니켈 양극재 출하량은 전 분기 대비 약 32% 감소했습니다.
유럽 전기차 배터리 시장에서 한국 배터리 제조사의 부진이 지속된 영향입니다.
이에 따라 전체 NCM 양극재 출하량은 전 분기 대비 약 5% 감소했습니다.
즉, 모든 제품의 출하가 동시에 증가한 것은 아닙니다.
하이니켈 부문의 성장은 긍정적이지만 미드니켈 부문의 수요 회복도 함께 확인해야 합니다.
5. 엘앤에프 2026년 4분기 전망, 출하는 증가하지만 적자 지속 예상
하나증권은 2026년 4분기에도 영업적자가 이어질 것으로 전망했습니다.
| 구분 | 3Q26 | 4Q26 전망 |
|---|---|---|
| 매출액 | 8,744억 원 | 8,733억 원 |
| 영업이익 | -265억 원 | -254억 원 |
| 영업이익률 | -3.0% | -2.9% |
자료: 하나증권, 2026년 11월 13일. 4분기 수치는 증권사 추정치입니다.
4분기 NCM 양극재 출하량은 전 분기 대비 약 4% 증가할 것으로 예상했습니다.
테슬라 관련 출하 증가와 리비안 신형 SUV 판매 호조, 유럽 전기차 시장 회복이 주요 배경입니다.
LFP 양극재도 북미 ESS용 출하가 본격화될 것으로 전망했습니다.
하지만 출하량이 증가한다고 해서 매출과 영업이익이 바로 개선되는 것은 아닙니다.
제품 가격과 환율이 부담입니다
하나증권은 4분기 하이니켈 양극재 판매가격이 전 분기 대비 약 3%, 미드니켈 양극재 판매가격은 약 5% 하락할 것으로 예상했습니다.
여기에 환율 하락이 더해지면서 출하량 증가 효과가 상당 부분 상쇄될 것으로 전망했습니다.
또한 리튬 가격 하락 폭이 줄어들더라도 재고평가손실이 완전히 사라지기는 어려울 것으로 판단했습니다.
따라서 4분기에는 출하량 증가 자체보다 재고평가손실 감소와 제품 판매가격 안정화가 실제 영업손익에 얼마나 기여하는지가 중요합니다.
6. 엘앤에프 2026~2028년 실적 전망
하나증권은 엘앤에프가 2026년 연간 영업흑자로 전환하고, 2027년과 2028년에도 이익이 증가할 것으로 전망했습니다.
| 구분 | 2025년 | 2026년(E) | 2027년(E) | 2028년(E) |
|---|---|---|---|---|
| 매출액 | 2조 1,549억 | 3조 3,724억 | 4조 6,231억 | 4조 9,459억 |
| 영업이익 | -1,568억 | 861억 | 1,283억 | 1,862억 |
| 영업이익률 | -7.3% | 2.6% | 2.8% | 3.8% |
| 지배주주순이익 | -5,335억 | -1,570억 | 325억 | 725억 |
자료: 하나증권 리서치센터, 2026년 11월 13일. 2026~2028년은 추정치입니다.
2026년 예상 매출액은 전년 대비 약 56.5% 증가한 3조 3,724억 원입니다.
2027년에는 매출액이 약 37.1% 증가한 4조 6,231억 원에 이를 것으로 전망했습니다.
특히 영업이익은 2026년 861억 원에서 2027년 1,283억 원, 2028년 1,862억 원으로 증가할 것으로 예상했습니다.
다만 영업이익률은 2027년에도 2.8% 수준으로 전망됩니다.
이는 매출 규모가 크게 증가하더라도 수익성은 아직 높은 수준이라고 보기 어렵다는 의미입니다.
따라서 앞으로는 매출 성장뿐 아니라 제품별 수익성 개선이 중요한 과제입니다.
영업흑자와 순이익 흑자는 다릅니다
2026년 영업이익은 흑자로 전환할 것으로 전망되지만, 지배주주순이익은 약 1,570억 원의 적자가 예상됩니다.
영업이익은 본업의 수익성을 나타내는 지표이며, 순이익에는 금융비용과 기타 영업외손익 등이 반영됩니다.
따라서 엘앤에프가 영업흑자를 기록하더라도 금융비용 부담이 크다면 최종 순이익은 적자로 남을 수 있습니다.
하나증권은 2027년에 지배주주순이익도 흑자로 전환할 것으로 전망했습니다.
7. 엘앤에프 LFP 양극재 사업, 북미 ESS 시장이 중요한 이유
이번 리포트에서 중장기적으로 가장 주목할 부분은 LFP 양극재 사업 확대입니다.
LFP 양극재 생산능력 확대 전망
하나증권은 엘앤에프의 LFP 양극재 생산능력이 2026년 연간 30,000톤에서 2027년 60,000톤, 2028년 120,000톤으로 확대될 것으로 제시했습니다.
이는 리포트 2페이지에 제시된 이론적 설계 생산능력 기준입니다.
실제 양산 가능한 생산능력이나 실제 출하량과는 차이가 발생할 수 있습니다.
| 구분 | 2026년(E) | 2027년(E) | 2028년(E) |
|---|---|---|---|
| LFP 설계 생산능력 | 30,000톤 | 60,000톤 | 120,000톤 |
| 북미 ESS용 출하 전망 | 4분기 약 3,000톤 | 연간 약 40,000톤 | 연간 약 60,000톤 |
자료: 하나증권 리포트 1~2페이지. 생산능력은 설계 기준이며, 출하량은 증권사 전망입니다.
2028년 설계 생산능력은 120,000톤이지만, 하나증권이 본문에서 예상한 북미 ESS용 출하량은 60,000톤입니다.
이 두 수치를 동일하게 해석해서는 안 됩니다.
확정 수주 25만 톤의 의미
하나증권은 LFP 양극재 확정 수주 물량을 약 250,000톤으로 제시했습니다.
ESS 기준으로는 약 100GWh 규모입니다.
이 물량은 일반적으로 3~4년에 걸쳐 공급될 것으로 예상했습니다.
수주잔고가 크다는 것은 향후 공급할 물량이 확보돼 있다는 점에서 긍정적입니다.
하지만 수주 물량 전체가 당장 매출로 인식되는 것은 아닙니다.
고객사의 실제 발주 일정과 생산설비 가동 상황에 따라 매출 인식 시점이 달라질 수 있습니다.
따라서 앞으로는 수주잔고 규모보다 실제 출하량과 영업이익 기여도를 확인하는 것이 중요합니다.
8. 엘앤에프 목표주가 140,000원 유지, 기업가치 평가의 근거
하나증권은 엘앤에프의 목표주가 140,000원과 투자의견 BUY를 유지했습니다.
기준주가 80,400원과 비교하면 약 74.1%의 상승여력이 있다는 계산입니다.
다만 목표주가 산정에는 향후 실적 개선에 대한 가정이 반영돼 있습니다.
2028년 EBITDA를 기준으로 평가했습니다
하나증권은 엘앤에프의 2028년 EBITDA를 2,692억 원으로 전망했습니다.
여기에 EV/EBITDA 26.5배를 적용해 기업가치를 평가했습니다.
EV/EBITDA는 기업가치를 영업활동을 통한 현금창출력에 가까운 지표인 EBITDA와 비교하는 평가 방식입니다.
하나증권은 과거 영업이익 흑자 구간에서 적용되던 평가배수의 하단 평균을 참고했다고 설명했습니다.
이후 순차입금과 비지배주주지분 등을 반영해 목표주가를 계산했습니다.
여기서 중요한 점은 목표주가가 2026년의 부진한 실적보다는 2028년의 실적 개선 전망에 크게 의존한다는 사실입니다.
따라서 LFP 출하 확대와 NCM 공급 증가가 예상보다 늦어지면 기업가치 평가도 달라질 수 있습니다.
목표주가가 유지됐다고 해서 위험이 사라진 것은 아닙니다
리포트의 투자의견 변동 내역을 보면 하나증권은 2026년 5월 6일 목표주가를 273,000원으로 제시한 이력이 있으며, 10월 23일에는 140,000원을 제시했습니다.
이번 11월 13일 리포트는 140,000원을 유지한 것입니다.
따라서 현재 목표주가가 유지됐다는 사실만으로 과거보다 기업가치 전망이 크게 개선됐다고 판단하기는 어렵습니다.
향후 실적 전망의 변화와 목표주가 산정에 적용한 평가배수를 함께 확인할 필요가 있습니다.
9. 엘앤에프가 앞으로 좋아질 수 있는 이유
① 테슬라 관련 하이니켈 양극재 공급 확대
하나증권은 테슬라 차량 판매 증가와 신규 46파이 배터리 프로젝트의 출하 확대를 예상했습니다.
이는 엘앤에프의 하이니켈 양극재 수요에 긍정적으로 작용할 수 있습니다.
② 리비안 신차 판매 확대
리비안 신형 SUV 판매 증가에 따라 NCM95 양극재 공급량이 2027년에 크게 늘어날 것으로 전망했습니다.
다만 실제 공급량은 차량 판매와 배터리 생산 일정에 영향을 받습니다.
③ 북미 ESS 시장 진출
LFP 양극재를 통해 전기차 중심 사업에서 ESS 시장으로 매출 기반을 확대할 수 있습니다.
특히 AI 데이터센터 확대에 따른 ESS 수요 증가가 중요한 성장 요인으로 제시됐습니다.
④ 재고평가손실 감소 가능성
리튬 가격 하락 폭이 축소되면 재고평가손실 부담이 줄어들 수 있습니다.
다만 원재료 가격이 다시 하락하면 추가 손실이 발생할 가능성도 있습니다.
⑤ 2027년 순이익 흑자 전환 전망
하나증권은 2027년 영업이익 1,283억 원, 지배주주순이익 325억 원을 전망했습니다.
이러한 실적이 실제로 달성된다면 재무구조 개선에 도움이 될 수 있습니다.
10. 엘앤에프 투자 시 확인해야 할 위험요인
① 재고평가손실이 반복될 가능성
이번 3분기에는 426억 원의 재고평가손실이 발생했습니다.
원재료 가격 하락이 지속된다면 향후에도 비슷한 손실이 발생할 수 있습니다.
따라서 리튬 가격과 재고자산 변화를 함께 살펴볼 필요가 있습니다.
② 출하량 증가가 수익성 개선으로 이어지지 않을 가능성
4분기에는 NCM과 LFP 출하량 증가가 예상되지만 영업적자는 지속될 것으로 전망됩니다.
판매가격 하락과 환율 변화, 재고평가손실 등이 출하량 증가 효과를 상쇄할 수 있기 때문입니다.
③ 유럽 전기차 시장 회복 지연
3분기 미드니켈 양극재 출하량은 전 분기 대비 약 32% 감소했습니다.
유럽 전기차 시장의 회복이 예상보다 늦어진다면 관련 제품의 출하량에도 부담이 발생할 수 있습니다.
④ LFP 생산능력 확대에 따른 투자 부담
LFP 생산설비 확대는 장기적인 성장 기회이지만 상당한 설비투자와 운전자금이 필요할 수 있습니다.
생산능력이 확대된 이후 실제 주문이 예상보다 적거나 양산 일정이 지연되면 수익성에 부담이 발생할 수 있습니다.
⑤ 부채와 현금흐름 부담
하나증권은 엘앤에프의 2026년 부채비율을 약 442%, 2027년에는 약 522%로 전망했습니다.
또한 2027년 잉여현금흐름(FCF)은 약 3,229억 원의 마이너스를 예상했습니다.
이는 회계상 영업이익이 증가하더라도 투자와 운전자금 부담으로 실제 현금이 유출될 수 있다는 의미입니다.
따라서 영업이익뿐 아니라 차입금, 현금성자산, 잉여현금흐름을 함께 확인해야 합니다.
⑥ 신주 발행 가능성에 따른 주식 수 변화
하나증권은 목표주가 산정 과정에서 제7회 공모 신주인수권부사채(BW)의 잔여 행사 가능 물량 약 168만 주가 행사되는 상황을 가정했습니다.
실제 신주가 발행되면 기존 주주의 지분율과 주당 기업가치에 영향을 줄 수 있습니다.
따라서 향후 BW 행사와 발행주식 수 변화도 확인할 필요가 있습니다.
11. 초보 투자자가 알아두면 좋은 이차전지 용어
| 용어 | 의미 |
|---|---|
| 양극재 | 이차전지의 용량과 성능 등에 중요한 영향을 주는 핵심 소재 |
| NCM | 니켈·코발트·망간을 주요 구성 원소로 사용하는 양극재 |
| 하이니켈 | 니켈 함량이 높은 양극재로 고에너지밀도 배터리에 활용 |
| NCM95 | 니켈 비중이 약 95%인 고니켈 계열 양극재 |
| LFP | 리튬인산철 양극재로, 원가와 안전성 등의 특성 때문에 ESS 등에 활용 |
| ESS | 전기를 저장했다가 필요할 때 공급하는 에너지저장장치 |
| 46파이 배터리 | 지름 약 46mm인 원통형 배터리 규격 |
| CAPA | 일정 기간 동안 생산할 수 있는 최대 생산능력 |
| 재고평가손실 | 재고자산의 가치가 하락하면서 회계상 인식하는 손실 |
| EBITDA | 이자·세금·감가상각비 등을 차감하기 전의 이익 지표 |
| FCF | 영업활동으로 창출한 현금에서 설비투자 등에 사용한 현금을 차감한 잉여현금흐름 |
12. 핵심 정리, 엘앤에프 주가 전망에서 확인할 숫자
이번 하나증권 리포트의 핵심은 엘앤에프가 3분기 적자를 기록했지만, 중장기적으로 양극재 출하량 증가가 예상된다는 점입니다.
특히 리비안과 테슬라 관련 NCM 공급 확대, 북미 ESS 시장을 대상으로 한 LFP 양극재 출하 증가가 중요한 성장 요인입니다.
다만 출하량 증가가 실제 영업이익과 현금흐름 개선으로 이어질지는 아직 확인해야 합니다.
앞으로 주목해야 할 핵심 숫자는 다음과 같습니다.
- 3분기 영업손실: 265억 원에서 적자 규모가 줄어드는지
- 재고평가손실: 426억 원의 손실이 향후 얼마나 감소하는지
- 4분기 실적: 매출액 8,733억 원, 영업손실 254억 원 전망과 실제 실적의 차이
- 리비안 NCM95 공급량: 2026년 7,600톤에서 2027년 14,200톤으로 증가하는지
- LFP 출하량: 2027년 북미 ESS용 40,000톤 출하 전망이 실현되는지
- 2027년 영업이익: 1,283억 원 전망을 달성하는지
- 재무구조: 부채비율과 잉여현금흐름이 개선되는지
결국 엘앤에프의 향후 기업가치를 판단할 때 가장 중요한 것은 NCM과 LFP 양극재의 출하량 확대가 실제 수익성 개선으로 연결되는지 여부입니다.
특히 2027년에는 LFP 사업의 본격적인 매출 기여와 순이익 흑자 전환이 중요한 확인 지점이 될 것으로 보입니다.
13. 자료 출처 및 투자 유의사항
자료 출처: 하나증권 리서치센터, 김현수 애널리스트, 「엘앤에프(066970) - 재고평가손실로 적자전환, 출하는 견조」, 2026년 11월 13일.
본 글은 증권사 리포트를 바탕으로 엘앤에프의 실적과 양극재 출하 전망, 투자 포인트를 일반 투자자가 이해하기 쉽게 재구성한 정보성 콘텐츠입니다.
본문에 제시된 목표주가, 향후 실적, 생산능력 및 출하량 전망은 증권사의 분석과 추정에 해당하며 실제 결과와 다를 수 있습니다.
본 글은 특정 종목에 대한 매수·매도 추천이 아니며, 투자에 대한 최종 판단과 책임은 투자자 본인에게 있습니다.
'투자·기업분석 > ├─ 기업 리포트(증권사)' 카테고리의 다른 글
| 클래시스(214150) 주가 전망, 목표주가 35,000원 하향 이유는? 3분기 실적 부진과 2027년 회복 가능성 26.11.13 (0) | 2026.11.13 |
|---|---|
| 펄어비스 주가 전망, 목표주가 3만 5천원 하향 이유와 붉은사막 DLC·도깨비 출시 전망 26.11.13 (0) | 2026.11.13 |
| 삼성화재 주가 전망, 목표주가 70만원 유지·매수 상향 이유와 2027년 배당 전망 26.11.13 (0) | 2026.11.13 |
| 코스맥스 주가 전망|3분기 영업이익 95% 급증, 목표주가 41만원 유지한 이유 26.11.12 (0) | 2026.11.12 |
| 에이치피오 주가 전망, 배당수익률 4.2%보다 중요한 2027년 실적 회복 26.11.12 (0) | 2026.11.12 |
| JYP엔터테인먼트 주가 전망|3분기 역대 최대 실적에도 주가가 부진한 이유 26.11.12 (0) | 2026.11.12 |
| 티엘비 주가 전망|목표주가 60,000원 상향, SOCAMM 공급 부족과 2027년 실적 분석 26.11.12 (0) | 2026.11.12 |
| 텔레칩스(054450) 주가 전망, 772억 반도체 계약과 2026년 흑자전환 가능성 분석 26.11.11 (0) | 2026.11.11 |


