포스코인터내셔널을 단순한 종합상사로만 알고 있다면 이번 리포트는 꽤 흥미롭게 볼 만합니다.
포스코인터내셔널이 미국 천연가스 생산 자산을 인수하면서 가스를 직접 생산하고 LNG로 전환해 판매하는 사업 구조를 한층 강화하고 있기 때문입니다.
신한투자증권은 2026년 9월 17일 발간한 「美 가스전 인수로 LNG 밸류체인 강화」 리포트에서 이번 인수가 포스코인터내셔널의 북미 LNG 조달과 트레이딩 역량을 강화할 것으로 전망했습니다.
이번 글에서는 미국 가스전 인수가 왜 중요한지, 앞으로 포스코인터내셔널의 실적 구조가 어떻게 달라질 수 있는지를 일반 투자자도 이해하기 쉽게 살펴보겠습니다.
포스코인터내셔널 리포트 한눈에 보기
| 기업 | 포스코인터내셔널(047050) |
| 증권사 | 신한투자증권 |
| 발행일 | 2026년 9월 17일 |
| 리포트 제목 | 美 가스전 인수로 LNG 밸류체인 강화 |
| 증권사 투자의견 | 매수 유지 |
| 증권사 목표주가 | 82,000원 유지 |
| 리포트 기준 주가 | 54,800원 |
| 핵심 키워드 | 미국 가스전·LNG·셰일가스·트레이딩·에너지 밸류체인 |
이번 리포트에서 중요한 것은 목표주가 자체보다는 포스코인터내셔널의 에너지 사업 구조가 어떻게 변하고 있는가입니다.
⭐ 이번 리포트에서 꼭 봐야 할 3가지
① 7,500억원을 투자해 미국 가스 생산 자산을 확보한다
가장 큰 변화는 포스코인터내셔널이 미국에서 실제로 천연가스를 생산하고 있는 자산을 확보한다는 것입니다.
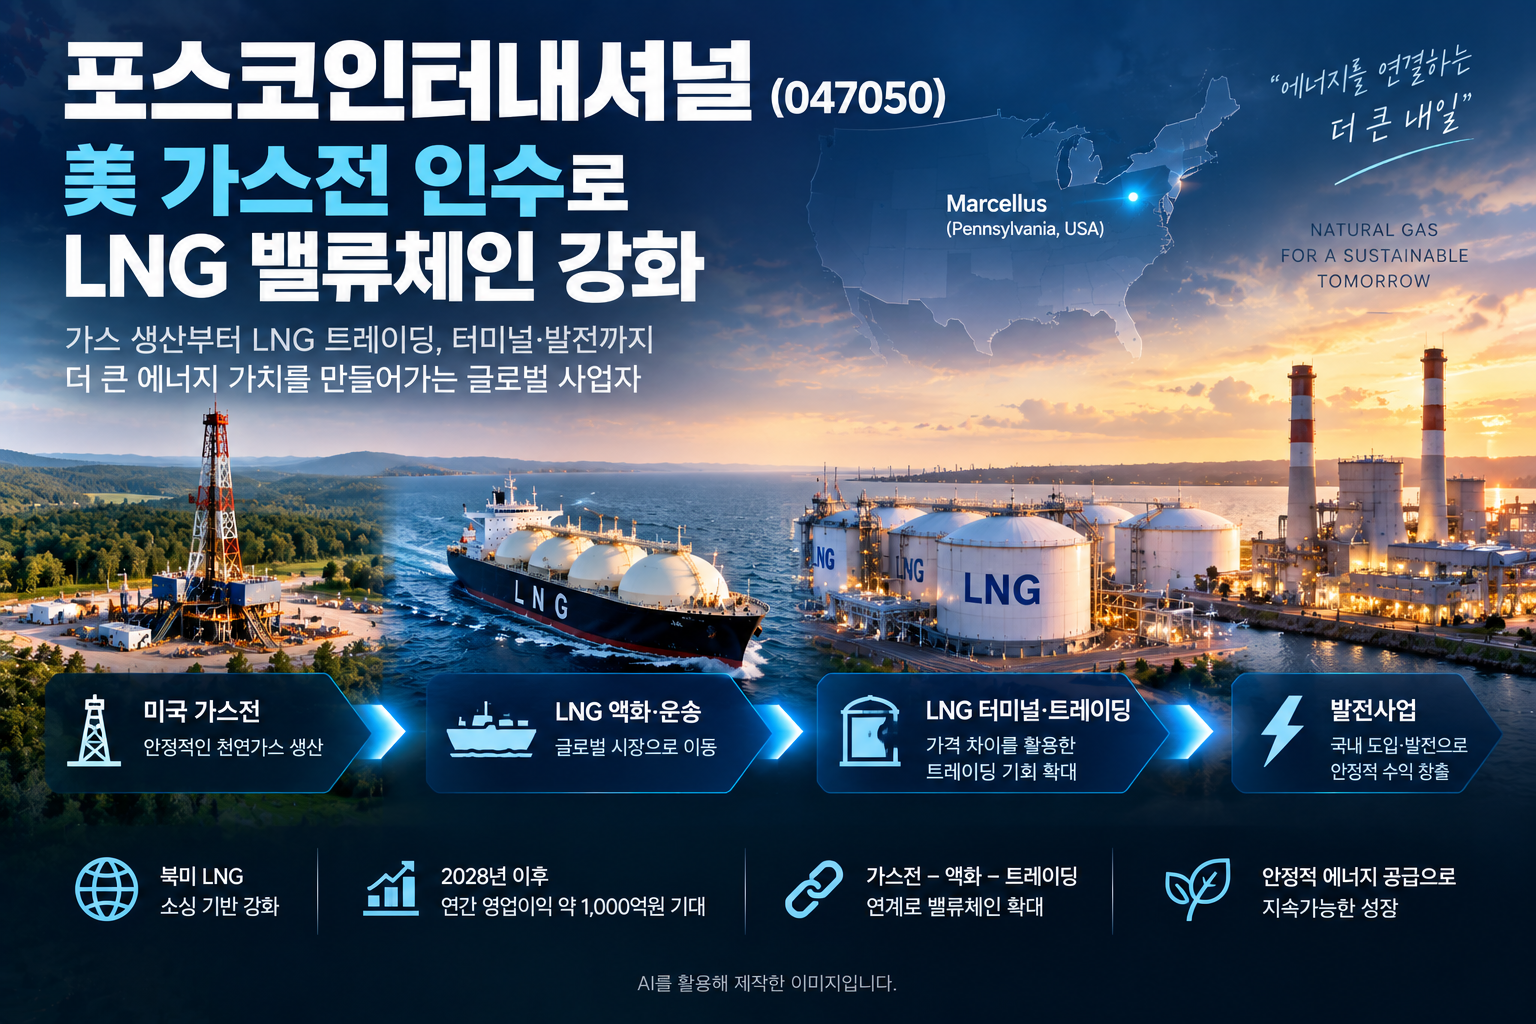
포스코인터내셔널은 Chord Energy의 자회사가 보유한 미국 펜실베이니아주 Marcellus 분지의 비운영 셰일가스 자산을 인수합니다.
| 인수금액 | 5.5억달러, 약 7,500억원 |
| 매장량 | 1.3Tscf |
| 일평균 생산량 | 124MMscf/d |
| LNG 환산 생산량 | 연간 약 100만톤 |
| 거래 종결 목표 | 2026년 11월 중순 |
여기서 중요한 부분은 개발을 시작해야 하는 가스전이 아니라 이미 생산 중인 자산이라는 점입니다.
새로운 가스전을 처음 개발하려면 탐사부터 시추, 생산시설 구축까지 상당한 시간과 비용이 필요합니다. 반면 이번 인수 대상은 이미 생산이 진행되고 있기 때문에 리포트에서는 인수 이후 별도의 대규모 투자 없이 현금흐름을 확보할 수 있을 것으로 보고 있습니다.
신한투자증권은 Henry Hub 천연가스 가격을 MMBtu당 3달러 후반으로 가정할 경우, 2028년 이후 이번 가스전에서 연간 약 1,000억원의 영업이익을 기대할 수 있다고 추정했습니다.
다만 이는 증권사의 전망치입니다. 실제 이익은 향후 미국 천연가스 가격과 생산량 등에 따라 달라질 수 있다는 점은 함께 봐야 합니다.
② 핵심은 가스전 자체보다 'LNG 밸류체인'이다
이번 인수를 단순히 천연가스 생산량이 늘어난 것으로만 보면 리포트의 핵심을 놓칠 수 있습니다.
포스코인터내셔널이 만들려는 구조를 단순화하면 다음과 같습니다.
미국 가스전 생산
↓
미국 내 판매 + LNG 액화
↓
글로벌 LNG 트레이딩
↓
국내 LNG 도입·터미널·발전
생산한 가스는 기본적으로 미국 내 장기계약을 통해 판매하고, 이 가운데 약 20%는 액화사업자를 통해 LNG로 전환한 뒤 트레이딩 전문 자회사인 Centrux가 오프테이크하는 구조를 추진하고 있습니다.
쉽게 말하면 가스를 생산해서 한 곳에만 판매하는 것이 아니라, 가격이 유리한 시장으로 LNG를 이동시켜 판매할 수 있는 선택지를 넓히는 것입니다.
미국 Henry Hub 가격이 상대적으로 낮고 아시아 LNG 가격인 JKM이 높다면 미국에서 가스를 확보해 아시아에 판매하는 과정에서 트레이딩 기회가 생길 수 있습니다.
반대로 지역별 가격 상황이 달라지면 판매처와 물량을 조정할 수 있습니다. 이것이 리포트에서 강조하는 'LNG 포트폴리오의 유연성'입니다.
결국 이번 미국 가스전 인수의 가치는 단순히 천연가스 생산량이 얼마나 늘어나는지만 볼 것이 아니라 포스코인터내셔널의 기존 LNG 사업과 얼마나 연결되는지를 함께 봐야 합니다.
③ 에너지 사업이 실적의 중요한 축으로 커지고 있다
세 번째로 볼 부분은 포스코인터내셔널의 실적 구조입니다.
포스코인터내셔널은 철강과 소재 등을 거래하는 종합상사의 이미지가 강하지만, 현재는 미얀마 가스전, 호주 세넥스에너지, LNG 터미널과 발전사업 등 에너지 사업도 중요한 이익원으로 자리 잡고 있습니다.
이번 미국 가스전까지 추가된다면 에너지 사업에서 확보하는 이익원이 하나 더 늘어나게 됩니다.
특히 미국 가스전은 기존 미얀마 가스전과 지역적으로도 다르기 때문에 장기적으로는 에너지 생산 자산의 지역 다변화라는 의미도 있습니다.
앞으로는 단순히 전체 매출만 확인하기보다 미얀마 가스전, 세넥스, LNG·터미널, 미국 가스전 등 에너지 사업에서 발생하는 영업이익이 얼마나 증가하는지를 확인하는 것이 중요합니다.
포스코인터내셔널 실적 전망은?
| 구분 | 2025 | 2026F | 2027F |
|---|---|---|---|
| 매출액 | 32조 3,736억원 | 35조 175억원 | 35조 8,862억원 |
| 영업이익 | 1조 1,653억원 | 1조 5,413억원 | 1조 6,422억원 |
| 영업이익률 | 3.6% | 4.4% | 4.6% |
| 지배주주 순이익 | 6,141억원 | 9,458억원 | 1조 81억원 |
신한투자증권은 2026년 포스코인터내셔널의 영업이익을 1조 5,413억원으로 전망하고 있습니다. 2025년보다 32.3% 증가한 수준입니다.
2027년에는 영업이익이 1조 6,422억원으로 증가할 것으로 예상하고 있습니다.
특히 매출 증가보다 이익 증가가 더 크다는 점을 눈여겨볼 필요가 있습니다. 2025년 3.6%였던 영업이익률은 2026년 4.4%, 2027년 4.6%로 높아질 것으로 전망됩니다.
이는 단순한 외형 성장뿐 아니라 수익성이 높은 사업의 이익 기여가 중요해지고 있다는 의미로 볼 수 있습니다.
배당도 같이 확인해볼 필요가 있다
| 구분 | 2025 | 2026F | 2027F | 2028F |
|---|---|---|---|---|
| DPS | 1,850원 | 3,000원 | 3,200원 | 3,400원 |
| 배당수익률 | 3.7% | 5.5% | 5.8% | 6.2% |
신한투자증권은 포스코인터내셔널의 DPS를 2026년 3,000원, 2027년 3,200원, 2028년 3,400원으로 추정하고 있습니다.
다만 미래 DPS와 배당수익률은 증권사의 예상치이지 확정된 배당금이 아닙니다. 실제 배당은 회사의 실적과 투자계획, 이사회 결정 등에 따라 달라질 수 있습니다.
앞으로 좋아질 수 있다고 보는 이유
이번 리포트에서 제시한 성장 논리를 정리하면 비교적 간단합니다.
미국 가스 생산 자산 확보 → 북미 LNG 소싱 능력 강화 → LNG 트레이딩 물량 확대 → 기존 터미널·발전사업과 연결
특히 포스코그룹은 LNG 터미널 용량을 2025년 930천kl에서 2028년 1,330천kl, 2031년 1,800천kl까지 확대하는 계획을 제시하고 있습니다.
발전 설비 용량 역시 2025년 3.5GW에서 2028년 4.5GW, 2031년 6GW로 확대하는 방향입니다.
따라서 LNG 조달부터 저장, 트레이딩, 발전까지 연결된다면 각 사업을 따로 운영하는 것보다 밸류체인의 활용도가 높아질 가능성이 있습니다.
체크해야 할 위험요인
① 미국 천연가스 가격 하락
가스 생산 사업에서 가장 먼저 생각해야 할 것은 천연가스 가격입니다.
신한투자증권은 인수 대상 가스전의 생산원가가 Mcf당 2달러 미만이어서 가격 하락에도 일정 수준의 수익성을 방어할 수 있을 것으로 보고 있습니다.
하지만 천연가스 가격이 예상보다 크게 하락한다면 가스전에서 발생하는 이익 역시 전망치를 밑돌 수 있습니다.
② LNG 지역 간 가격 차이 축소
LNG 트레이딩은 지역별 가격 차이를 활용할 수 있다는 장점이 있습니다.
반대로 미국 가스 가격과 아시아 LNG 가격의 차이가 줄어든다면 트레이딩에서 얻을 수 있는 수익 기회도 감소할 수 있습니다.
③ 인수에 따른 재무 부담
가스전 인수 규모는 약 7,500억원입니다.
신한투자증권 추정 기준 순차입금은 2025년 약 5조 7,369억원에서 2026년 약 6조 9,175억원으로 증가할 것으로 예상됩니다.
따라서 앞으로는 신규 사업의 이익뿐 아니라 차입금과 현금흐름이 어떻게 변하는지도 함께 확인할 필요가 있습니다.
초보 투자자가 알아둘 내용
LNG와 천연가스는 무엇이 다를까?
LNG는 Liquefied Natural Gas, 즉 액화천연가스입니다. 천연가스를 약 영하 162℃까지 냉각해 액체로 만든 것입니다.
액체 상태에서는 부피가 크게 줄어들기 때문에 배관으로 연결되지 않은 국가까지 선박으로 운송할 수 있습니다.
Henry Hub와 JKM은 무엇일까?
Henry Hub는 미국 천연가스 가격을 대표하는 지표 가운데 하나이고, JKM은 동북아시아 LNG 현물가격을 나타내는 대표적인 지표입니다.
두 지역의 가격 차이가 커질수록 운송비와 액화비용 등을 제외하고도 지역 간 LNG 거래에서 수익 기회가 생길 수 있습니다.
오프테이크란?
오프테이크(Offtake)는 생산되는 물량을 일정 조건에 따라 구매해가는 계약 또는 구조를 의미합니다.
이번 사업에서는 생산 가스 일부를 LNG로 전환한 뒤 포스코인터내셔널의 트레이딩 전문 자회사가 확보해 판매하는 구조가 추진되고 있습니다.
핵심 정리|앞으로 포스코인터내셔널에서 무엇을 확인해야 할까?
이번 리포트에서 가장 중요한 변화는 포스코인터내셔널이 미국 가스전 하나를 추가했다는 사실 자체가 아닙니다.
미국에서 천연가스를 생산하고 일부를 LNG로 전환한 뒤 글로벌 시장에서 거래하고, 기존 LNG 터미널과 발전사업까지 연결하는 종합적인 LNG 밸류체인을 구축하고 있다는 점이 핵심입니다.
앞으로 확인해야 할 숫자는 ① 2026년 11월 가스전 인수 거래가 계획대로 마무리되는지, ② 2028년 이후 가스전 영업이익이 증권사 전망인 연간 약 1,000억원에 접근하는지, ③ 미국산 LNG 트레이딩 물량이 실제로 확대되는지, ④ 에너지 부문의 영업이익 비중이 얼마나 증가하는지, ⑤ 인수 이후 순차입금과 현금흐름이 안정되는지입니다.
결국 앞으로 포스코인터내셔널을 볼 때는 '종합상사'라는 이름뿐 아니라 '글로벌 LNG 포트폴리오 사업자'로 얼마나 변화하는지를 함께 살펴볼 필요가 있습니다.
※ 투자 유의사항
이 글은 2026년 9월 17일 신한투자증권에서 발간한 포스코인터내셔널 리포트를 일반 투자자가 이해하기 쉽게 재구성한 자료입니다. 본문의 미래 실적, 영업이익, 배당금 등은 증권사의 추정치가 포함되어 있으며 실제 결과와 달라질 수 있습니다. 본 글은 특정 종목에 대한 매수·매도 추천을 목적으로 하지 않으며, 최종 투자 판단과 책임은 투자자 본인에게 있습니다.
'투자·기업분석 > ├─ 기업 리포트(증권사)' 카테고리의 다른 글
| 테스 주가 전망보다 먼저 볼 것|삼성전자·SK하이닉스 메모리 투자와 신규 장비 성장 26.09.17 (0) | 2026.09.17 |
|---|---|
| 팬오션 기업분석|벌크선에서 에너지 수송 선사로, VLCC·LNG가 중요한 이유 26.09.17 (0) | 2026.09.17 |
| 오이솔루션 전망|광트랜시버 쇼티지와 LD칩 내재화, 2027년이 중요한 이유 26.09.16 (0) | 2026.09.16 |
| LIG아큐버 전망|5G SA·스몰셀·V2X가 만드는 2027년 성장 시나리오 26.09.16 (0) | 2026.09.16 |
| RFHIC 기업분석|2027년 영업이익 753억원 전망, 주파수 경매가 중요한 이유 26.09.16 (0) | 2026.09.16 |
| KMW 전망|2027년 흑자전환? 미국·국내 주파수 경매가 중요한 이유 26.09.16 (0) | 2026.09.16 |
| 펌텍코리아 전망|수주·가격 인상·CAPA 증설, 하반기가 달라지는 이유 26.09.16 (0) | 2026.09.16 |
| 셀트리온 전망|2027년 매출 7조원, 옴니클로·앱토즈마가 중요한 이유 26.09.16 (0) | 2026.09.16 |


