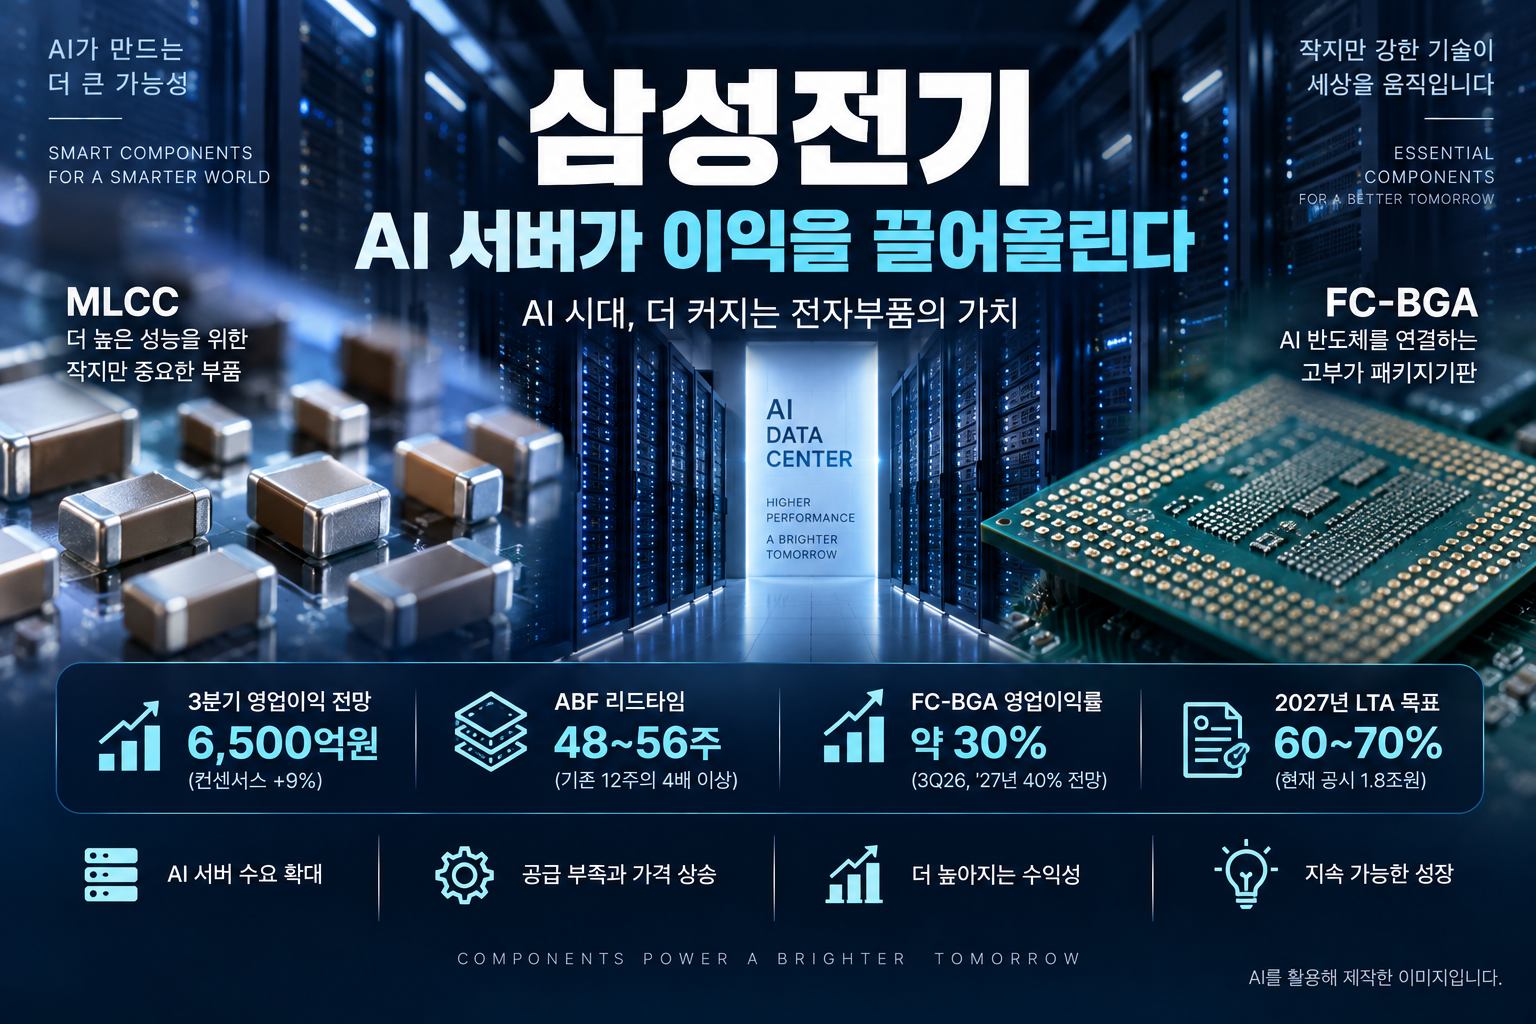
AI 산업이 성장하면 가장 먼저 떠올리는 기업은 GPU나 반도체 기업일 것입니다. 하지만 AI 서버 한 대를 만들기 위해서는 GPU만 필요한 것이 아닙니다. 수많은 전자부품과 고성능 패키지기판도 함께 필요합니다.
이번 iM증권 리포트에서 주목한 기업은 삼성전기입니다.
삼성전기의 핵심 제품인 MLCC와 FC-BGA가 AI 서버 시장 확대와 함께 공급 부족 국면으로 진입하면서 제품 가격과 수익성이 동시에 좋아질 가능성이 나타나고 있기 때문입니다.
특히 이번 리포트에서 중요한 것은 단순한 매출 증가가 아닙니다. MLCC와 FC-BGA의 수익성이 예상보다 빠르게 개선되면서 삼성전기의 이익 전망 자체가 다시 높아질 수 있다는 점입니다.
이번 글에서는 AI 서버 증가가 왜 삼성전기에 중요한지, MLCC와 FC-BGA가 어떤 역할을 하는지, 그리고 앞으로 삼성전기에서 어떤 숫자를 확인해야 하는지 쉽게 살펴보겠습니다.
삼성전기 리포트 한눈에 보기
| 기업 | 삼성전기(009150) |
| 증권사 | iM증권 |
| 발행일 | 2026년 9월 18일 |
| 리포트 제목 | 이익 컨센서스 상향 조정이 재가속화될 전망 |
| 투자의견 | Buy 유지 |
| 목표주가 | 210만원으로 상향 |
| 리포트 기준 종가 | 135만1,000원 |
| 핵심 키워드 | AI 서버·MLCC·FC-BGA·공급 부족·판가 상승 |
iM증권은 삼성전기의 2026~2028년 영업이익 전망치를 각각 상향 조정하면서 목표주가도 기존 200만원에서 210만원으로 높였습니다.
다만 목표주가는 증권사의 추정치일 뿐입니다. 이번 리포트에서 일반 투자자가 더 중요하게 볼 부분은 왜 이익 전망을 다시 올리고 있는가입니다.
⭐ 이번 삼성전기 리포트에서 꼭 봐야 할 3가지
① AI 서버 증가가 MLCC 공급 부족으로 연결되고 있다
첫 번째 핵심은 MLCC입니다.
MLCC는 전기를 저장했다가 필요한 순간 공급하고, 전자회로에서 전압을 안정적으로 유지하는 역할을 하는 작은 부품입니다. 스마트폰과 자동차는 물론 서버에도 매우 많은 MLCC가 사용됩니다.
특히 AI 서버의 성능이 높아질수록 고용량·고성능 MLCC의 중요성도 커질 수 있습니다.
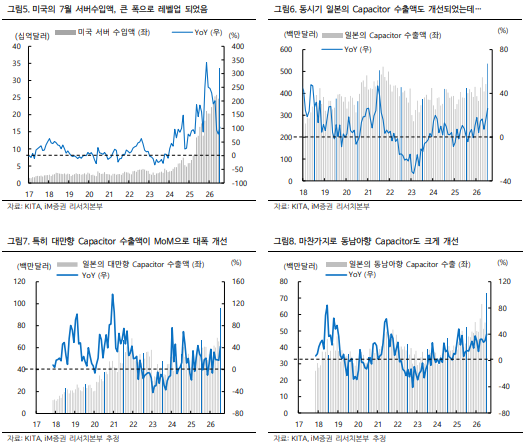
이번 리포트에서 눈에 띄는 것은 실제 서버와 부품의 교역 데이터입니다.
미국의 2026년 7월 서버 수입액은 337억달러로 전월 대비 36% 증가하며 사상 최고치를 기록했습니다.
같은 기간 일본의 대만향 Capacitor 수출액은 전월 대비 46%, 동남아향 수출액은 32% 증가했습니다.
iM증권은 미국 서버 수입과 아시아 Capacitor 교역이 동시에 증가한 것을 GB300을 포함한 AI 서버 출하 확대와 신규 서버 플랫폼 양산 준비가 실제 부품 수요 증가로 이어지고 있다는 신호로 해석하고 있습니다.
더 중요한 변화는 재고와 납기에서도 나타납니다.
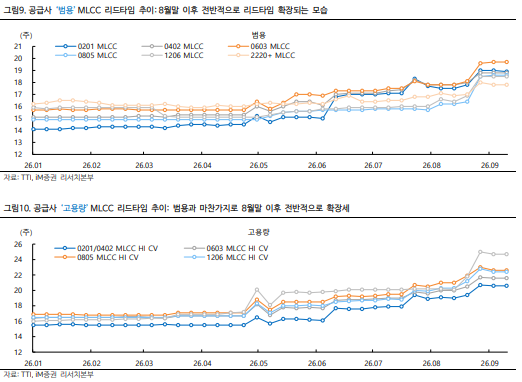
리포트에 따르면 8월 고용량 MLCC에서 나타났던 품절 현상이 9월에는 일부 범용 MLCC까지 확대됐습니다.
일부 유통 품목의 가격은 한 달 만에 크게 상승한 사례도 나타났습니다.
즉 AI 서버용 고부가 제품에 생산능력이 우선 배정되면서 다른 MLCC까지 공급이 빠듯해지고 있다는 것이 iM증권의 해석입니다.
왜 중요할까요?
부품 시장에서 수요는 증가하는데 공급이 부족해지면 제조사의 가격 협상력이 높아질 수 있습니다.
따라서 앞으로는 단순 MLCC 출하량보다 MLCC 가격과 리드타임, 재고 그리고 직납 고객 대상 판가가 실제로 상승하는지를 확인하는 것이 중요합니다.
② FC-BGA는 공급 부족이 더 길어질 가능성이 있다
두 번째 핵심은 FC-BGA입니다.
FC-BGA는 고성능 반도체 칩과 메인보드를 연결하는 고부가 패키지기판입니다. AI 서버와 고성능 CPU·GPU 시장이 성장하면서 중요성이 더욱 커지고 있습니다.
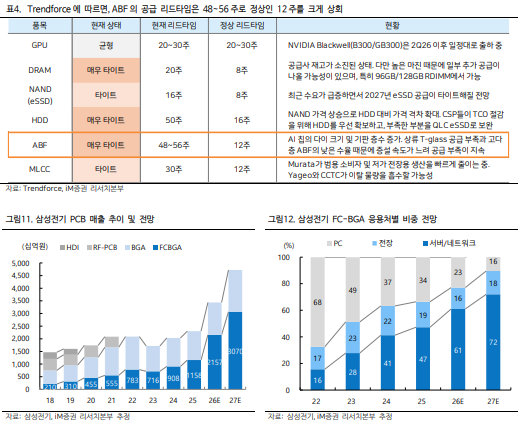
이번 리포트에서 특히 눈에 띄는 숫자는 48~56주입니다.
| 구분 | 현재 리드타임 | 정상 리드타임 |
|---|---|---|
| ABF | 48~56주 | 12주 |
| MLCC | 30주 | 12주 |
ABF는 FC-BGA 제조에 사용되는 핵심 소재입니다.
TrendForce 자료를 인용한 리포트에 따르면 ABF의 조달 리드타임은 정상적인 약 12주보다 훨씬 긴 48~56주까지 늘어난 상태입니다.
AI 반도체의 크기가 커지고 기판 층수가 증가하는 가운데 T-glass 등 상류 원재료의 공급 부족까지 겹치면서 생산능력을 빠르게 늘리기 어려운 상황이라는 설명입니다.
iM증권은 주요 FC-BGA 업체들이 이미 고객사의 향후 칩셋 계획에 맞춰 2030년 이후 물량까지 논의하고 있다고 설명합니다.
그리고 이를 바탕으로 2029년까지의 공급 물량이 상당 부분 예약된 상황으로 해석하고 있습니다.
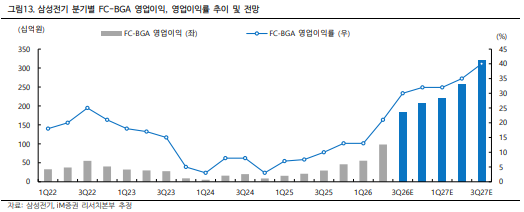
공급 부족은 결국 가격과 수익성으로 연결될 수 있습니다.
iM증권은 FC-BGA 업체들의 판가 인상이 분기마다 10~20% 수준으로 이어지고 있으며, 이러한 흐름이 2027년까지 이어질 것으로 예상합니다.
삼성전기의 2026년 3분기 FC-BGA 영업이익률은 약 30%, 2027년에는 일부 분기 기준 40% 수준까지 상승할 것으로 전망했습니다.
따라서 FC-BGA에서는 매출 증가보다 판가 상승과 영업이익률이 실제로 얼마나 높아지는지가 더 중요한 지표입니다.
③ 이제 중요한 것은 '이익 전망이 얼마나 더 올라가는가'
세 번째 포인트는 실적 전망입니다.
iM증권은 환율 하락이라는 불리한 환경에도 삼성전기의 2026년 3분기 실적이 시장 예상보다 좋을 것으로 보고 있습니다.
| 3Q26 예상 매출 | 3조 8,740억원 |
| 전년 대비 | +34.1% |
| 3Q26 예상 영업이익 | 약 6,500억원 |
| 예상 영업이익률 | 약 16.8% |
리포트는 3분기 예상 영업이익이 시장 컨센서스와 기존 iM증권 추정치를 각각 약 9% 웃돌 것으로 전망하고 있습니다.
특히 2분기와 환율이 같았다고 가정하면 영업이익이 7,000억원에 가까웠을 것으로 추정하고 있습니다.
즉 환율이라는 부정적인 요인을 감안하고도 MLCC와 패키지기판의 수익성 개선 효과가 상당히 강하게 나타나고 있다는 것이 이번 리포트의 핵심 판단입니다.
삼성전기 실적은 얼마나 좋아질 것으로 전망할까?
| 구분 | 2025 | 2026E | 2027E | 2028E |
|---|---|---|---|---|
| 매출 | 11.31조원 | 14.35조원 | 19.27조원 | 23.55조원 |
| 영업이익 | 0.91조원 | 1.93조원 | 4.39조원 | 6.61조원 |
| 영업이익률 | 8.1% | 13.5% | 22.8% | 28.1% |
| 순이익 | 0.71조원 | 1.53조원 | 3.60조원 | 5.43조원 |
여기서 가장 눈여겨볼 숫자는 매출보다 영업이익률입니다.
iM증권 전망대로라면 영업이익률은 2025년 8.1%에서 2026년 13.5%, 2027년 22.8%, 2028년 28.1%로 상승합니다.
즉 삼성전기 투자 포인트의 핵심은 단순히 부품을 더 많이 판매하는 것이 아니라 고부가 MLCC와 FC-BGA 비중 확대 및 가격 상승을 통해 같은 매출에서 더 많은 이익을 남기는 구조로 바뀌는가에 있습니다.
MLCC 사업도 AI 중심으로 구조가 달라진다
리포트의 3페이지 자료를 보면 또 하나 중요한 변화가 보입니다.
과거 삼성전기의 Capacitor 사업은 IT 제품의 비중이 상당히 높았습니다. 하지만 앞으로는 산업용, 특히 AI 관련 수요의 비중이 빠르게 확대될 것으로 전망됩니다.
iM증권 추정 기준 산업용 비중은 2025년 25%에서 2026년 37%, 2027년 46%까지 확대되는 반면, IT 비중은 같은 기간 47%에서 39%, 30%로 낮아질 전망입니다.
이 변화가 현실화된다면 삼성전기를 단순 스마트폰 부품업체 관점에서만 바라보는 것과 AI 인프라용 고부가 부품업체로 바라보는 것 사이에는 차이가 생길 수 있습니다.
LTA도 앞으로 반드시 확인해야 한다
이번 리포트에서 조금 생소하지만 중요한 단어가 LTA입니다.
LTA는 Long-Term Agreement, 즉 장기공급계약을 의미합니다.
삼성전기는 2027년 생산능력의 60~70%를 LTA로 확보하는 것을 목표로 하고 있습니다.
리포트에서는 이를 매출 기준 약 6~7조원 규모로 보고 있으며, 현재까지 공시된 LTA는 약 1.8조원이라고 설명합니다.
장기계약이 중요한 이유는 미래 실적의 예측 가능성을 높여주기 때문입니다.
추가 LTA가 실제로 체결된다면 시장이 삼성전기의 실적을 바라보는 기간도 2027년에서 2028년 이후로 길어질 수 있다는 것이 iM증권의 판단입니다.
앞으로 좋아질 수 있다고 보는 이유
이번 리포트의 논리를 연결하면 비교적 간단합니다.
AI 서버 출하 확대
↓
고성능 MLCC·FC-BGA 수요 증가
↓
공급 부족 및 리드타임 증가
↓
제품 가격 협상력 상승
↓
고부가 제품 비중 확대
↓
영업이익률 상승
↓
삼성전기 이익 전망 상향
특히 2026년 4분기에는 직납 고객을 대상으로 한 MLCC 가격 인상이 추가적인 실적 전망 상향의 변수가 될 수 있다고 iM증권은 보고 있습니다.
삼성전기 MLCC 매출의 80% 이상이 직납이라는 점을 고려하면, 실제 직납 가격이 얼마나 조정되는지가 중요한 확인 포인트입니다.
체크해야 할 위험요인
① AI 서버 투자 속도가 둔화될 가능성
현재 높은 성장 전망의 출발점은 AI 서버 수요입니다. AI 데이터센터 투자가 예상보다 둔화되면 MLCC와 FC-BGA 수급 역시 달라질 수 있습니다.
② 지금의 공급 부족이 계속된다는 보장은 없다
리드타임 증가와 품절은 제조사 입장에서 가격 협상력을 높여주는 요인입니다. 하지만 공급업체의 증설이나 수요 변화가 발생하면 수급 상황은 다시 완화될 수 있습니다.
③ 높은 이익률 전망을 실제로 달성하는지가 중요하다
특히 FC-BGA의 2027년 일부 분기 영업이익률 40% 전망과 삼성전기 전체의 2028년 영업이익률 28.1% 전망은 현재 확정된 실적이 아니라 iM증권의 추정입니다.
따라서 향후 분기 실적에서 MLCC와 패키지 부문의 영업이익률이 실제로 전망치를 따라가는지 확인해야 합니다.
④ 환율도 확인해야 한다
삼성전기는 수출 비중이 높은 기업이기 때문에 환율 변화가 실적에 영향을 줄 수 있습니다. 이번 3분기에도 환율 하락이 실적에 부정적으로 작용한 것으로 iM증권은 추정하고 있습니다.
초보 투자자가 알아둘 내용
MLCC란?
MLCC는 적층세라믹콘덴서입니다. 전자제품 내부에서 전기를 저장하고 필요한 곳에 안정적으로 공급해주는 매우 작은 부품입니다. 스마트폰, 자동차, 서버 등 거의 모든 전자제품에 사용됩니다.
FC-BGA란?
CPU나 GPU 같은 고성능 반도체를 메인보드와 연결하는 고부가 패키지기판입니다. AI 반도체가 고성능화되고 크기가 커질수록 기판 역시 고사양화될 수 있습니다.
리드타임이란?
제품을 주문한 뒤 실제 공급받기까지 걸리는 시간입니다. 평소 12주 걸리던 부품이 30주나 50주 이상 걸린다면 그만큼 공급 상황이 빠듯하다는 신호로 해석할 수 있습니다.
컨센서스란?
여러 증권사 애널리스트가 예상한 실적 전망치의 평균적인 수준입니다.
실적이 컨센서스를 계속 웃돌거나 앞으로의 전망치가 올라가면 시장도 기업의 미래 이익 수준을 다시 평가할 수 있습니다.
핵심 정리|앞으로 삼성전기에서 어떤 숫자를 봐야 할까?
이번 iM증권 리포트를 한 문장으로 정리하면 “AI 서버용 부품 수요 증가가 MLCC와 FC-BGA의 공급 부족을 만들고, 이것이 삼성전기의 가격과 수익성 개선으로 연결되는지를 확인하는 구간”이라고 볼 수 있습니다.
앞으로는 ① MLCC 리드타임과 가격, ② 직납 고객 MLCC 판가 인상 여부, ③ FC-BGA 영업이익률, ④ AI·산업용 MLCC 매출 비중, ⑤ 추가 LTA 체결 규모, ⑥ 삼성전기 전체 영업이익률을 확인하는 것이 중요합니다.
특히 이번 리포트의 핵심 숫자를 하나만 고른다면 매출보다는 영업이익률에 주목할 필요가 있습니다.
iM증권 전망대로 2025년 8.1%였던 영업이익률이 2026년 13.5%, 2027년 22.8%로 올라가는지가 이번 성장 논리를 검증하는 중요한 지표가 될 수 있습니다.
※ 투자 유의사항
이 글은 2026년 9월 18일 iM증권에서 발간한 삼성전기 리포트를 일반 투자자가 이해하기 쉽도록 재구성한 정보성 콘텐츠입니다. 본문의 미래 실적, 영업이익률, 목표주가, 가격 및 수급 전망 등은 증권사 추정치와 전망을 포함하고 있으며 실제 결과와 달라질 수 있습니다. 본 글은 특정 종목의 매수·매도를 권유하기 위한 자료가 아니며, 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.
'투자·기업분석 > ├─ 기업 리포트(증권사)' 카테고리의 다른 글
| LG씨엔에스 기업분석|AI 데이터센터 DBO에서 GPUaaS로 확장하는 이유 26.09.18 (0) | 2026.09.18 |
|---|---|
| 롯데이노베이트 기업분석|AI 데이터센터 DBO가 새로운 성장동력이 되는 이유 26.09.18 (0) | 2026.09.18 |
| 삼성E&A 기업분석|수주 16조원 기대, 미국·중동 에너지와 삼성전자 투자가 중요한 이유 26.09.18 (0) | 2026.09.18 |
| 포스코인터내셔널 기업분석|미국 가스전 7,500억원 인수, LNG 사업이 달라지는 이유 26.09.17 (0) | 2026.09.17 |
| 테스 주가 전망보다 먼저 볼 것|삼성전자·SK하이닉스 메모리 투자와 신규 장비 성장 26.09.17 (0) | 2026.09.17 |
| 팬오션 기업분석|벌크선에서 에너지 수송 선사로, VLCC·LNG가 중요한 이유 26.09.17 (0) | 2026.09.17 |
| 오이솔루션 전망|광트랜시버 쇼티지와 LD칩 내재화, 2027년이 중요한 이유 26.09.16 (0) | 2026.09.16 |
| LIG아큐버 전망|5G SA·스몰셀·V2X가 만드는 2027년 성장 시나리오 26.09.16 (0) | 2026.09.16 |


