삼성E&A를 볼 때 매출과 영업이익만큼 중요한 숫자가 있습니다. 바로 '신규 수주'입니다.
플랜트 기업은 오늘 수주한 프로젝트가 앞으로 몇 년 동안 매출과 이익으로 이어지는 경우가 많기 때문에, 현재 실적뿐 아니라 앞으로 얼마나 많은 일감을 확보하고 있는지를 함께 살펴봐야 합니다.
2026년 9월 16일 iM증권에서 발간한 삼성E&A 리포트의 제목은 「놀라운 수주 실적, 에너지 인프라 투자 수혜」입니다.
이번 리포트에서는 미국과 중동의 에너지 인프라 투자와 삼성전자의 반도체 투자가 동시에 확대되면서 삼성E&A의 신규 수주가 크게 증가할 가능성에 주목하고 있습니다.
삼성E&A 리포트 한눈에 보기
| 기업 | 삼성E&A(028050) |
| 증권사 | iM증권 |
| 발행일 | 2026년 9월 16일 |
| 리포트 제목 | 놀라운 수주 실적, 에너지 인프라 투자 수혜 |
| 증권사 투자의견 | Buy 유지 |
| 목표주가 | 69,000원 유지 |
| 리포트 기준 주가 | 51,000원 |
| 핵심 포인트 | 대형 에너지 프로젝트 + 수주 증가 + 삼성전자 반도체 투자 |
iM증권은 삼성E&A의 12개월 선행 BPS에 Target P/B 2.4배를 적용해 목표주가 69,000원을 제시하고 있습니다.
하지만 이번 리포트에서 목표주가보다 중요하게 볼 부분은 2026~2027년 수주 규모가 과거보다 한 단계 높아질 가능성입니다.
⭐ 이번 삼성E&A 리포트에서 꼭 봐야 할 3가지
① 2026년 신규 수주가 16조원을 넘어설 가능성
이번 리포트에서 가장 먼저 확인해야 할 숫자는 16조원입니다.
삼성E&A는 2026년 신규 수주 가이던스로 12조원을 제시했습니다. 그런데 iM증권은 이미 2026년 3분기까지 누적 신규 수주가 14조원 이상을 기록할 것으로 예상하고 있습니다.
여기에 4분기에도 추가 수주 가능성이 있기 때문에 iM증권은 2026년 연간 신규 수주가 16조원 이상을 기록할 가능성이 높다고 보고 있습니다.
이 숫자가 중요한 이유는 간단합니다.
플랜트 회사의 신규 수주는 앞으로 발생할 매출의 출발점입니다. 올해 수주가 크게 늘어나면 당장 올해 매출에 전부 반영되는 것이 아니라, 프로젝트가 진행되면서 수년에 걸쳐 매출로 인식됩니다.
따라서 수주 증가 → 수주잔고 증가 → 향후 매출 증가라는 흐름으로 이해하면 쉽습니다.
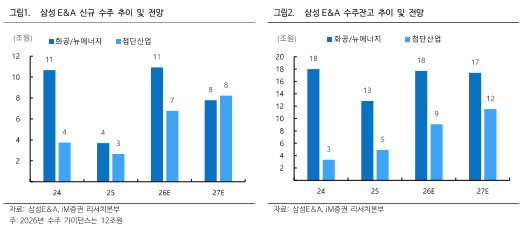
리포트 2페이지 그래프를 보면 화공·에너지 신규 수주는 2025년 약 4조원에서 2026년 약 11조원으로 크게 증가할 것으로 예상됩니다.
전체 수주잔고 역시 2025년 약 18조원 수준에서 2026년 약 26조원으로 크게 늘어나는 그림입니다.
② 미국·중동 에너지 인프라 투자가 새로운 수주 기회
두 번째는 미국과 중동의 에너지 인프라 투자입니다.
iM증권은 미국과 중동에서 진행되는 LNG, CCGT 등 대규모 에너지 프로젝트에서 삼성E&A의 수혜 가능성을 예상하고 있습니다.
여기서 CCGT는 Combined Cycle Gas Turbine의 약자로, 쉽게 말하면 천연가스를 이용하는 복합화력발전입니다.
리포트에 따르면 삼성E&A는 미국 Texas Brownsville LNG 프로젝트의 FEED를 수행한 경험이 있으며, 현재 EPC 전환을 목표로 프로젝트가 진행되고 있습니다.
또한 미국 루이지애나의 Abadi LNG 프로젝트도 2027년 수주 후보로 언급됩니다.
| 프로젝트 | 규모 | 리포트상 시기 |
|---|---|---|
| 멕시코 Pacifico 그린 메탄올 | 20억달러 | 2026년 수의계약 |
| 사우디 Khafji 가스 | 20억달러 | 2026년 |
| 캐나다 Urea | 20억달러 | 2026년 |
| 미국 Abadi LNG | - | 2027년 |
| 멕시코 LNG | - | 2027년 수의계약 |
| 미국 루이지애나 SAF | 30억달러 | 2027년 |
여기서 한 가지 주의할 점도 있습니다.
이 프로젝트들이 모두 삼성E&A의 확정 수주라는 의미는 아닙니다. 일부는 FEED 단계이거나 향후 수주가 기대되는 파이프라인입니다.
따라서 앞으로는 FEED 프로젝트가 실제 EPC 계약으로 전환되는지를 확인하는 것이 중요합니다.
③ 삼성전자 반도체 투자가 삼성E&A에도 중요하다
세 번째 포인트는 조금 의외일 수 있습니다. 삼성E&A가 삼성전자의 반도체 투자 확대에서도 수혜를 받을 수 있다는 점입니다.
삼성E&A는 석유화학이나 LNG 플랜트만 건설하는 회사가 아닙니다. 반도체 공장을 비롯한 산업시설과 관련된 사업도 수행하고 있습니다.
iM증권은 삼성전자의 반도체 투자 확대에 따라 삼성E&A 산업환경 부문의 신규 수주도 증가할 것으로 예상하고 있습니다.
리포트에서 추정한 삼성전자 평택캠퍼스의 삼성E&A 누적 수주 가능 금액을 보면 P1 약 2.4조원, P2 약 4.6조원, P3 약 5.3조원, P4 진행 중 물량 약 6.4조원으로 제시돼 있습니다.
특히 앞으로 관심 있게 볼 곳은 평택 P5와 용인 반도체 클러스터입니다.

리포트에서는 용인 반도체 클러스터의 경우 1기당 삼성E&A가 약 6.7조원 수준의 공사 물량을 확보할 가능성을 추정하고 있습니다.
다만 이 역시 증권사의 추정치입니다. 실제 삼성전자의 투자 일정과 발주 구조에 따라 규모와 시기는 달라질 수 있습니다.
삼성E&A 실적은 어떻게 달라질까?
| 구분 | 2025 | 2026E | 2027E |
|---|---|---|---|
| 매출액 | 9조 290억원 | 10조 8,400억원 | 13조 8,670억원 |
| 영업이익 | 7,920억원 | 9,600억원 | 1조 1,470억원 |
| 영업이익률 | 8.8% | 8.9% | 8.3% |
| 지배주주순이익 | 6,170억원 | 6,580억원 | 8,210억원 |
iM증권은 삼성E&A의 2026년 매출을 10조 8,400억원, 영업이익을 9,600억원으로 전망하고 있습니다.
2027년에는 매출 13조 8,670억원, 영업이익 1조 1,470억원으로 한 단계 더 성장할 것으로 예상합니다.
특히 매출 증가율을 보면 2026년 +20.1%, 2027년 +27.9%로 높은 성장세를 예상하고 있습니다.
중요한 것은 이러한 매출 증가의 배경에 앞서 확보한 대규모 수주가 실제 공정 진행에 따라 매출로 반영되는 과정이 있다는 것입니다.
화공·에너지와 산업환경, 두 사업을 같이 봐야 한다
이번 삼성E&A 리포트의 특징은 성장 동력이 하나가 아니라는 것입니다.
첫 번째 축은 LNG·가스·친환경 플랜트 등을 포함한 화공·에너지 사업입니다.
두 번째 축은 반도체 등 생산시설과 연결되는 산업환경 사업입니다.
리포트 2페이지 그래프를 보면 화공·에너지 매출은 2026년 약 7.1조원에서 2027년 8조원 이상으로 증가하는 흐름이 예상됩니다.
산업환경 매출 역시 삼성전자의 투자 확대와 함께 2027~2028년으로 갈수록 증가할 것으로 전망됩니다.
결국 해외 에너지 인프라 투자와 국내 반도체 투자가 동시에 움직인다는 점이 이번 삼성E&A 리포트에서 가장 흥미로운 부분입니다.
앞으로 좋아질 수 있다고 보는 이유
이번 리포트의 성장 논리를 간단하게 연결하면 다음과 같습니다.
미국·중동 에너지 인프라 투자 확대
+
삼성전자 반도체 투자 확대
↓
삼성E&A 신규 수주 증가
↓
수주잔고 증가
↓
2027년 이후 매출·이익 성장
특히 2026년 수주만 보는 것보다 2027년에도 높은 수주 수준을 유지할 수 있는가가 더 중요합니다.
iM증권은 2027년에도 미국·중동 에너지 투자 사이클이 이어지고, 삼성전자의 반도체 신규 투자까지 더해지면서 신규 수주가 16조원 이상을 기록할 가능성이 있다고 보고 있습니다.
체크해야 할 위험요인
① 프로젝트 수주가 예상보다 늦어질 가능성
현재 언급되는 미국과 중동 프로젝트 가운데 일부는 아직 최종 EPC 계약이 체결된 것이 아닙니다.
FEED 이후 EPC 전환이 지연되거나 발주 자체가 늦어진다면 신규 수주가 증권사의 예상보다 낮아질 수 있습니다.
② 에너지 가격과 글로벌 투자 사이클
LNG와 가스 등 에너지 가격이 크게 하락하거나 글로벌 에너지 기업들이 투자계획을 축소하면 신규 프로젝트 발주에도 영향을 줄 수 있습니다.
③ 삼성전자 반도체 투자 일정
산업환경 부문의 성장 기대에는 삼성전자의 평택·용인 반도체 투자가 중요한 역할을 합니다.
반도체 업황이나 삼성전자의 투자계획 변화로 Fab 건설 일정이 늦어진다면 삼성E&A의 관련 수주 시점 역시 변경될 수 있습니다.
④ 대형 EPC 프로젝트의 원가 관리
EPC 사업은 프로젝트 규모가 큰 만큼 공사비 상승이나 공기 지연, 예상하지 못한 추가 비용이 발생하면 수익성이 영향을 받을 수 있습니다.
따라서 수주 규모뿐 아니라 앞으로 실제 프로젝트가 진행될 때 영업이익률이 안정적으로 유지되는지도 함께 확인해야 합니다.
초보 투자자가 알아둘 용어
EPC란?
EPC는 Engineering, Procurement, Construction의 약자입니다.
설계부터 필요한 장비와 자재 구매, 실제 건설까지 프로젝트 전반을 수행하는 사업이라고 이해하면 쉽습니다.
FEED란?
FEED는 Front End Engineering Design, 즉 기본설계를 의미합니다.
대형 플랜트 프로젝트가 본격적인 EPC 단계로 넘어가기 전에 프로젝트의 구조와 비용 등을 구체화하는 과정입니다.
삼성E&A가 FEED부터 참여하면 프로젝트에 대한 이해도가 높아지기 때문에 향후 EPC 수주 기회를 확보하는 데 유리할 수 있지만, FEED 수행이 반드시 EPC 수주를 보장하는 것은 아닙니다.
수주잔고는 왜 중요할까?
수주잔고는 이미 계약했지만 아직 매출로 인식하지 않은 일감입니다.
따라서 수주잔고가 충분하면 향후 몇 년간 발생할 매출을 어느 정도 예상할 수 있습니다. 플랜트·건설 기업을 분석할 때 신규 수주와 수주잔고를 중요하게 보는 이유입니다.
핵심 정리|앞으로 삼성E&A에서 어떤 숫자를 봐야 할까?
이번 리포트를 한 문장으로 정리하면 “삼성E&A가 해외 에너지 인프라와 국내 반도체 투자라는 두 개의 수주 사이클을 동시에 맞이하고 있다”고 볼 수 있습니다.
따라서 앞으로는 단순히 분기 영업이익만 보는 것보다 ① 2026년 신규 수주가 실제 16조원 이상을 기록하는지, ② 2027년에도 16조원 수준의 높은 수주가 이어지는지, ③ 미국 LNG 프로젝트가 FEED에서 EPC로 전환되는지, ④ 삼성전자 평택·용인 투자가 실제 산업환경 수주로 연결되는지, ⑤ 늘어난 수주잔고가 2027년 매출 성장으로 연결되는지를 확인하는 것이 중요합니다.
특히 신규 수주가 일회성으로 크게 늘어나는 것인지, 아니면 에너지·반도체 투자 확대를 기반으로 높아진 수주 규모가 몇 년간 지속되는지가 삼성E&A의 향후 실적을 판단하는 핵심 포인트가 될 것으로 보입니다.
※ 투자 유의사항
이 글은 2026년 9월 16일 iM증권에서 발간한 삼성E&A 리포트를 일반 투자자가 이해하기 쉽게 재구성한 자료입니다. 본문의 목표주가와 미래 수주·실적 전망은 증권사의 추정치이며 실제 결과와 달라질 수 있습니다. 본 글은 특정 종목에 대한 매수·매도 추천을 목적으로 하지 않으며, 최종 투자 판단과 책임은 투자자 본인에게 있습니다.
'투자·기업분석 > ├─ 기업 리포트(증권사)' 카테고리의 다른 글
| 포스코인터내셔널 기업분석|미국 가스전 7,500억원 인수, LNG 사업이 달라지는 이유 26.09.17 (0) | 2026.09.17 |
|---|---|
| 테스 주가 전망보다 먼저 볼 것|삼성전자·SK하이닉스 메모리 투자와 신규 장비 성장 26.09.17 (0) | 2026.09.17 |
| 팬오션 기업분석|벌크선에서 에너지 수송 선사로, VLCC·LNG가 중요한 이유 26.09.17 (0) | 2026.09.17 |
| 오이솔루션 전망|광트랜시버 쇼티지와 LD칩 내재화, 2027년이 중요한 이유 26.09.16 (0) | 2026.09.16 |
| LIG아큐버 전망|5G SA·스몰셀·V2X가 만드는 2027년 성장 시나리오 26.09.16 (0) | 2026.09.16 |
| RFHIC 기업분석|2027년 영업이익 753억원 전망, 주파수 경매가 중요한 이유 26.09.16 (0) | 2026.09.16 |
| KMW 전망|2027년 흑자전환? 미국·국내 주파수 경매가 중요한 이유 26.09.16 (0) | 2026.09.16 |
| 펌텍코리아 전망|수주·가격 인상·CAPA 증설, 하반기가 달라지는 이유 26.09.16 (0) | 2026.09.16 |


