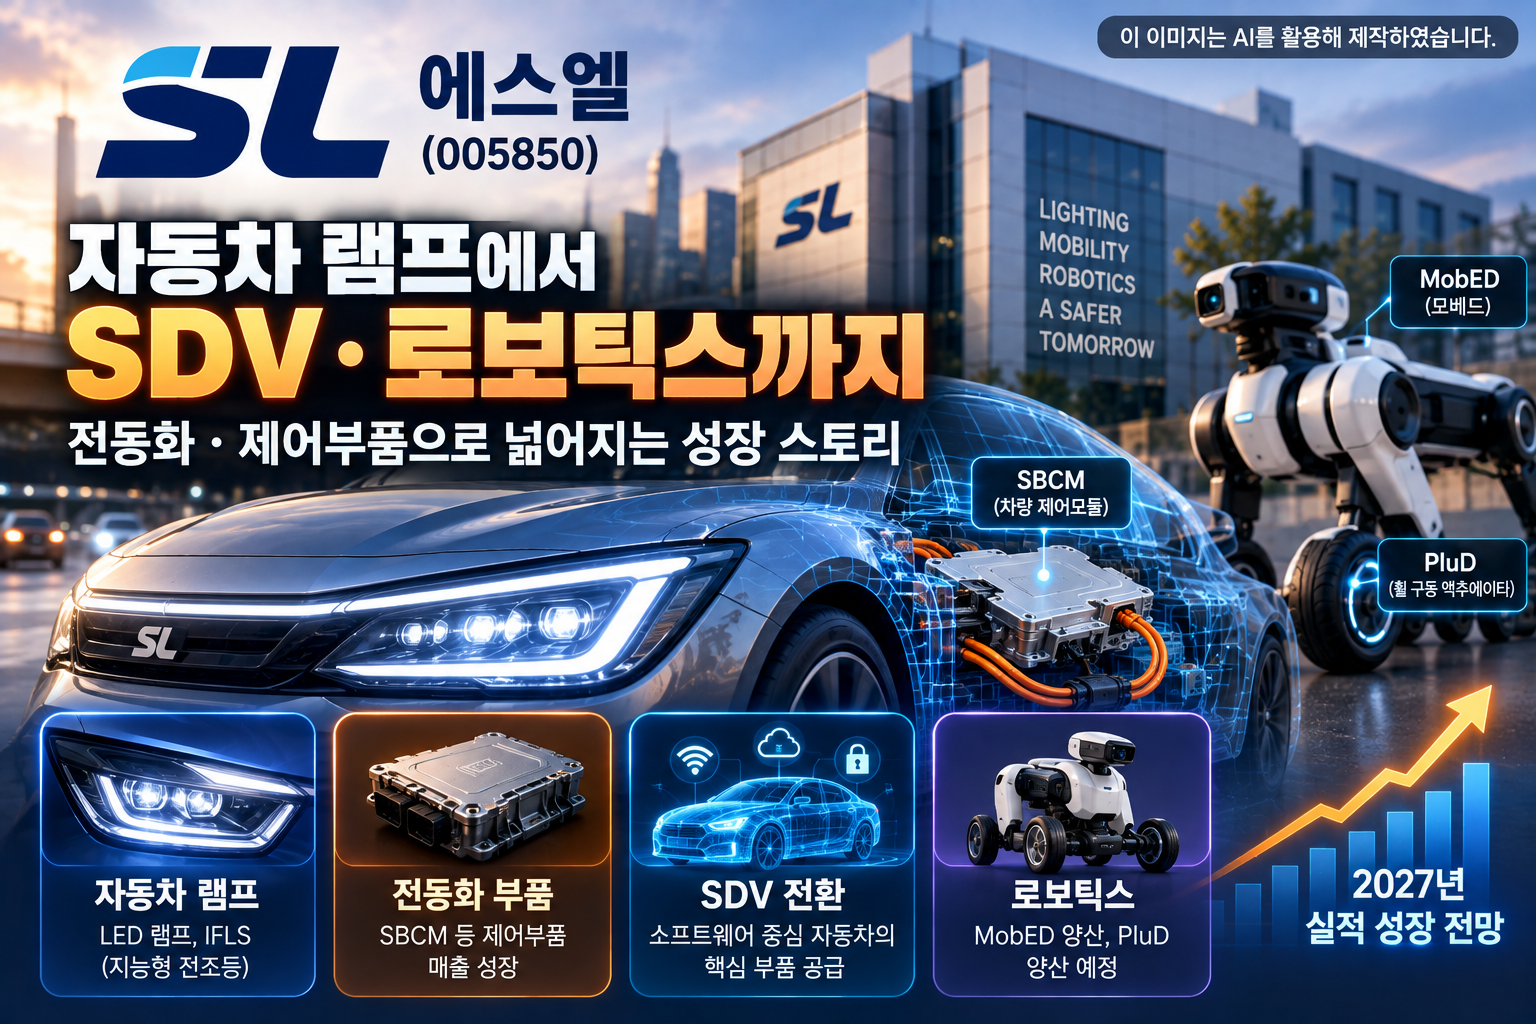
에스엘이라고 하면 자동차 헤드램프를 만드는 부품회사를 먼저 떠올릴 수 있습니다.
하지만 2026년 9월 28일 한화투자증권이 발간한 리포트에서 주목하는 부분은 기존 램프 사업보다 한 단계 더 나아가 있습니다.
바로 SDV(소프트웨어 중심 자동차)와 전동화 부품, 그리고 로봇 사업으로 이어지는 사업영역 확대입니다.
최근에는 주요 고객사의 인도 공장 화재와 파업으로 단기적인 생산 차질이 발생했지만, 한화투자증권은 4분기부터 신차 중심으로 물량 차질이 해소되면서 매출이 회복될 것으로 전망하고 있습니다.
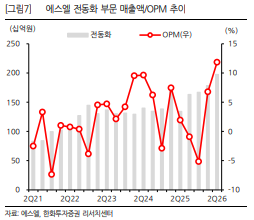
특히 에스엘의 전동화 매출은 2026년 상반기 3,760억원으로 전년 동기 대비 22.4% 성장했고, 2분기에는 전년 동기 대비 47% 증가했습니다.
여기에 현대차 로보틱스랩의 MobED(모베드) 양산과 휠 구동 액추에이터 PluD(Plug & Drive)까지 더해지면서 에스엘을 단순 자동차 램프 회사로만 보기 어려워지고 있습니다.
따라서 이번 리포트에서는 단기적인 고객사 생산 차질보다 에스엘의 매출 구조가 앞으로 어떻게 달라지는지를 중심으로 살펴보겠습니다.
에스엘 리포트 한눈에 보기
| 기업 | 에스엘(005850) |
| 증권사 | 한화투자증권 |
| 발행일 | 2026년 9월 28일 |
| 리포트 제목 | 단기 물량 차질보다는 SDV-로보틱스 전환에 주목하자 |
| 증권사 투자의견 | Buy 유지 |
| 목표주가 | 89,000원 유지 |
| 리포트 기준 주가 | 48,300원 |
| 핵심 키워드 | 자동차 램프 · 전동화 · SDV · SBCM · 로보틱스 · MobED |
한화투자증권은 에스엘에 대해 Buy 의견과 목표주가 89,000원을 유지했습니다. 다만 목표주가는 증권사의 전망이며 실제 주가 움직임과는 다를 수 있습니다.
⭐ 이번 에스엘 리포트에서 꼭 봐야 할 3가지
① 고객사 생산 차질보다 4분기 신차 효과가 중요하다
에스엘의 최근 실적에는 단기적인 악재가 있었습니다.
2026년 2분기에는 주요 고객사의 인도 공장 화재가 발생했고, 3분기에는 고객사 파업 영향까지 더해지면서 매출과 이익 개선 속도가 둔화됐습니다.
하지만 한화투자증권은 이를 구조적인 성장 둔화보다 일시적인 물량 차질에 가깝게 보고 있습니다.
4분기부터는 북미 텔루라이드 풀체인지 증산, 스포티지 HEV 현지 물량 확대, 제네시스 하이브리드 신차 출시 등에 따라 램프와 전동화 부품 매출이 증가할 것으로 전망했습니다.
유럽 EV 제품 매출 확대와 국내 PBV 물량 증가, 인도 셀토스 등 권역별 신차 출시도 물량 회복에 도움이 될 것으로 보고 있습니다.
즉 앞으로 확인해야 할 것은 단순히 파업이나 공장 화재가 끝났느냐가 아니라 신차 물량이 실제 에스엘의 4분기 매출 회복으로 연결되는지입니다.
② 자동차 램프 회사에서 'SDV 제어부품 회사'로 변화 중
이번 리포트에서 가장 눈여겨볼 부분입니다.
에스엘의 전통적인 주력 사업은 자동차 램프입니다. 하지만 램프 자체도 단순 조명에서 제어 기반 LED 램프와 IFLS(Intelligent Front Lighting System)로 변화하고 있습니다.
동시에 전동화 부품 매출도 빠르게 증가하고 있습니다.
| 2026년 상반기 전동화 매출 | 3,760억원 |
| 전년 동기 대비 증가율 | +22.4% |
| 2Q26 전동화 매출 증가율 | +47% YoY |
| 전체 매출 내 전동화 비중 | 약 14% |
아직 전체 매출에서 차지하는 비중은 크지 않지만 성장 속도를 볼 필요가 있습니다.
특히 SBCM(Side Body Control Module) 수주 물량이 2026년 신차부터 적용되기 시작하면서 전동화 매출 성장에 기여하고 있습니다.
SBCM은 차량의 여러 기능을 제어하는 전자제어 부품입니다.
자동차가 SDV로 변화할수록 여러 기능을 개별적으로 제어하던 구조에서 도메인 단위로 통합해 제어하는 방향으로 변화할 수 있기 때문에 이러한 제어부품의 중요성이 커질 수 있습니다.
또 하나 주목할 숫자는 20.1%입니다.
에스엘은 2025년 전체 수주금액의 20.1%를 전동화 제품으로 수주했습니다. 따라서 한화투자증권은 앞으로 전동화 매출 비중이 점진적으로 증가할 것으로 전망하고 있습니다.
③ 이제는 로봇 부품을 넘어 '제조 역할'까지 확대
이번 리포트에서 가장 새로운 성장축은 로보틱스입니다.
에스엘은 2026년 3월 현대차 로보틱스랩의 MobED(모베드) 얼라이언스에 참여했습니다.
그리고 리포트에 따르면 2026년 9월부터 MobED 관련 양산이 본격화됐습니다.
여기에 휠 구동 액추에이터인 PluD(Plug & Drive)도 2027년부터 양산될 예정입니다.
이 부분이 중요한 이유는 에스엘의 역할이 단순히 특정 로봇 부품을 납품하는 수준을 넘어 로봇 제조 영역으로 확대될 가능성을 보여주기 때문입니다.
한화투자증권은 새만금 AI·로봇 제조 생태계 등을 포함해 에스엘이 국내 로봇 밸류체인에서 모듈·어셈블리 핵심 공급자로 역할을 확대할 가능성에 주목하고 있습니다.
다만 현재 단계에서는 로봇 사업이 기존 자동차 사업만큼 큰 매출을 만들어내고 있다고 보기는 어렵습니다.
따라서 앞으로는 MobED와 PluD 양산이 실제로 어느 정도의 수주·매출·이익을 발생시키는지 확인해야 합니다.
실적은 어떻게 달라질까?
| 구분 | 2025 | 2026E | 2027E |
|---|---|---|---|
| 매출액 | 5조 2,400억원 | 5조 6,160억원 | 6조 5,230억원 |
| 영업이익 | 4,070억원 | 4,510억원 | 5,460억원 |
| 영업이익률 | 7.8% | 8.0% | 8.4% |
한화투자증권은 2026년 에스엘 매출액을 5조 6,160억원, 영업이익을 4,510억원으로 전망하고 있습니다.
전년 대비 각각 7.2%, 10.8% 증가하는 수준입니다.
그리고 2027년에는 매출 6조 5,230억원, 영업이익 5,460억원을 전망하고 있습니다.
특히 2027년 예상 매출 증가율은 16.2%, 영업이익 증가율은 21.1%입니다.
즉 이번 리포트의 실적 전망에서 중요한 것은 2026년보다 오히려 2027년 성장 가속 여부라고 볼 수 있습니다.
그런데 2026년 실적 전망은 오히려 낮아졌다
이번 리포트를 긍정적인 내용만 보고 넘어가면 안 되는 이유가 있습니다.
한화투자증권은 지난 5월 전망과 비교해 2026년 실적 추정치를 하향 조정했습니다.
| 구분 | 기존 전망 | 변경 전망 | 변동률 |
|---|---|---|---|
| 매출액 | 5조 8,840억원 | 5조 6,160억원 | -4.6% |
| 영업이익 | 5,120억원 | 4,510억원 | -11.9% |
| EPS | 9,009원 | 8,501원 | -5.6% |
즉 한화투자증권이 장기적인 SDV·로봇 성장 가능성을 긍정적으로 보고 있다고 해서 단기 실적 전망까지 좋아진 것은 아닙니다.
오히려 고객사의 생산 차질 등을 반영해 2026년 영업이익 전망을 기존보다 11.9% 낮췄습니다.
그럼에도 목표주가 89,000원을 유지했다는 것은 한화투자증권이 단기 실적 감소보다 향후 사업구조 변화와 중장기 성장성을 더 중요하게 평가하고 있다는 의미로 이해할 수 있습니다.
배당도 이번 리포트의 중요한 포인트
성장사업 외에 이번 리포트에서 눈에 띄는 부분이 주주환원입니다.
한화투자증권은 2026년 배당소득 분리과세 기준 충족을 위해 배당성향 40% 이상을 유지한다고 가정할 경우, 2026년 DPS를 3,400원으로 전망했습니다.
2025년 DPS 2,770원과 비교하면 22.7% 증가한 수준입니다.
| 2024 DPS | 1,200원 |
| 2025 DPS | 2,770원 |
| 2026E DPS | 3,400원 |
| 2027E DPS | 3,800원 |
다만 2026년과 2027년 배당금은 확정된 금액이 아니라 한화투자증권의 예상치라는 점은 반드시 구분해서 봐야 합니다.
앞으로 에스엘이 좋아질 수 있는 이유
이번 리포트의 성장 논리를 간단하게 연결하면 다음과 같습니다.
주요 고객사 신차 출시 확대
↓
램프·전동화 부품 매출 증가
↓
SBCM 등 제어부품 수주 확대
↓
SDV 전환 수혜 가능성
↓
MobED·PluD 로봇 양산
↓
자동차 부품에서 로봇 제조 영역으로 사업 확대
결국 핵심은 에스엘이 기존 램프 사업의 경쟁력을 유지하면서 전동화 제어부품과 로봇이라는 새로운 성장축을 얼마나 크게 만들어낼 수 있느냐입니다.
체크해야 할 위험요인
① 고객사 생산 차질
2026년 2분기 인도 공장 화재와 3분기 파업에서 확인했듯이 자동차 부품회사는 완성차 고객사의 생산 일정에 영향을 받을 수 있습니다.
따라서 4분기 신차 생산 정상화 여부를 확인해야 합니다.
② 전동화 매출 비중은 아직 크지 않다
전동화 사업이 빠르게 성장하고 있지만 현재 전체 매출에서 차지하는 비중은 약 14% 수준입니다.
따라서 향후 수주 증가가 실제 매출 비중 확대로 이어지는지 확인할 필요가 있습니다.
③ 로봇 사업은 이제 양산을 시작하는 단계
MobED 관련 양산은 2026년 9월 본격화됐고 PluD는 2027년부터 양산될 예정입니다.
로봇이라는 성장 스토리는 흥미롭지만, 아직 실제 실적 기여 규모를 확인해야 하는 단계라는 점도 중요합니다.
④ 2026년 실적 전망이 하향됐다
이번 리포트에서 2026년 영업이익 전망은 기존 5,120억원에서 4,510억원으로 11.9% 낮아졌습니다.
따라서 4분기 실적 회복과 2027년 성장 전망이 실제 숫자로 확인되는지를 지켜봐야 합니다.
초보 투자자가 알아둘 내용|SDV가 왜 자동차 부품회사에 중요할까?
SDV는 Software Defined Vehicle의 약자로, 소프트웨어 중심 자동차를 의미합니다.
과거 자동차에서는 각종 기능이 개별 하드웨어와 제어기에 강하게 묶여 있었다면, SDV에서는 여러 기능을 통합적으로 제어하고 소프트웨어를 통해 기능을 추가하거나 개선하는 방향으로 발전하고 있습니다.
이 과정에서 단순한 기계식 자동차 부품뿐 아니라 차량의 전력·샤시·조명 등을 제어하는 전자제어 부품의 역할이 중요해질 수 있습니다.
그래서 에스엘의 SBCM과 제어 기반 LED 램프, 전동화 부품의 성장을 함께 볼 필요가 있는 것입니다.
핵심 정리|앞으로 에스엘에서 무엇을 확인해야 할까?
이번 한화투자증권 리포트를 단순하게 정리하면 "단기 물량 차질보다 에스엘의 사업구조 변화를 보자"는 내용입니다.
기존 자동차 램프 사업이 여전히 매출의 대부분을 차지하지만, 그 안에서도 제어 기반 램프로 변화하고 있으며 전동화 제어부품과 로봇으로 사업영역이 확대되고 있습니다.
따라서 앞으로는 ① 4분기 신차 물량 회복, ② 전동화 매출 증가율, ③ 전체 매출에서 전동화가 차지하는 비중, ④ SBCM 신규 수주와 적용 차종 확대, ⑤ MobED 양산 규모, ⑥ 2027년 PluD 양산, ⑦ 2027년 매출 6조 5,230억원과 영업이익 5,460억원 전망 달성 여부, ⑧ 실제 배당성향과 DPS를 확인하는 것이 중요합니다.
특히 이번 리포트에서 일반 투자자가 가장 눈여겨볼 변화는 에스엘을 단순 자동차 램프 회사가 아니라 SDV 제어부품과 로봇 제조까지 확장하는 자동차 부품회사로 볼 수 있을지입니다.
앞으로 전동화와 로봇 사업이 실제 매출 비중을 높여간다면 이러한 사업구조 변화가 숫자로 확인되기 시작할 것입니다.
※ 투자 유의사항
이 글은 2026년 9월 28일 한화투자증권에서 발간한 에스엘 리포트를 일반 투자자가 이해하기 쉽게 재구성한 정보성 콘텐츠입니다. 본문에 포함된 목표주가, 실적 전망, 배당 전망 및 SDV·로보틱스 사업에 대한 평가는 한화투자증권의 분석과 추정이 포함되어 있으며 실제 결과와 달라질 수 있습니다. 특히 2026년 및 2027년 실적과 DPS는 확정된 실적이나 배당금이 아닌 증권사의 전망치입니다. 본 글은 특정 종목의 매수·매도를 권유하기 위한 자료가 아니며 최종 투자 판단과 책임은 투자자 본인에게 있습니다.
'투자·기업분석 > ├─ 기업 리포트(증권사)' 카테고리의 다른 글
| HL D&I 기업분석|영업이익 개선에도 PBR 0.2배, 저평가 탈출의 조건은? (0) | 2026.09.28 |
|---|---|
| HPSP 기업분석|NAND·DRAM 고객 확대, 2027년 영업이익 2,328억원 전망 26.09.28 (0) | 2026.09.28 |
| 우리넷 기업분석|PTN 전송장비에서 양자암호까지, 2027년 실적이 중요한 이유 26.09.23 (0) | 2026.09.23 |
| 이수스페셜티케미컬 기업분석|전고체 배터리 황화리튬, 150톤 양산이 중요한 이유 26.09.22 (0) | 2026.09.22 |
| 에스티팜 기업분석|913억원 올리고 수주, 2027년 CDMO 성장이 중요한 이유 26.09.22 (0) | 2026.09.22 |
| 지엔씨에너지 기업분석|AI 데이터센터 비상발전기 수주, 2028년까지 이어지는 이유 26.09.22 (0) | 2026.09.22 |
| 대한유화 기업분석|2027년이 중요한 이유, 분리막 PE·커패시터 PP가 바꿀 실적 26.09.22 (0) | 2026.09.22 |
| 현대건설 기업분석|원전·SMR·AI 데이터센터, 2027년 영업이익 1조원 전망 이유 26.09.21 (0) | 2026.09.21 |


