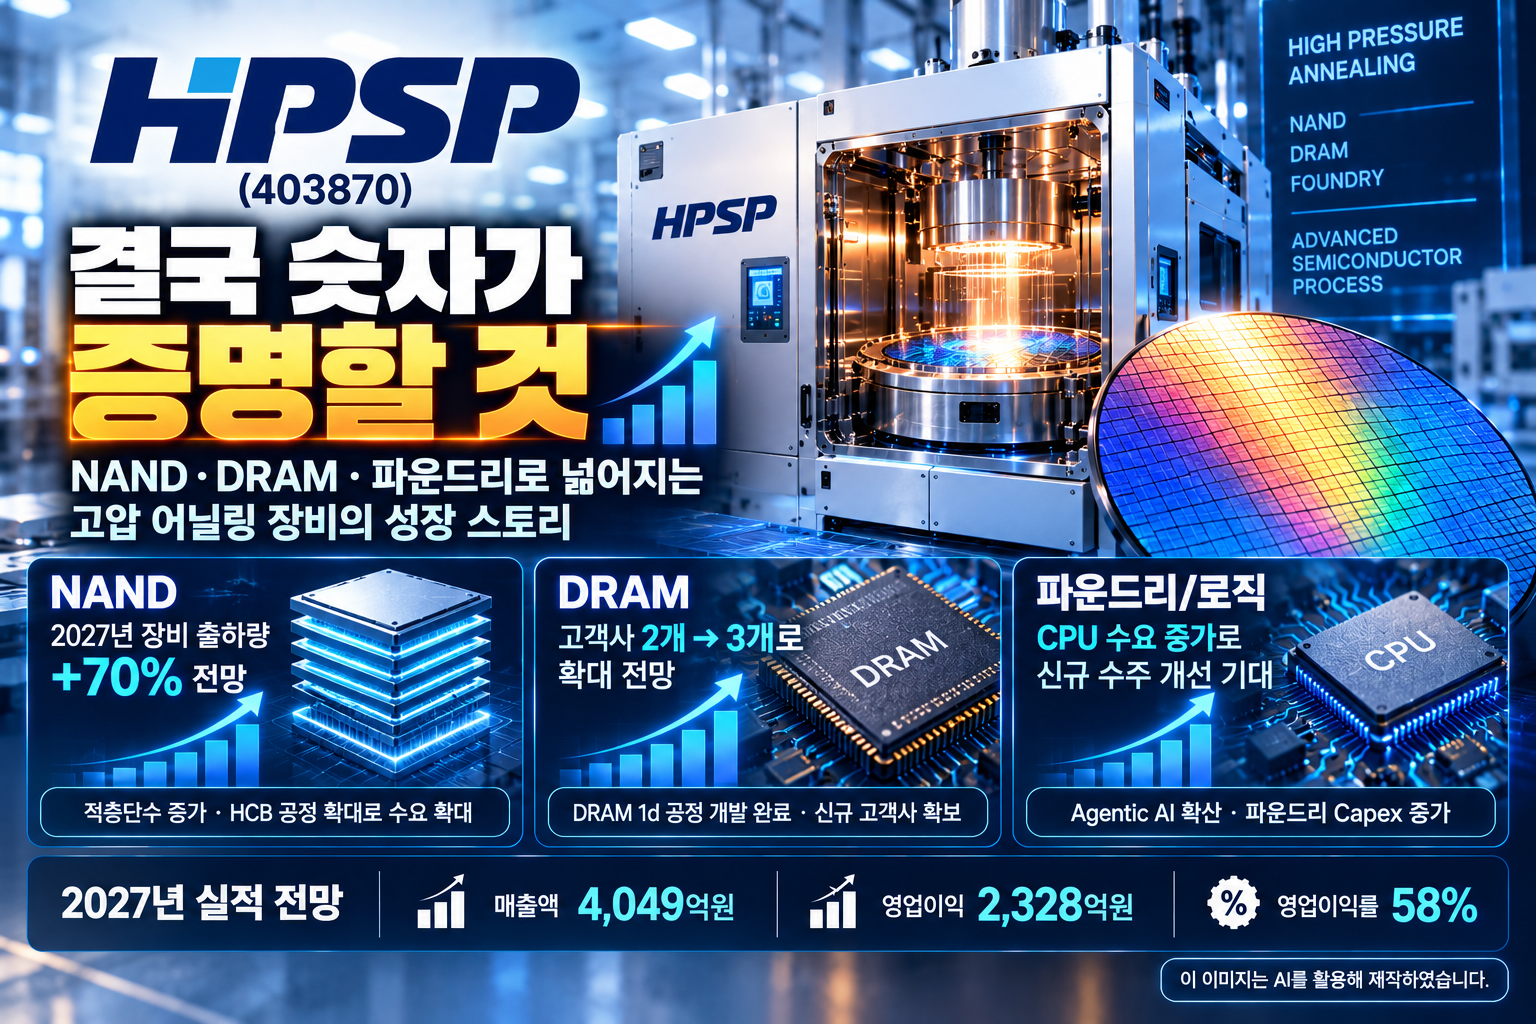
HPSP는 반도체 공정에 사용되는 고압 어닐링(HPA) 장비를 만드는 기업입니다.
2026년 9월 대신증권이 발간한 이번 HPSP 리포트의 제목은 '결국 숫자가 증명할 것'입니다.
제목처럼 이번 리포트에서 가장 중요한 것은 단순한 반도체 업황 회복 기대가 아닙니다.
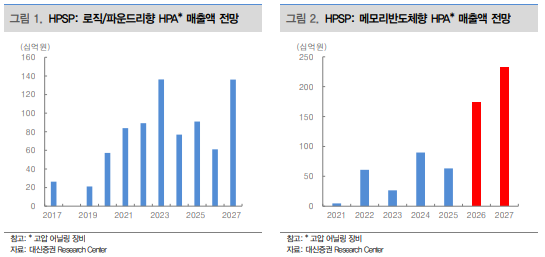
대신증권은 HPSP의 고압 어닐링 장비가 NAND에서 적용 범위를 넓히고, DRAM에서는 고객사가 증가하며, 로직·파운드리에서도 신규 수주가 개선되는 변화에 주목하고 있습니다.
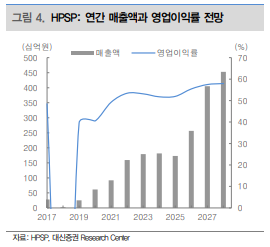
그 결과 2025년 1,730억원 수준으로 예상되는 매출액이 2026년 2,564억원, 2027년에는 4,049억원까지 증가할 것으로 전망했습니다.
따라서 이번 리포트에서는 "반도체 투자가 회복될까?"보다 "HPSP 장비를 사용하는 고객과 공정이 실제 얼마나 늘어나고 있는가?"를 중심으로 살펴보겠습니다.
HPSP 리포트 한눈에 보기
| 기업 | HPSP(403870) |
| 증권사 | 대신증권 |
| 리포트 제목 | 결국 숫자가 증명할 것 |
| 증권사 투자의견 | BUY 유지 |
| 목표주가 | 71,000원으로 상향 |
| 리포트 기준 주가 | 55,500원 |
| 핵심 키워드 | 고압 어닐링 · NAND · DRAM 1d · HCB · 파운드리 · 고객 다변화 |
대신증권은 신규 수주 확대에 따른 이익 전망 상향을 반영해 HPSP의 목표주가를 71,000원으로 상향하고 BUY 의견을 유지했습니다.
다만 목표주가는 증권사의 실적 전망과 밸류에이션 가정을 바탕으로 한 판단입니다. 이번 글에서는 목표주가 자체보다 실제 사업과 실적에서 어떤 변화가 예상되는지를 중심으로 살펴보겠습니다.
⭐ 이번 HPSP 리포트에서 꼭 봐야 할 3가지
① NAND가 다시 HPSP 성장의 핵심이 될 전망
이번 리포트에서 첫 번째로 주목해야 할 숫자는 70%입니다.
대신증권은 HPSP의 2027년 NAND향 장비 출하량이 전년 대비 70% 증가할 것으로 전망했습니다.
2023~2025년 상대적으로 부진했던 NAND가 향후 HPSP의 성장을 이끄는 핵심 사업으로 다시 자리 잡을 수 있다는 전망입니다.
여기에는 크게 두 가지 이유가 있습니다.
첫 번째는 3D NAND 적층단수 증가입니다.
3D NAND는 메모리 셀을 수직으로 쌓아 저장용량을 높이는 구조인데, 적층단수가 300단 이상으로 높아지면서 고압 어닐링 장비를 활용할 실익도 커지고 있다는 것이 대신증권의 분석입니다.
대신증권은 사실상 모든 NAND 업체가 고압 어닐링 장비 채택을 결정한 것으로 추정하고 있으며, 2027년에는 5개 고객사에 장비를 공급할 것으로 전망했습니다.
즉 HPSP 입장에서는 NAND 시장 자체의 투자 증가뿐 아니라 장비를 사용하는 고객사가 늘어나는 효과까지 기대할 수 있다는 의미입니다.
② HCB가 새로운 기회가 될 수 있다
NAND에서는 단순히 적층단수를 계속 높이는 기술만 개발되는 것이 아닙니다.
차세대 3D NAND에서는 HCB(Wafer to Wafer Bonding)을 적용하는 새로운 공정도 함께 개발되고 있습니다.
쉽게 설명하면 각각 만들어진 웨이퍼를 서로 결합하는 방식입니다.
대신증권은 HCB의 침투율이 높아질 경우 고압 어닐링 장비의 활용성 역시 더욱 높아질 수 있다고 보고 있습니다.
즉 NAND에서 HPSP가 기대할 수 있는 성장은 단순한 기존 장비 판매량 증가뿐 아니라 새로운 제조공정에서 장비가 추가로 사용될 가능성까지 포함합니다.
③ DRAM 고객 다변화가 2027년부터 본격화
이번 리포트에서 NAND 못지않게 중요한 변화가 DRAM입니다.
대신증권은 현재 HPSP가 DRAM에서 2개 고객사를 확보한 것으로 추정하고 있습니다.
그리고 DRAM 1d 개발이 완료되면 고객사가 3개사까지 증가할 것으로 전망했습니다.
DRAM 3사는 연말까지 1d 공정 개발 완료를 목표로 하고 있으며, 2027년 준공 예정인 신규 공장에 DRAM 1d 라인을 구축할 것으로 대신증권은 추정하고 있습니다.
특히 대신증권은 DRAM 3사 가운데 2개사가 DRAM 1d 공정에서 고압 어닐링 장비를 활용할 것으로 전망하고 있습니다.
이 전망이 실제 수주로 이어진다면 HPSP 입장에서는 NAND에 이어 DRAM에서도 고객 다변화가 본격화되는 것입니다.
로직·파운드리에서도 다시 성장이 시작될까?
HPSP의 성장축은 메모리 반도체에만 있는 것이 아닙니다.
대신증권은 로직·파운드리 업체들의 설비투자 확대에 따라 로직·파운드리향 장비 매출 성장도 다시 시작될 것으로 전망했습니다.
여기에 추가적인 기회로 언급된 것이 CPU입니다.
대신증권은 Agentic AI 확산에 따라 CPU 공급 부족이 심화되고 있으며, 이 변화가 HPSP의 신규 수주 증가로 이어질 가능성이 있다고 판단했습니다.
결국 HPSP의 성장 방향을 정리하면 NAND + DRAM + 로직·파운드리로 적용처가 넓어지는 구조입니다.
실적은 얼마나 좋아질 것으로 예상할까?
이번 리포트의 제목이 '결국 숫자가 증명할 것'인 만큼 가장 중요한 부분은 역시 실적 전망입니다.
| 구분 | 2025F | 2026F | 2027F |
|---|---|---|---|
| 매출액 | 1,730억원 | 2,564억원 | 4,049억원 |
| 영업이익 | 899억원 | 1,422억원 | 2,328억원 |
| 영업이익률 | 52% | 55% | 58% |
| 순이익 | 727억원 | 1,265억원 | 1,868억원 |
숫자만 보면 변화가 상당히 큽니다.
2025년 1,730억원으로 예상되는 매출액이 2027년에는 4,049억원으로 증가하는 전망입니다.
같은 기간 영업이익은 899억원에서 2,328억원으로 증가할 것으로 예상됩니다.
특히 눈에 띄는 것은 영업이익률입니다.
대신증권은 2025년 52%에서 2026년 55%, 2027년에는 58%까지 상승할 것으로 전망하고 있습니다.
즉 HPSP는 단순히 매출이 늘어나는 것뿐 아니라 높은 수익성을 유지하면서 외형이 확대될 것이라는 전망입니다.
2026년 실적 전망도 이번에 다시 올라갔다
이번 리포트에서 중요한 점은 단순히 장기 전망만 좋아진 것이 아니라는 것입니다.
대신증권은 신규 수주 확대 효과를 반영해 2026년 실적 전망을 기존보다 상향했습니다.
| 구분 | 기존 전망 | 변경 전망 | 변화 |
|---|---|---|---|
| 매출액 | 2,420억원 | 2,560억원 | +5.8% |
| 영업이익 | 1,310억원 | 1,420억원 | +8.6% |
| 영업이익률 | 54.0% | 55.4% | +1.4%p |
| EPS | 1,429원 | 1,532원 | +7.2% |
특히 매출 전망이 5.8% 상향된 것보다 영업이익 전망이 8.6% 상향됐다는 점을 눈여겨볼 만합니다.
이는 신규 수주 확대가 매출 증가뿐 아니라 수익성 개선에도 영향을 줄 것으로 증권사가 예상하고 있다는 의미입니다.
2026년 4분기부터 실적이 크게 달라질 전망
연간 숫자만 보면 실적 변화가 언제 시작되는지 알기 어렵습니다. 그래서 분기별 전망도 볼 필요가 있습니다.
| 구분 | 3Q26E | 4Q26E | 1Q27E | 2Q27E |
|---|---|---|---|---|
| 매출액 | 455억원 | 1,329억원 | 1,165억원 | 1,341억원 |
| 영업이익 | 232억원 | 745억원 | 694억원 | 818억원 |
| 영업이익률 | 51% | 56% | 60% | 61% |
대신증권 전망에서 가장 눈에 띄는 부분은 2026년 4분기입니다.
3분기 예상 매출 455억원에서 4분기에는 1,329억원으로 크게 증가할 것으로 예상합니다.
영업이익 역시 232억원에서 745억원으로 증가하는 전망입니다.
따라서 향후 실제 실적을 확인할 때는 2026년 4분기부터 대신증권이 예상한 수주와 매출 증가가 나타나는지가 중요한 확인 포인트가 됩니다.
HPSP의 고압 어닐링 장비란 무엇일까?
HPA는 High Pressure Annealing, 즉 고압 어닐링을 의미합니다.
반도체 제조 과정에서는 여러 공정을 거치면서 반도체 소자의 특성과 품질을 개선하기 위한 열처리가 필요합니다.
HPSP는 이러한 과정에 사용되는 고압 어닐링 장비를 공급합니다.
중요한 것은 반도체 공정이 미세화되고 구조가 복잡해질수록 특정 공정에서 고압 어닐링 장비를 활용할 필요성이 높아질 수 있다는 점입니다.
그래서 이번 리포트에서는 NAND 적층단수 증가, DRAM 1d 공정 전환, HCB 같은 차세대 NAND 기술을 HPSP 장비의 적용처 확대와 연결해서 보고 있습니다.
신규 장비도 다음 성장동력으로 준비 중
현재 HPSP의 핵심은 고압 어닐링 장비이지만, 대신증권은 앞으로의 성장동력으로 HPO와 Toxin 가스를 활용한 신규 장비도 언급했습니다.
즉 기존 HPA 장비의 고객 확대뿐 아니라 향후 새로운 장비군이 추가된다면 성장의 축이 더 넓어질 가능성이 있습니다.
다만 이번 리포트에서는 신규 장비의 구체적인 매출 규모나 양산 시점까지 제시하지 않았기 때문에, 현재 실적 전망의 핵심은 여전히 HPA 장비의 고객 및 적용처 확대로 보는 것이 적절합니다.
현금도 빠르게 쌓일 것으로 전망된다
HPSP의 높은 영업이익률은 현금흐름에도 영향을 줄 수 있습니다.
대신증권은 HPSP의 현금및현금성자산이 2025년 940억원에서 2026년 1,610억원, 2027년에는 2,700억원까지 증가할 것으로 전망했습니다.
또한 2027년까지 차입금은 없는 것으로 추정하고 있습니다.
대신증권은 이러한 풍부한 현금흐름을 활용한 비유기적 성장(Inorganic Growth) 가능성도 투자 포인트 가운데 하나로 제시했습니다.
쉽게 말하면 내부 연구개발만으로 성장하는 것뿐 아니라 향후 인수합병이나 지분투자 등을 통해 새로운 성장동력을 확보할 여력도 있다는 의미입니다.
체크해야 할 위험요인|경쟁사가 들어오면 어떻게 될까?
이번 HPSP 리포트에서 가장 명확하게 제시된 위험요인은 경쟁사의 시장 진입 가능성입니다.
고압 어닐링 시장에서 경쟁사가 본격적으로 진입한다면 HPSP의 시장점유율과 높은 수익성에 영향을 줄 가능성을 생각할 수 있습니다.
다만 대신증권은 신규 경쟁사 진입이 현실화되더라도 2028년까지 HPSP의 점유율에 미치는 영향은 10% 이내일 것으로 판단했습니다.
그 근거로 지난 5년간 쌓은 레퍼런스와 고객사별 장비 채용 계획을 제시했습니다.
하지만 이 역시 증권사의 추정입니다.
따라서 실제 경쟁사 장비의 고객사 인증 여부, HPSP의 시장점유율 변화, 장비 가격과 영업이익률 변화를 지속적으로 확인할 필요가 있습니다.
밸류에이션도 확인해야 한다
실적이 빠르게 성장하더라도 현재 주가가 미래 성장을 얼마나 반영하고 있는지는 별개의 문제입니다.
대신증권 전망 기준 HPSP의 PER은 2025년 38.5배, 2026년 35.7배, 2027년 24.1배입니다.
실적이 전망대로 증가하면서 PER이 낮아지는 구조지만, 반대로 실적 성장 속도가 예상보다 느려질 경우 밸류에이션 부담이 커질 가능성도 있습니다.
따라서 HPSP에서는 높은 성장률뿐 아니라 실제 실적이 증권사의 높은 성장 기대를 따라가는지를 함께 확인해야 합니다.
핵심 정리|HPSP에서 앞으로 어떤 숫자를 확인해야 할까?
이번 대신증권 리포트의 핵심을 한 문장으로 정리하면 "고압 어닐링 장비의 고객과 적용처가 동시에 늘어나면서 2027년까지 실적이 크게 성장할 수 있는가"입니다.
NAND에서는 2027년 장비 출하량이 전년 대비 70% 증가할 것으로 전망되고, 고객사는 5개사까지 확대될 것으로 예상됩니다.
DRAM에서는 현재 2개사로 추정되는 고객사가 DRAM 1d 개발 이후 3개사까지 늘어날 가능성이 제시됐습니다.
여기에 로직·파운드리 신규 수주와 HCB, 신규 장비까지 추가적인 성장 가능성으로 언급되고 있습니다.
따라서 앞으로 HPSP에서는 ① 2026년 4분기 매출 증가, ② 2027년 NAND 장비 출하량 증가, ③ NAND 고객사 5개사 확대 여부, ④ DRAM 1d 장비 채택과 고객사 확대, ⑤ 로직·파운드리 신규 수주, ⑥ 2027년 매출 4,049억원, ⑦ 2027년 영업이익 2,328억원, ⑧ 50% 중후반 영업이익률 유지, ⑨ 경쟁사 진입 이후 시장점유율 변화를 확인하는 것이 중요합니다.
특히 이번 리포트 제목처럼 결국 가장 중요한 것은 기대가 실제 수주와 실적이라는 숫자로 증명되는가입니다.
※ 투자 유의사항
이 글은 대신증권에서 발간한 HPSP 기업분석 리포트를 일반 투자자가 이해하기 쉽게 재구성한 정보성 콘텐츠입니다. 본문에 포함된 목표주가, 실적 전망, NAND·DRAM 고객 확대 전망, 시장점유율 및 신규 장비 관련 내용에는 대신증권의 추정과 가정이 포함되어 있으며 실제 결과와 달라질 수 있습니다. 특히 2026~2027년 실적은 확정된 실적이 아닌 증권사의 전망치입니다. 본 글은 특정 종목에 대한 매수·매도를 권유하기 위한 자료가 아니며 최종 투자 판단과 책임은 투자자 본인에게 있습니다.
'투자·기업분석 > ├─ 기업 리포트(증권사)' 카테고리의 다른 글
| HL D&I 기업분석|영업이익 개선에도 PBR 0.2배, 저평가 탈출의 조건은? (0) | 2026.09.28 |
|---|---|
| 에스엘 기업분석|자동차 램프에서 SDV·로봇까지, 2027년 성장이 중요한 이유 26.09.28 (0) | 2026.09.28 |
| 우리넷 기업분석|PTN 전송장비에서 양자암호까지, 2027년 실적이 중요한 이유 26.09.23 (0) | 2026.09.23 |
| 이수스페셜티케미컬 기업분석|전고체 배터리 황화리튬, 150톤 양산이 중요한 이유 26.09.22 (0) | 2026.09.22 |
| 에스티팜 기업분석|913억원 올리고 수주, 2027년 CDMO 성장이 중요한 이유 26.09.22 (0) | 2026.09.22 |
| 지엔씨에너지 기업분석|AI 데이터센터 비상발전기 수주, 2028년까지 이어지는 이유 26.09.22 (0) | 2026.09.22 |
| 대한유화 기업분석|2027년이 중요한 이유, 분리막 PE·커패시터 PP가 바꿀 실적 26.09.22 (0) | 2026.09.22 |
| 현대건설 기업분석|원전·SMR·AI 데이터센터, 2027년 영업이익 1조원 전망 이유 26.09.21 (0) | 2026.09.21 |


