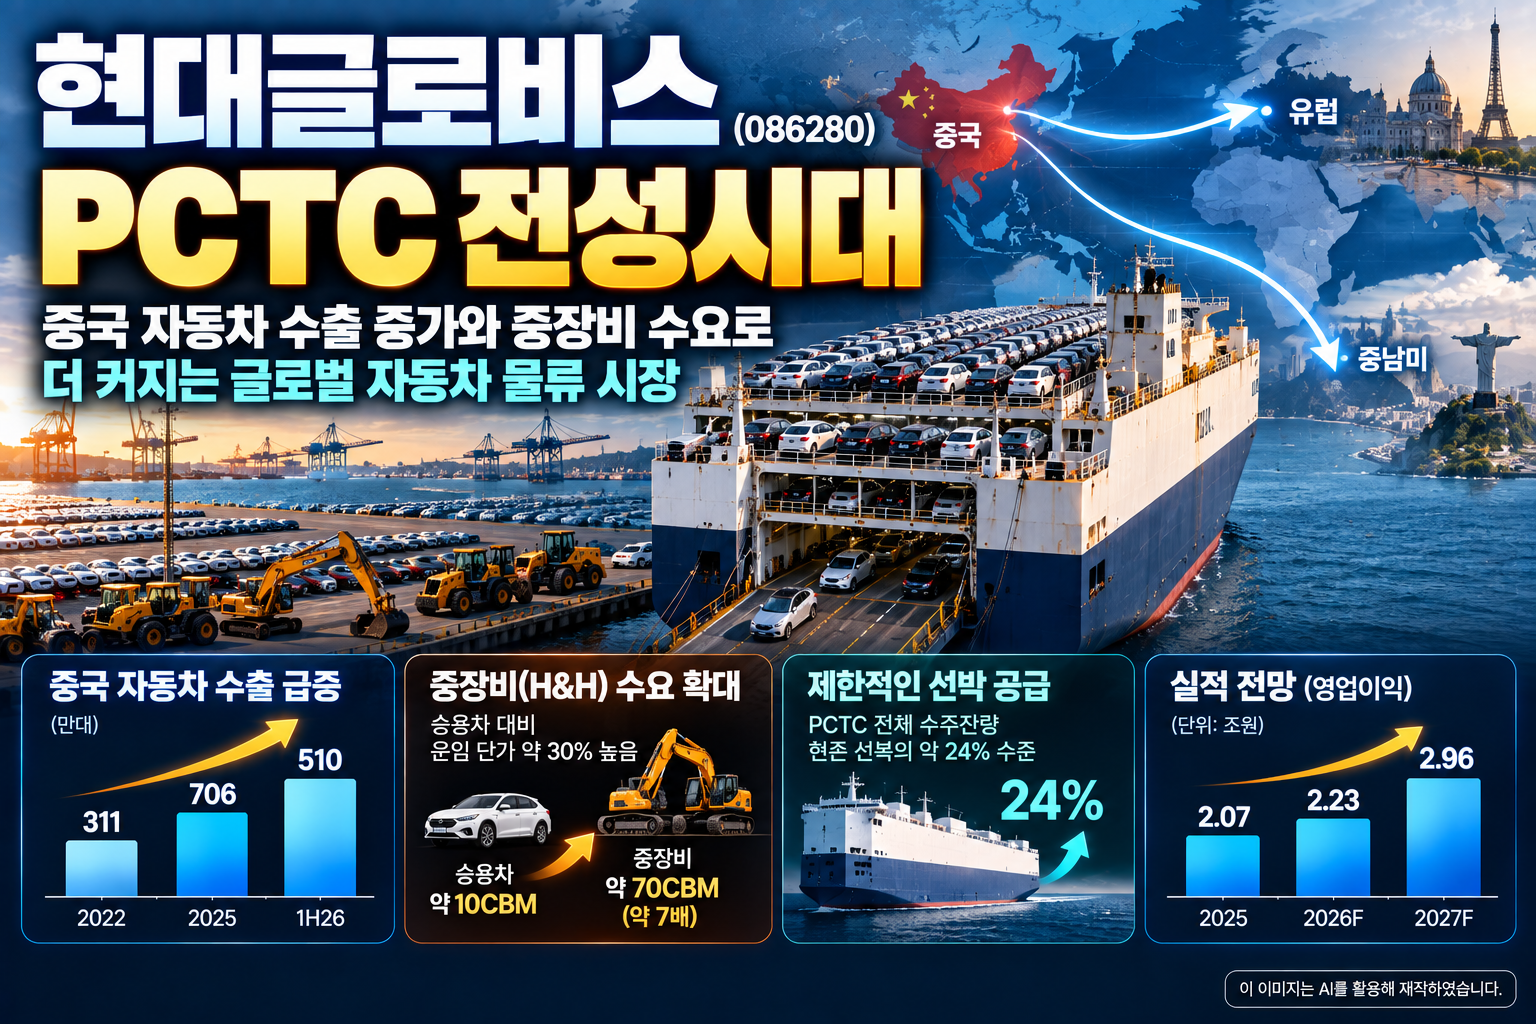
현대글로비스를 자동차 물류회사 정도로 알고 있다면 이번 대신증권 리포트는 꽤 흥미롭게 볼 만합니다.
이번 리포트의 핵심은 현대차·기아의 물량이 아니라 중국 자동차 수출 증가가 현대글로비스의 새로운 성장 기회가 될 수 있다는 점입니다.
특히 중국 자동차가 유럽과 중남미처럼 먼 지역으로 이동하면서 자동차운반선(PCTC)의 수요가 늘고 있고, 여기에 건설기계 같은 High&Heavy 화물까지 새로운 성장축으로 등장하고 있습니다.
그렇다면 중국 자동차 수출이 왜 현대글로비스의 실적과 연결되는지 이번 대신증권 리포트를 쉽게 살펴보겠습니다.
현대글로비스 리포트 한눈에 보기
| 기업 | 현대글로비스 |
| 증권사 | 대신증권 |
| 발행일 | 2026년 9월 29일 |
| 리포트 제목 | PCTC 전성시대 |
| 증권사 의견 | 매수(BUY) |
| 목표주가 | 320,000원 |
대신증권은 2026년 예상 EPS 22,815원에 글로벌 해운선사 평균 PER 14배를 적용해 목표주가를 산정했습니다.
다만 목표주가와 투자의견은 어디까지나 증권사의 전망이라는 점은 구분해서 볼 필요가 있습니다.
⭐ 이번 현대글로비스 리포트에서 꼭 봐야 할 3가지
① 중국 자동차 수출이 현대글로비스의 새로운 물량이 되고 있다
가장 먼저 볼 부분은 중국 자동차입니다.
중국의 완성차 수출량은 2022년 약 311만대에서 2025년 706만대로 증가했습니다. 2026년 상반기에는 이미 약 510만대를 기록했습니다.
여기서 중요한 것은 단순히 중국 자동차 판매가 늘었다는 사실이 아닙니다.
현대글로비스의 자동차 해상운송 사업은 과거 현대차와 기아의 물량이 중요한 기반이었지만, 최근에는 중국 완성차 업체를 포함한 비계열 물량이 새로운 성장축으로 등장하고 있습니다.
즉 현대차그룹 자동차가 얼마나 많이 팔리는지만 보는 기업에서 글로벌 자동차 물동량 자체가 중요해지는 기업으로 사업 영역이 넓어지고 있는 것입니다.
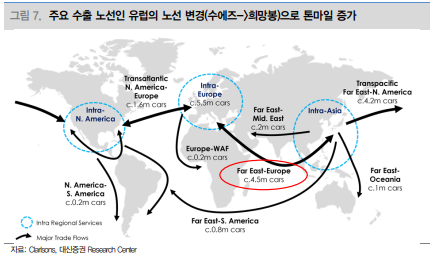
특히 중국 자동차의 주요 수출지역이 유럽과 중남미로 확대되고 있다는 점도 중요합니다.
중국에서 가까운 지역으로 자동차를 운반하는 것보다 유럽이나 중남미처럼 먼 지역으로 운송할수록 선박 한 척이 한 번 운항하는 데 걸리는 시간이 길어집니다.
따라서 같은 자동차 100만대를 수출하더라도 이동거리가 길어지면 실제 필요한 선박 수요는 더 커질 수 있습니다. 해운업에서는 이를 이해할 때 '톤마일(Ton-mile)'이라는 개념이 중요합니다.
리포트에서는 현재 희망봉 우회가 장기화되면서 아시아와 유럽 사이 PCTC의 왕복 항해일수가 늘어난 점 역시 실질적인 선복 공급을 줄이는 요인으로 설명합니다.
쉽게 말하면
중국 자동차 수출 증가 → 유럽·중남미 등 장거리 수출 증가 → 선박이 더 오래 묶임 → 필요한 자동차운반선 증가 → PCTC 운임에 긍정적인 환경
② 자동차뿐 아니라 중장비도 PCTC에 싣는다
두 번째로 주목할 부분은 High&Heavy(H&H)입니다.
쉽게 말하면 굴착기와 같은 건설기계·중장비 화물입니다.
글로벌 인프라 투자와 핵심광물 개발 등이 확대되면서 건설기계 수출 역시 증가하고 있는데, 이런 중장비도 PCTC를 이용해 운송할 수 있습니다.
그런데 H&H는 일반 승용차보다 훨씬 많은 공간을 차지합니다.
| 구분 | 평균 적재용적 | 특징 |
|---|---|---|
| 승용차 | 약 10CBM | 1CEU 기준 |
| H&H | 약 70CBM | 승용차 대비 약 7배 |
리포트에 따르면 H&H 화물의 운임은 자동차보다 약 30% 높은 수준입니다.
현대글로비스가 확보한 H&H 물량도 2024년 약 200만CBM에서 현재 1년 계약 기준 약 300만CBM으로 증가했습니다.
H&H가 중요한 이유는 단순히 운송량을 늘리는 것이 아니라 PCTC 한 척에서 벌어들이는 수익을 높일 가능성이 있기 때문입니다.
또한 자동차 물량이 부족한 항로나 돌아오는 항로에 H&H 화물을 실을 수 있다면 선박의 빈 공간을 줄여 운항 효율을 높이는 효과도 기대할 수 있습니다.
③ 선박이 너무 많이 늘어나면 안 된다
해운업에서 수요 증가만큼 중요한 것이 바로 선박 공급입니다.
아무리 자동차 수출이 늘어나도 선박이 더 빠른 속도로 늘어나면 운임이 떨어질 수 있기 때문입니다.
실제로 PCTC 6,500CEU급 1년 용선료는 2024년 초 하루 11만5,000달러 수준에서 2025년 하반기 4만2,500달러까지 떨어졌습니다.
하지만 2026년에는 분위기가 달라졌습니다.
리포트에 따르면 PCTC 전체 선대 증가율은 둔화되고 있으며, 6,000CEU 이상 대형선의 수주잔량도 2026년 9월 기준 약 101만CEU로 현존 선복의 약 24% 수준까지 내려왔습니다.
6,500CEU급 1년 용선료 역시 2025년 9월 하루 4만2,500달러를 저점으로 2026년 8월 8만5,000달러까지 반등했습니다.
결국 이번 리포트에서 가장 중요한 조합은 '수요 증가 + 공급 증가 둔화'입니다.
중국 자동차와 H&H가 선복 수요를 늘리는 동안 신규 선박 공급이 크게 증가하지 않는다면 PCTC 운임에 유리한 환경이 만들어질 수 있습니다.
현대글로비스 실적은 어떻게 달라질까?
| 구분 | 2025A | 2026F | 2027F | 2028F |
|---|---|---|---|---|
| 매출액 | 29.57조원 | 34.76조원 | 38.27조원 | 40.46조원 |
| 영업이익 | 2.07조원 | 2.23조원 | 2.96조원 | 2.95조원 |
| 영업이익률 | 7.0% | 6.4% | 7.7% | 7.3% |
여기서 가장 눈여겨볼 숫자는 2027년 영업이익 2조9,630억원입니다.
대신증권은 2026년 2조2,320억원에서 2027년 2조9,630억원으로 영업이익이 크게 증가할 것으로 추정하고 있습니다.
특히 해운 부문 매출은 2025년 5조4,010억원 → 2026년 7조3,150억원 → 2027년 10조6,400억원으로 증가할 것으로 전망하고 있습니다.
즉 앞으로 현대글로비스 실적을 볼 때는 전체 매출만 확인하기보다 PCTC를 중심으로 한 해운 사업의 성장 속도를 따로 확인하는 것이 중요합니다.
현대글로비스가 준비하고 있는 변화
운임이 올라간다고 해서 모든 해운회사가 똑같은 수혜를 받는 것은 아닙니다.
현대글로비스가 앞으로 얼마나 안정적으로 선박을 확보하느냐도 중요합니다.
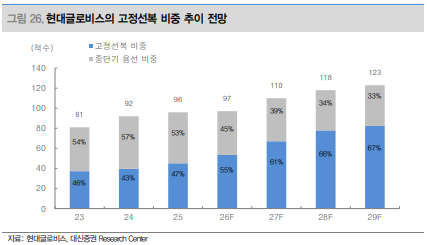
회사는 사선과 장기용선을 포함한 고정선복 비중을 2025년 47%에서 2029년 67%까지 높일 계획입니다.
단기 용선에 지나치게 의존하면 시장 용선료가 급등할 때 비용 부담 역시 커질 수 있습니다.
반대로 장기간 사용할 수 있는 선박을 미리 확보하면 선대 운영의 안정성을 높이고 원가 변동을 줄일 수 있습니다.
따라서 앞으로는 단순히 PCTC 운임만 볼 것이 아니라 현대글로비스의 고정선복 비중이 실제 계획대로 높아지는지도 함께 확인할 필요가 있습니다.
배당도 함께 볼 필요가 있다
이번 리포트에서는 주주환원 정책도 비중 있게 다루고 있습니다.
현대글로비스는 2025~2027년 연결 기준 최소 25% 이상의 배당성향을 목표로 하고 있으며, 전년도 주당배당금 대비 최소 5% 상향이라는 정책도 제시하고 있습니다.
| 연도 | DPS |
|---|---|
| 2024A | 3,700원 |
| 2025A | 5,800원 |
| 2026F | 6,200원 |
| 2027F | 6,750원 |
| 2028F | 7,500원 |
위 2026~2028년 수치는 대신증권의 추정치이므로 실제 배당금과는 달라질 수 있습니다.
체크해야 할 위험요인
물론 리포트의 전망대로만 흘러간다고 볼 수는 없습니다.
가장 먼저 확인할 것은 중국 자동차 수출 증가세입니다. 현재 PCTC 수요 전망의 중요한 근거이기 때문에 중국의 수출이 예상보다 빠르게 둔화될 경우 선복 수요 전망 역시 달라질 수 있습니다.
두 번째는 신규 PCTC 공급입니다. 현재 수주잔고 부담은 과거보다 낮아졌지만 향후 선박 발주가 다시 크게 증가한다면 운임에 부담이 될 수 있습니다.
세 번째는 중국계 선사의 자체 선복 확대입니다. 중국 자동차 수출이 증가한다고 해서 그 물량이 모두 현대글로비스와 같은 글로벌 선사로 연결되는 것은 아닙니다.
마지막으로 장거리 항로 증가와 지정학적 변수 역시 운임에는 긍정적으로 작용할 수 있지만 동시에 운항비용과 사업 불확실성을 높일 수 있다는 점을 함께 봐야 합니다.
초보 투자자가 알아둘 PCTC란?
PCTC(Pure Car and Truck Carrier)는 자동차와 트럭 등을 전문적으로 운반하는 선박입니다.
쉽게 생각하면 바다 위를 이동하는 거대한 다층 주차장과 비슷합니다.
자동차를 직접 운전해 선박 안으로 넣고(Roll-on), 목적지에서 다시 운전해 내리는(Roll-off) 방식이기 때문에 자동차 해상운송에 효율적입니다.
따라서 PCTC 시장을 볼 때는 단순한 자동차 판매량보다 글로벌 자동차 수출량, 운송거리, 선박 공급량, 용선료를 함께 보는 것이 중요합니다.
현대글로비스 리포트 핵심 정리
이번 대신증권 리포트에서 가장 중요한 부분은 현대글로비스의 성장축이 어떻게 변하고 있는지를 보는 것입니다.
기존 현대차·기아 중심의 물량에 더해 중국 완성차 비계열 물량이 증가하고 있고, 유럽·중남미 장거리 노선 확대가 PCTC 선복 수요를 높이고 있습니다.
여기에 H&H라는 고단가 중장비 화물까지 확대된다면 선박의 적재 효율과 운송단가 측면에서도 새로운 성장 기회가 생길 수 있습니다.
반면 투자자가 앞으로 확인해야 할 것은 명확합니다.
① 중국 완성차 수출량이 계속 증가하는가?
② 유럽·중남미 장거리 수출 비중이 유지되는가?
③ PCTC 용선료 상승세가 이어지는가?
④ H&H 물량이 실제로 확대되는가?
⑤ 고정선복 비중이 계획대로 증가하는가?
⑥ 해운 부문 이익이 2027년 전망처럼 개선되는가?
결국 현대글로비스의 다음 성장 구간을 판단할 때는 단순한 전체 매출보다 '비계열 PCTC 물량과 운임, 그리고 해운 부문의 이익 성장'을 중심으로 확인하는 것이 이번 리포트의 핵심이라고 볼 수 있습니다.
투자 유의사항
이 글은 대신증권에서 발행한 현대글로비스 기업분석 리포트를 일반 투자자가 이해하기 쉽게 재구성한 자료입니다. 증권사의 전망과 추정치는 향후 실제 실적과 달라질 수 있으며, 본 글은 특정 종목에 대한 매수·매도 추천을 목적으로 하지 않습니다. 투자에 대한 최종 판단과 책임은 투자자 본인에게 있습니다.
'투자·기업분석 > ├─ 기업 리포트(증권사)' 카테고리의 다른 글
| HD현대마린엔진 기업분석|선박엔진 쇼티지와 터보차저, 2028년 OPM 29% 전망 26.09.29 (0) | 2026.09.29 |
|---|---|
| HL D&I 기업분석|영업이익 개선에도 PBR 0.2배, 저평가 탈출의 조건은? (0) | 2026.09.28 |
| HPSP 기업분석|NAND·DRAM 고객 확대, 2027년 영업이익 2,328억원 전망 26.09.28 (0) | 2026.09.28 |
| 에스엘 기업분석|자동차 램프에서 SDV·로봇까지, 2027년 성장이 중요한 이유 26.09.28 (0) | 2026.09.28 |
| 우리넷 기업분석|PTN 전송장비에서 양자암호까지, 2027년 실적이 중요한 이유 26.09.23 (0) | 2026.09.23 |
| 이수스페셜티케미컬 기업분석|전고체 배터리 황화리튬, 150톤 양산이 중요한 이유 26.09.22 (0) | 2026.09.22 |
| 에스티팜 기업분석|913억원 올리고 수주, 2027년 CDMO 성장이 중요한 이유 26.09.22 (0) | 2026.09.22 |
| 지엔씨에너지 기업분석|AI 데이터센터 비상발전기 수주, 2028년까지 이어지는 이유 26.09.22 (0) | 2026.09.22 |


