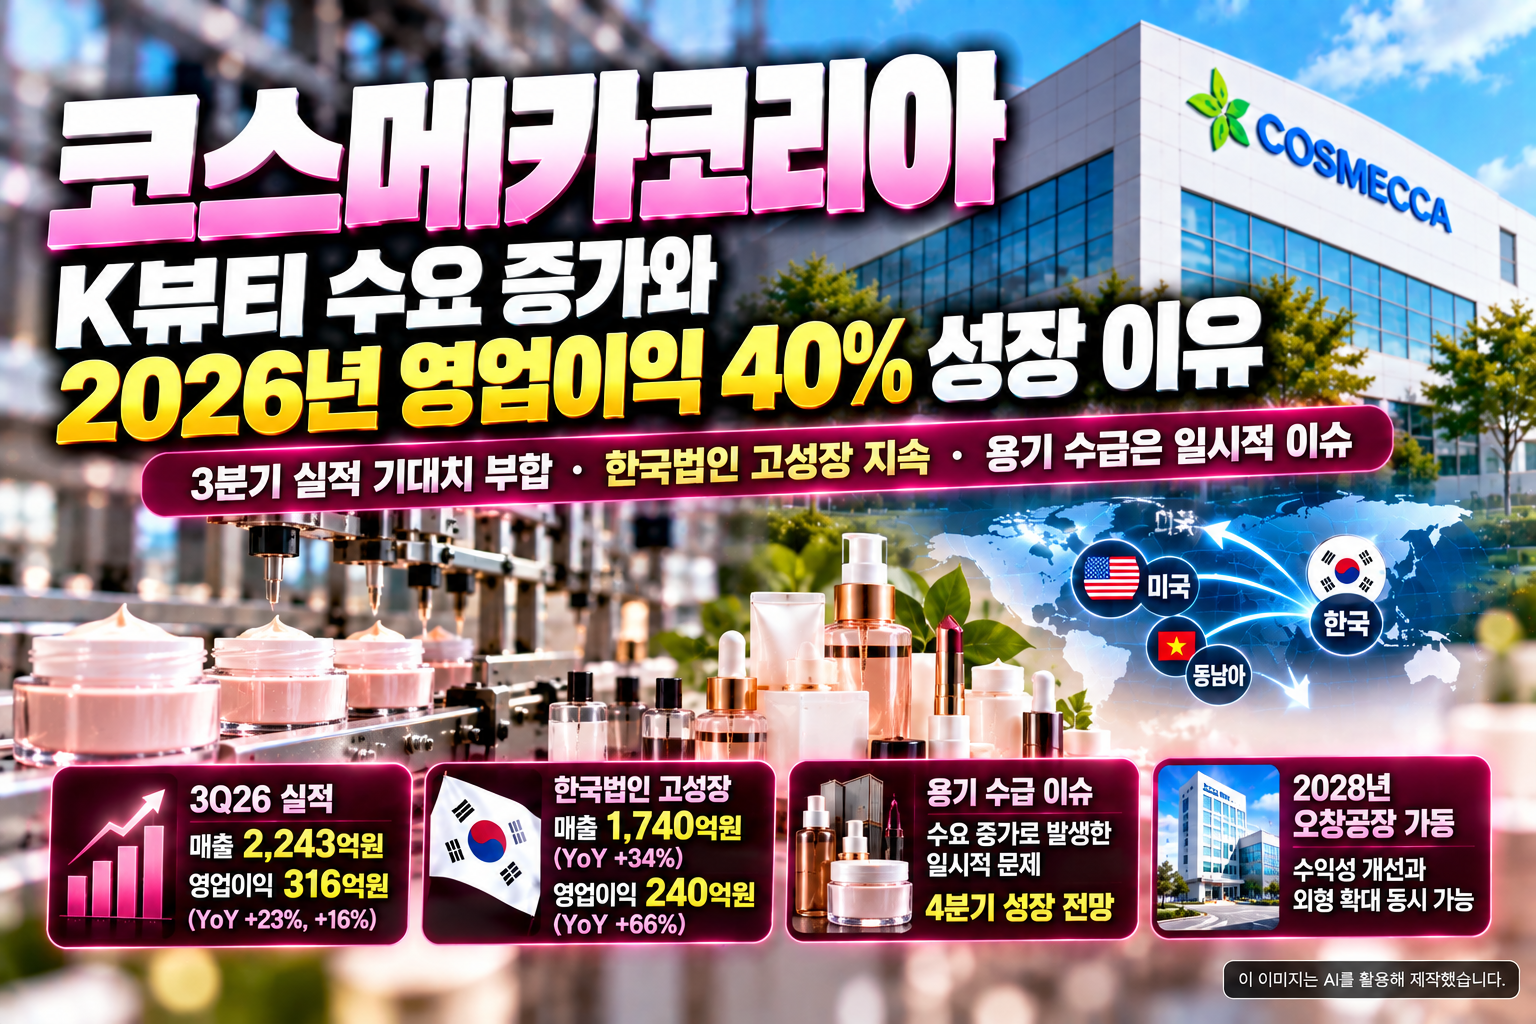
코스메카코리아는 글로벌 K-뷰티 성장의 대표적인 수혜 기업 가운데 하나입니다.
최근에는 한 가지 우려도 등장했습니다. 바로 일부 고객사의 화장품 용기 수급 문제입니다.
화장품 주문이 많더라도 제품을 담을 용기나 파우치를 제때 확보하지 못하면 생산과 출하가 늦어질 수 있기 때문입니다.
하지만 이번 교보증권 리포트는 이 문제를 실적 악화의 신호로 해석하지 않았습니다.
오히려 빠르게 증가하는 화장품 수요를 용기 공급이 따라가지 못하면서 발생한 일시적인 문제라고 평가했습니다.
특히 코스메카코리아 한국법인의 하반기 수주 흐름이 여전히 견조하고, 4분기에는 용기 문제가 완화되면서 다시 전분기 대비 성장이 가능할 것으로 전망하고 있습니다.
이번 리포트에서 가장 중요하게 봐야 할 것은 '용기 부족 때문에 성장이 꺾이는가'가 아니라 '강한 K-뷰티 수요가 실제 매출과 이익 성장으로 계속 연결되는가'입니다.
코스메카코리아 리포트 한눈에 보기
| 기업 | 코스메카코리아(241710) |
| 증권사 | 교보증권 |
| 발행일 | 2026년 10월 6일 |
| 리포트 제목 | 변함없이 순항 중 |
| 투자의견 | BUY 유지 |
| 목표주가 | 150,000원 유지 |
| 기준주가 | 110,000원(10월 2일) |
| 핵심 키워드 | K-뷰티 · 한국법인 · 용기 수급 · 잉글우드랩 · 오창공장 |
⭐ 이번 코스메카코리아 리포트에서 꼭 봐야 할 3가지
① 용기 부족은 정말 악재일까?
최근 시장에서는 코스메카코리아 고객사의 용기 수급 문제에 대한 우려가 있었습니다.
화장품 ODM 기업은 화장품 내용물만 생산하는 것이 아니라 고객사의 주문에 맞춰 완제품을 생산하기 때문에 용기나 파우치 같은 부자재 공급도 중요합니다.
그런데 교보증권은 이번 문제가 과거 잉글우드랩 코리아에서 발생했던 용기 수급 문제와는 성격이 다르다고 판단했습니다.
이번에는 밸류체인 자체에 문제가 생긴 것이 아니라 가파르게 증가하는 수요를 용기 공급이 따라가지 못하면서 발생한 문제라는 설명입니다.
특히 한국법인 1위 고객사에서 발생한 문제 역시 대규모 쇼티지가 아니라 일 단위의 단기적인 쇼티지로 파악하고 있습니다.
이 때문에 교보증권은 3분기 매출이 전분기 대비 소폭 감소하거나 비슷한 수준을 유지하고, 4분기에는 용기 문제가 해소되면서 다시 성장할 것으로 예상했습니다.
따라서 앞으로 가장 먼저 확인할 것은 4분기에 실제로 용기 수급 문제가 완화되고 매출이 다시 증가하는지입니다.
② 한국법인이 성장을 이끌고 있다
이번 리포트에서 가장 강한 실적을 보여주는 지역은 한국입니다.
교보증권은 3분기 한국법인 매출을 1,740억원, 영업이익을 240억원으로 예상했습니다.
전년 동기 대비 매출은 34%, 영업이익은 무려 66% 증가하는 수준입니다.
예상 영업이익률도 13.8%입니다.
특히 1위 고객사 D사는 3분기에도 견조한 주문이 이어지고 있으며, 교보증권은 해당 브랜드가 미국과 동남아 틱톡샵을 중심으로 강세를 보이고 있다고 설명했습니다.
더 중요한 것은 이것이 특정 분기만의 현상이 아니라는 점입니다.
교보증권은 2026년 연간 한국법인 매출을 6,694억원으로 예상하고 있습니다.
2025년 4,415억원과 비교하면 51.6% 증가하는 규모입니다.
결국 현재 코스메카코리아 실적에서 가장 중요한 성장 엔진은 한국법인이며, K-뷰티의 해외 인기가 실제 ODM 주문 증가로 연결되고 있다는 점을 확인해야 합니다.
③ 수주가 너무 많아 외주 비중이 20%까지 올라갔다
이번 리포트에서 개인적으로 상당히 눈여겨볼 숫자가 하나 있습니다.
바로 외주 비중 20%입니다.
교보증권에 따르면 수주가 확대되면서 코스메카코리아의 외주 비중이 20%까지 높아진 것으로 파악됩니다.
생산해야 할 물량이 현재 자체 생산능력을 넘어 일부 생산을 외부에 맡기고 있다는 의미로 볼 수 있습니다.
수요가 강하다는 점에서는 긍정적이지만, 외주 생산이 많아지면 자체 생산보다 수익성 측면에서 불리할 가능성이 있습니다.
그래서 중요한 것이 2028년 오창공장 가동입니다.
교보증권은 오창공장이 가동되면 외형 성장과 수익성 개선이 동시에 가능할 것으로 전망했습니다.
즉 지금은 '주문이 부족한 기업'이 아니라 늘어난 주문을 얼마나 효율적으로 자체 생산능력으로 소화할 수 있느냐가 중요해지고 있습니다.
3분기 실적은 어떻게 예상하고 있을까?
교보증권이 예상하는 3분기 연결 실적은 매출 2,243억원, 영업이익 316억원입니다.
| 구분 | 3Q25 | 3Q26F | 증감률 |
|---|---|---|---|
| 매출 | 1,824억원 | 2,243억원 | +23.0% |
| 영업이익 | 272억원 | 316억원 | +16.2% |
| 영업이익률 | 14.9% | 14.1% | -0.8%p |
매출과 영업이익 모두 두 자릿수 성장이 예상됩니다.
다만 영업이익 증가율이 매출 증가율보다 낮아 영업이익률은 14.9%에서 14.1%로 소폭 낮아지는 전망입니다.
그럼에도 교보증권은 이번 실적이 낮아진 시장 기대치에 부합할 것으로 보고 있습니다.
한국·미국·중국, 실적 흐름이 완전히 다르다
| 3Q26F | 한국 | 미국 | 중국 |
|---|---|---|---|
| 매출 | 1,740억원 | 524억원 | 80억원 |
| YoY | +34.0% | -15.3% | -1.7% |
| 영업이익 | 240억원 | 84억원 | -8억원 |
| 영업이익률 | 13.8% | 16.0% | -10.0% |
표에서 보이듯 현재 성장을 주도하는 곳은 한국입니다.
반면 미국은 3분기 매출이 전년 대비 15.3% 감소하고 영업이익도 36.7% 감소할 것으로 예상됩니다.
다만 교보증권은 미국 사업이 구조적으로 악화됐다고 판단하지는 않았습니다.
최근 원화 강세가 부담으로 작용하고 있지만 달러 기준으로 비교하면 기존 가이던스와 유사한 수준이라고 설명합니다.
미국 자회사 ELWK는 전년도의 높은 실적에 따른 기저효과로 다소 느린 흐름을 보이고 있지만, 기존 대형 고객사가 2027년 신제품 생산을 준비하고 있는 것으로 파악했습니다.
ELW 역시 내년 신규 SKU 생산과 OTC 선스크린 확대를 긍정적으로 보고 있습니다.
반면 중국은 아직 적자가 이어지고 있습니다. 3분기 예상 매출은 80억원, 영업손실은 8억원입니다.
2026년 연간 실적에서 더 중요한 변화
| 구분 | 2024 | 2025 | 2026F | 2027F |
|---|---|---|---|---|
| 매출 | 5,243억원 | 6,406억원 | 8,627억원 | 1조350억원 |
| 영업이익 | 604억원 | 835억원 | 1,174억원 | 1,460억원 |
| 영업이익률 | 11.5% | 13.0% | 13.6% | 14.1% |
교보증권은 2026년 코스메카코리아 매출을 8,627억원으로 전망합니다.
2025년보다 34.6% 증가하는 규모입니다.
같은 기간 영업이익은 835억원에서 1,174억원으로 40.6% 증가할 것으로 예상합니다.
영업이익이 매출보다 빠르게 증가하면서 영업이익률도 13.0%에서 13.6%로 높아지는 전망입니다.
그리고 2027년에는 매출이 처음으로 1조원을 넘어설 것으로 예상하고 있습니다.
따라서 코스메카코리아는 단순히 K-뷰티 시장이 성장한다는 이야기보다 매출 고성장과 함께 영업이익률까지 계속 개선되는지를 확인하는 것이 중요합니다.
2027년 미국 사업도 다시 봐야 한다
3분기 숫자만 보면 미국 사업은 다소 아쉽습니다.
하지만 이번 리포트는 오히려 2027년 미국 사업의 변화를 확인할 필요가 있다는 내용을 담고 있습니다.
ELWK의 기존 대형 고객사는 2027년 신제품 생산을 준비하고 있는 것으로 파악됐고, ELW에서는 신규 SKU와 OTC 선스크린 확대가 예상됩니다.
잉글우드랩 역시 이번에는 용기 수급 문제가 없었던 것으로 파악됐으며 교보증권은 내년 성장을 기대하고 있습니다.
따라서 앞으로는 한국법인의 고성장이 유지되는 가운데 미국 사업까지 다시 성장세로 돌아서는지가 중요한 관전 포인트입니다.
코스메카코리아가 앞으로 좋아질 수 있는 이유
1. K-뷰티 글로벌 수요 확대
한국법인의 주요 고객사가 미국과 동남아 시장에서 성장하면서 ODM 주문 증가로 연결되고 있습니다.
2. 4분기 용기 수급 문제 완화
교보증권은 용기 문제가 해소되면서 한국법인의 4분기 매출이 다시 전분기 대비 성장할 것으로 예상합니다.
3. 미국 사업의 2027년 성장 가능성
신규 SKU와 OTC 선스크린, 기존 대형 고객사의 신제품 생산이 미국법인의 새로운 성장 동력이 될 가능성이 있습니다.
4. 2028년 오창공장 가동
현재 높은 외주 비중을 자체 생산으로 흡수할 수 있다면 생산능력 확대와 함께 수익성 개선 가능성도 있습니다.
체크해야 할 위험요인
① 용기 수급 문제가 예상보다 오래갈 가능성
교보증권은 일시적인 문제로 판단하고 있지만 실제 공급 정상화 시기가 늦어진다면 생산과 매출에 영향을 줄 수 있습니다.
② 높은 외주 비중
수주가 많다는 것은 긍정적이지만 외주 비중이 20%까지 높아진 상황은 생산 효율과 수익성 측면에서 함께 살펴봐야 합니다.
③ 미국 실적 회복 여부
3분기 미국 매출과 영업이익은 모두 전년 대비 감소할 것으로 예상됩니다. 2027년 신제품과 신규 SKU가 실제 성장으로 이어지는지 확인해야 합니다.
④ 중국 사업의 적자
중국법인은 여전히 적자가 이어지고 있습니다. 2026년 연간으로도 교보증권은 약 41억원의 영업손실을 예상하고 있습니다.
⑤ 특정 주요 고객사의 성장 지속 여부
현재 한국법인의 1위 고객사가 견조한 주문을 이어가고 있는 만큼, 해당 고객사의 미국·동남아 판매 흐름 변화도 실적에 영향을 줄 수 있습니다.
초보 투자자가 알아둘 내용|화장품 ODM이란?
코스메카코리아를 이해하려면 ODM이라는 개념을 알아두는 것이 좋습니다.
쉽게 말하면 화장품 브랜드를 대신해 제품 개발부터 생산까지 담당하는 사업입니다.
K-뷰티 브랜드가 해외에서 잘 팔리면 브랜드사는 더 많은 제품을 주문하게 되고, 이를 생산하는 ODM 기업의 매출도 증가할 수 있습니다.
따라서 코스메카코리아를 볼 때는 화장품 브랜드의 인지도만 보는 것이 아니라 고객사의 주문량, 공장 가동률, 생산능력, 외주 비중을 함께 확인해야 합니다.
코스메카코리아 리포트 핵심 정리
이번 리포트는 제목 그대로 '변함없이 순항 중'이라는 평가에 가깝습니다.
용기 수급이라는 단기적인 문제가 발생했지만 교보증권은 이를 수요 둔화의 신호가 아니라 강한 수요를 공급이 따라가지 못해 발생한 현상으로 해석했습니다.
앞으로 코스메카코리아에서 확인해야 할 숫자와 변화
① 3Q26 매출 2,243억원·영업이익 316억원
→ 낮아진 시장 기대치에 실제 부합하는지
② 한국법인 매출 성장률 +34%
→ K-뷰티 수요가 계속 ODM 주문으로 이어지는지
③ 4분기 매출의 QoQ 성장
→ 용기 수급 문제가 실제로 해소되는지
④ 외주 비중 20%
→ 강한 주문을 생산능력이 얼마나 효율적으로 소화하는지
⑤ 미국 사업의 2027년 회복
→ 신규 SKU·OTC 선스크린·대형 고객사 신제품 효과가 나타나는지
⑥ 2026년 영업이익 1,174억원
→ 전년 대비 40.6% 성장 전망을 달성하는지
⑦ 2028년 오창공장
→ 외주 물량 내재화가 외형 성장과 수익성 개선으로 연결되는지
결국 이번 리포트를 한 문장으로 정리하면,
'K-뷰티 수요가 꺾인 것이 아니라 생산과 부자재 공급이 강한 주문을 따라가는 과정이며, 앞으로는 한국의 고성장과 미국의 회복, 생산능력 확대가 실적으로 이어지는지를 확인해야 한다'
라고 정리할 수 있습니다.
자료 출처 및 투자 유의사항
자료: 교보증권 리서치센터 「코스메카코리아 - 변함없이 순항 중」, 2026.10.06
본 글은 증권사 리포트를 일반 투자자가 이해하기 쉽게 재구성한 정보성 콘텐츠입니다. 본문의 실적 전망, 목표주가 및 향후 사업 전망은 교보증권의 분석과 추정에 기반하며 실제 결과와 달라질 수 있습니다. 본 글은 특정 종목에 대한 매수·매도를 권유하지 않으며 최종 투자 판단과 책임은 투자자 본인에게 있습니다.
'투자·기업분석 > ├─ 기업 리포트(증권사)' 카테고리의 다른 글
| 현대로템 전망|페루 K2 수주와 2027년 영업이익 성장이 중요한 이유 26.10.06 (0) | 2026.10.06 |
|---|---|
| 엠케이전자 전망|중국 반도체 증설·SoCAMM2, 본딩와이어가 다시 성장하는 이유 26.10.06 (0) | 2026.10.06 |
| 리노공업 전망|3분기 실적 부진보다 4분기 회복과 CPO를 봐야 하는 이유 26.10.06 (0) | 2026.10.06 |
| 한국콜마 주가 전망|주문은 넘치는데 튜브가 부족하다? 4분기가 중요한 이유 26.09.29 (0) | 2026.10.05 |
| 서진시스템 전망|ESS 회복보다 AI 인프라·반도체를 주목해야 하는 이유 26.09.28 (0) | 2026.10.05 |
| LIG디펜스앤에어로스페이스 주가 전망|천궁-II 다음은 유럽? 목표주가 112만원 리포트 분석 26.09.30 (0) | 2026.10.04 |
| SFA 전망|AI 데이터센터·해저케이블이 새로운 성장동력인 이유 26.10.01 (0) | 2026.10.04 |
| CJ제일제당 전망|식품은 부진한데 바이오를 주목해야 하는 이유 26.10.02 (0) | 2026.10.04 |


