유럽 배터리 시장의 경쟁 방식이 바뀔 가능성이 커지고 있습니다.
그동안 한국과 중국 배터리 기업의 경쟁에서 가장 중요한 것은 가격과 기술력, 완성차 업체 수주였습니다.
하지만 앞으로는 여기에 한 가지 조건이 더 중요해질 수 있습니다. 바로 “유럽에서 생산했는가?”입니다.
IBK투자증권이 2026년 10월 7일 발간한 자동차·2차전지 산업리포트 「유럽에서 다시 붙는다: IAA가 바꾸는 한·중 배터리 전쟁」은 EU가 추진 중인 Industrial Accelerator Act, 이른바 IAA가 유럽 배터리 공급망을 어떻게 바꿀 수 있는지 분석하고 있습니다.
이번 리포트에서 특히 중요한 것은 IAA를 단순한 중국 배터리 배제 정책으로 보면 안 된다는 점입니다.
초기에는 이미 유럽 생산기반을 갖춘 한국 배터리 업체가 유리할 수 있지만, 중국 업체 역시 유럽 현지공장과 합작법인(JV)을 빠르게 확대하고 있습니다.
결국 앞으로 유럽 배터리 시장에서는 한국산과 중국산의 경쟁에서 한국계와 중국계의 '유럽 현지생산 경쟁'으로 게임의 규칙이 달라질 가능성을 주목할 필요가 있습니다.
유럽 배터리 IAA 산업리포트 한눈에 보기
| 산업 | 자동차·2차전지 |
| 증권사 | IBK투자증권 |
| 발행일 | 2026년 10월 7일 |
| 리포트 제목 | 유럽에서 다시 붙는다: IAA가 바꾸는 한·중 배터리 전쟁 |
| 핵심 정책 | EU Industrial Accelerator Act(IAA) |
| 핵심 변화 | 유럽 내 자동차·배터리·소재 공급망 현지화 강화 |
| 주요 국내 기업 | LG에너지솔루션·SK온·삼성SDI 및 유럽 생산거점을 보유한 소재업체 |
이번 리포트의 논리를 한 문장으로 정리하면 다음과 같습니다.
“IAA 시행 초기에는 이미 유럽 생산기반을 확보한 한국 배터리 업체가 유리할 수 있지만, 중국 기업도 유럽 현지화를 빠르게 진행하고 있어 장기적으로는 유럽 안에서 다시 한·중 경쟁이 벌어질 가능성이 높다.”
⭐ 이번 리포트에서 꼭 봐야 할 3가지
① IAA가 시행되면 배터리도 '유럽산'이 중요해진다
IAA는 EU 제조업의 경쟁력을 높이고 공급망을 안정시키기 위해 'Made in Europe' 기준을 도입하는 법안입니다.
리포트 작성 시점에는 아직 최종 법안이 확정된 것은 아닙니다. IBK투자증권은 현재 일정대로 진행될 경우 2027년 중 최종 합의 가능성이 높으며, 자동차와 배터리 산업에 대한 실제 영향은 2027년 말~2028년 이후부터 본격화될 가능성이 있다고 전망했습니다.
자동차 산업에서 가장 중요한 변화는 유럽 내 생산 여부입니다.
현재 초안을 기준으로 지원·공공조달 대상 차량은 유럽 내에서 최종 조립돼야 하고, 배터리를 제외한 차량 부품 가치 중 EU 원산지 비중도 일정 수준 이상을 요구하는 방향입니다.
배터리는 단계적으로 조건이 강화될 예정입니다.
1단계 → 배터리 셀을 포함한 주요 구성품의 현지화
2단계 → 셀 + CAM(양극활물질) + BMS까지 공급망 현지화 확대
즉 처음에는 “유럽에서 배터리 셀을 생산할 수 있는가?”가 중요하지만, 시간이 지나면 “배터리 소재까지 유럽에서 조달할 수 있는가?”가 중요해지는 구조입니다.
따라서 IAA는 단순히 배터리 공장의 위치만 바꾸는 정책이 아니라 배터리 공급망 전체를 유럽 안으로 끌어들이는 정책이 될 가능성이 있습니다.
② 시행 초기에는 한국 배터리 3사가 유리할 수 있다
그렇다면 IAA가 시행될 경우 누가 먼저 유리할까요?
IBK투자증권은 시행 초기에는 LG에너지솔루션·SK온·삼성SDI 등 한국 배터리 업체가 상대적으로 유리할 것으로 전망했습니다.
이유는 간단합니다.
한국 업체들은 이미 폴란드와 헝가리 등을 중심으로 대규모 배터리 셀 생산능력을 확보하고 있기 때문입니다.
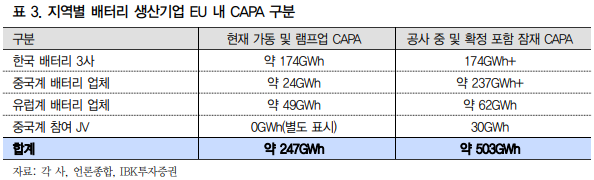
▲ 현재와 향후 유럽 내 한국·중국·유럽 배터리 생산능력 비교
리포트에 따르면 현재 가동 및 램프업 기준 유럽 내 생산능력은 한국 배터리 3사가 약 174GWh입니다.
반면 중국계 배터리 업체는 현재 약 24GWh, 유럽계 업체는 약 49GWh 수준으로 정리돼 있습니다.
현재 생산능력만 비교하면 한국 업체가 상당히 앞서 있는 셈입니다.
기업별로 보면 LG에너지솔루션의 폴란드 브로츠와프 공장이 86GWh, SK온의 헝가리 생산거점이 47.5GWh, 삼성SDI의 헝가리 괴드 공장이 약 40GWh로 제시돼 있습니다.
따라서 IAA가 빠르게 시행될수록 이미 지어 놓은 한국 기업의 유럽 공장이 일종의 선점 효과를 가질 수 있다는 것이 IBK투자증권의 판단입니다.
③ 하지만 중국도 이미 유럽으로 들어오고 있다
여기서 이번 리포트에서 가장 중요한 반전이 나옵니다.
IAA가 시행된다고 해서 중국 배터리 기업이 유럽 시장에서 자동으로 퇴출되는 것은 아닙니다.
현재 초안에서는 기업의 국적 자체보다 제품의 EU 원산지 여부가 중요하기 때문입니다.
즉 중국 기업도 유럽에 공장을 세우고 현지에서 실질적으로 생산해 원산지 기준을 충족한다면 IAA에 대응할 수 있다는 의미입니다.
실제로 중국 기업들은 이미 빠르게 움직이고 있습니다.
CATL은 독일 생산거점에 이어 헝가리 Debrecen에 100GWh 규모의 생산기지를 구축하고 있으며, Stellantis와 스페인 Zaragoza에 최대 50GWh 규모의 LFP 배터리 합작공장도 건설하고 있습니다.
EVE Energy는 헝가리, Gotion은 슬로바키아, CALB는 포르투갈 등으로 유럽 생산거점을 확대하고 있습니다.
이 때문에 앞으로 중국 업체의 유럽 진출 방식은
중국 생산 → 유럽 수출
에서
중국 기술·원가 경쟁력 + 유럽 생산 + 유럽 자본
이라는 형태로 바뀔 가능성이 있습니다.
산업의 돈은 어디로 움직이게 될까?
IAA가 실제 시행될 경우 배터리 산업의 투자 방향은 비교적 명확합니다.
EU의 현지화 정책 강화
↓
유럽 완성차 현지조달 확대
↓
유럽 배터리 셀 생산 확대
↓
양극재·BMS 등 소재·부품 현지화
↓
유럽 배터리 공급망 투자 확대
따라서 단순히 배터리 셀 기업만 볼 것이 아니라 셀 → 양극재 → BMS 등으로 현지화 요구가 확산되는 과정을 살펴볼 필요가 있습니다.
특히 법 발효 3년 이후 CAM이 필수 EU 원산지 부품으로 포함된다면 유럽 현지 양극재 생산능력의 중요성이 지금보다 크게 높아질 수 있습니다.
진짜 승부는 양극재에서 더 복잡해진다
셀 다음으로 이번 리포트에서 반드시 확인해야 할 부분이 양극재입니다.
양극재는 배터리 성능과 원가에 큰 영향을 미치는 핵심 소재입니다.
IAA 시행 이후 일정 시간이 지나 양극활물질까지 현지화 요구가 확대된다면, 유럽에 양극재 생산거점을 확보한 기업의 전략적 가치가 높아질 가능성이 있습니다.
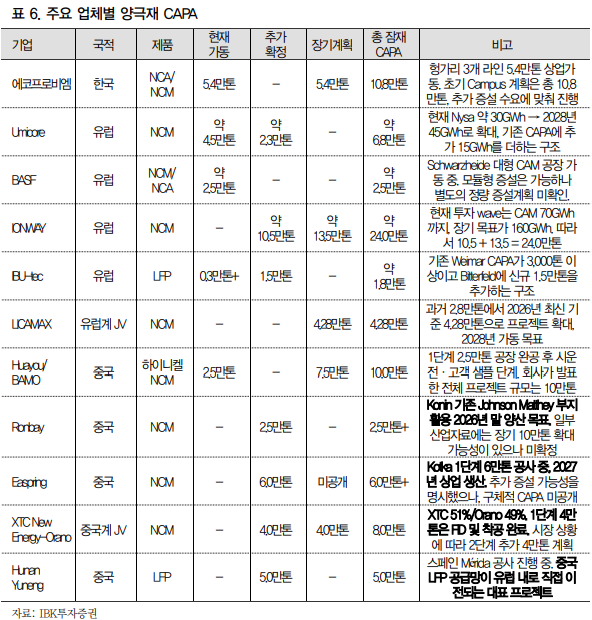
▲ 한국계·중국계·유럽계 기업의 유럽 내 양극재 생산능력 비교
현재 및 향후 장기계획까지 포함한 총 잠재 생산능력을 보면 한국계는 10.8만톤, 중국계는 31.5만톤 이상, 유럽계는 약 39.3만톤으로 정리돼 있습니다.
한국계에서는 에코프로비엠이 헝가리에 대형 생산거점을 확보하고 있지만, 중국에서도 Huayou, Ronbay, Easpring, XTC, Hunan Yuneng 등이 유럽 생산시설을 빠르게 확대하고 있습니다.
따라서 “IAA 시행 = 국내 양극재 기업의 일방적인 수혜”라고 단순하게 해석해서는 안 됩니다.
IBK투자증권은 앞으로 한국 배터리 셀 + 중국계 기업이 유럽에서 생산한 양극재와 같은 공급망 조합도 충분히 가능하다고 설명합니다.
결국 소재 분야에서는 중국 업체의 유럽 현지화 속도가 국내 소재업체의 점유율 확대 폭을 결정할 중요한 변수가 될 수 있습니다.
2027~2030년, 한국 배터리에 중요한 시간이 될 수 있다
그렇다면 한국 배터리 기업의 선점 효과는 언제 가장 크게 나타날 수 있을까요?
IBK투자증권은 2027~2030년을 주목합니다.
한국 배터리 3사는 이미 유럽에서 대규모 생산설비를 운영하고 있지만, 중국 업체의 상당수 신규 프로젝트는 아직 건설 또는 생산량을 끌어올리는 램프업 단계에 있기 때문입니다.
따라서 IAA가 빠르게 시행된다면 한국 업체가 이미 확보해 놓은 유럽 생산능력의 가치가 상대적으로 높아질 수 있습니다.
하지만 2030년 이후에는 경쟁구도가 다시 달라질 가능성도 있습니다.
CATL·EVE Energy·Gotion·CALB 등의 유럽 생산시설이 정상적으로 가동되고, 중국계 양극재 업체의 현지 생산능력까지 확대된다면 'Made in Europe' 공급망 안에서 다시 한국과 중국 기업이 경쟁하게 될 수 있기 때문입니다.
결국 승부는 '누가 유럽에서 더 싸게 만드느냐'
이 부분이 이번 산업리포트에서 가장 중요한 결론입니다.
IAA 시행 초기에는 유럽에 공장이 있느냐가 중요할 수 있습니다.
하지만 한국과 중국 기업 모두 유럽 생산시설을 갖추게 되면 단순한 공장 보유 여부만으로는 경쟁력이 결정되지 않습니다.
그때부터 중요해지는 것은 가동률·수율·소재 현지화·생산원가입니다.
특히 중국 업체는 중국 내 공급망에서 누렸던 저렴한 소재 조달과 규모의 경제 효과가 유럽 생산 과정에서는 일부 약해질 수 있습니다.
반면 한국 업체는 이미 구축한 유럽 생산기반을 활용할 수 있다는 장점이 있습니다.
따라서 장기적으로는 “누가 먼저 유럽에 진출했는가?”보다 “누가 유럽에서 더 높은 가동률과 수율로 저렴하게 생산할 수 있는가?”가 중요해질 가능성이 있습니다.
지금 유럽 전기차 시장은 실제로 좋아지고 있을까?
정책만큼 중요한 것은 실제 전기차 수요입니다.
리포트에 따르면 유럽 전기차 침투율은 2022년 23.4%, 2023년 24.4%, 2024년 24.3%에서 2025년 31.7%로 상승했습니다.
2026년 8월 누적 기준으로는 36.1%로 제시돼 있습니다.
반면 업체별 경쟁을 보면 중국 CATL의 영향력이 상당히 커진 상태입니다.
2026년 8월 누적 유럽 배터리 출하량은 리포트 기준 CATL 80.6GWh, LG에너지솔루션 31.3GWh, SK온 12.9GWh, 삼성SDI 8.3GWh입니다.
즉 유럽 전기차 시장 자체의 침투율은 높아지고 있지만 한국 기업이 시장 성장의 과실을 얼마나 가져갈 수 있는지는 별도의 문제입니다.
IAA가 중요한 이유도 바로 여기에 있습니다. 정책 변화가 현재의 시장점유율 경쟁에 어떤 영향을 미칠지를 확인해야 합니다.
체크해야 할 위험요인
이번 리포트의 전망을 볼 때 가장 먼저 기억해야 할 것은 IAA가 아직 최종 확정된 법안이 아니라는 점입니다.
유럽의회와 EU 이사회 논의 과정에서 EU 원산지 인정 범위와 세부 시행 조건이 변경될 가능성이 있습니다.
특히 한국 투자자 입장에서는 EU와 FTA를 체결한 국가에서 생산한 제품을 어느 범위까지 인정할 것인지가 중요합니다.
한국은 EU와 FTA를 체결한 국가이기 때문에 최종 법안에서 해당 조항이 유지될 경우 한국에서 생산한 배터리 소재도 일정 부분 IAA 수혜 범위에 포함될 가능성이 있습니다.
또 다른 변수는 중국 기업의 현지화 속도입니다.
중국 기업들이 예상보다 빠르게 유럽 공장의 생산량을 끌어올리고 유럽 기업과의 JV를 확대한다면 한국 업체의 초기 선점 효과가 예상보다 짧아질 수도 있습니다.
마지막으로 유럽 전기차 판매가 예상보다 부진할 경우 현지 생산설비의 가동률이 낮아지면서 대규모 생산능력 자체가 부담이 될 가능성도 살펴봐야 합니다.
초보 투자자가 알아둘 내용
IAA란?
Industrial Accelerator Act의 약자로, EU 제조업의 경쟁력과 공급망 안정성을 높이기 위해 'Made in Europe' 기준을 강화하려는 정책입니다.
배터리 투자자 입장에서는 쉽게 “유럽 시장에서 사업하려면 생산과 공급망을 유럽 안으로 더 많이 가져오라는 정책” 정도로 이해하면 됩니다.
CAM이란?
Cathode Active Material의 약자로 양극활물질을 의미합니다.
배터리의 용량과 성능, 원가에 큰 영향을 미치는 핵심 소재이기 때문에 향후 IAA 현지화 범위에 포함될 경우 소재업체에도 중요한 변화가 될 수 있습니다.
CAPA란?
기업이 일정 기간 동안 생산할 수 있는 최대 생산능력을 의미합니다.
다만 CAPA가 크다고 실제 생산량이 무조건 많은 것은 아닙니다. 공장이 얼마나 가동되는지를 보여주는 가동률과 정상 제품을 얼마나 효율적으로 생산하는지를 보여주는 수율도 함께 봐야 합니다.
JV란?
Joint Venture, 즉 합작법인입니다.
이번 리포트에서는 중국 기업이 유럽 기업과 JV를 설립해 현지 생산과 유럽 자본을 결합하는 방식이 앞으로 더욱 중요해질 가능성을 제시하고 있습니다.
앞으로 배터리 산업에서 확인해야 할 숫자 5가지
이번 리포트를 읽고 난 뒤에는 다음 다섯 가지를 계속 확인해 볼 필요가 있습니다.
① IAA 최종안 확정 및 실제 시행 시점
② 한국산 배터리 소재에 대한 EU 원산지 인정 범위
③ LG에너지솔루션·SK온·삼성SDI 유럽공장 가동률
④ CATL 등 중국 업체의 유럽 신규공장 램프업 속도
⑤ 한국·중국계 양극재 업체의 유럽 CAPA 확대 속도
특히 앞으로는 CAPA 증가만 볼 것이 아니라 실제 가동률과 수율, 그리고 현지 생산원가까지 확인하는 것이 중요합니다.
핵심 정리|IAA는 중국을 막는 법보다 '유럽에서 다시 경쟁하라는 법'에 가깝다
이번 IBK투자증권 리포트에서 가장 중요하게 볼 부분은 IAA를 단순한 중국 배터리 규제로 해석하지 않는 것입니다.
IAA가 현재 초안과 비슷한 방향으로 시행된다면 이미 유럽에 대규모 생산설비를 확보한 한국 배터리 3사는 초기 현지조달 경쟁에서 상대적으로 유리한 위치에 설 가능성이 있습니다.
하지만 중국 업체들도 가만히 있지 않습니다.
CATL을 비롯한 중국 배터리 기업과 소재기업이 유럽 현지공장과 JV를 빠르게 확대하고 있기 때문에 시간이 지날수록 한국 업체의 선점 효과는 약해질 가능성이 있습니다.
따라서 앞으로 유럽 배터리 시장의 흐름은 다음과 같이 정리할 수 있습니다.
IAA 시행
↓
유럽 생산·조달 중요성 상승
↓
기존 유럽 생산설비를 가진 한국 업체의 초기 선점 효과
↓
중국 업체의 유럽 공장·JV 확대
↓
한국과 중국의 유럽 현지 생산 경쟁
↓
가동률·수율·원가 경쟁
결국 일반 투자자가 확인해야 할 것은 “IAA가 한국 배터리에 호재인가?”라는 단순한 질문보다 “한국 업체가 중국 업체의 현지화가 완료되기 전까지 확보한 시간과 생산기반을 얼마나 효율적으로 활용할 수 있는가?”입니다.
자료 및 출처
IBK투자증권, 「유럽에서 다시 붙는다: IAA가 바꾸는 한·중 배터리 전쟁」, 2026.10.07.
본문의 IAA 시행 일정과 세부 기준은 리포트 작성 시점의 법안 초안 및 IBK투자증권의 전망을 기준으로 정리했습니다. 최종 법안의 내용과 시행 일정은 향후 변경될 수 있습니다.
투자 유의사항
본 글은 IBK투자증권의 자동차·2차전지 산업리포트를 바탕으로 일반 투자자가 이해하기 쉽게 재구성한 정보성 콘텐츠입니다. 리포트에서 제시한 전망과 평가는 IBK투자증권 리서치센터의 분석이며 실제 결과와 다를 수 있습니다. 본 글은 특정 기업이나 종목에 대한 매수·매도 추천이 아니며, 투자에 대한 최종 판단과 책임은 투자자 본인에게 있습니다.
'투자·기업분석 > ├─ 산업 리포트(증권사)' 카테고리의 다른 글
| 의류주 배당투자 전략|배당수익률 5~7%, 연말 의류주를 주목하는 이유 26.09.30 (0) | 2026.10.04 |
|---|---|
| 지주회사 주가가 다시 주목받는 이유|상법 개정·의결권 가치·NAV 할인율 쉽게 정리 26.09.17 (0) | 2026.09.17 |
| 5G 통신장비주 다시 주목받는 이유|2027년 공급부족과 AI 기지국 26.09.16 (0) | 2026.09.16 |
| 구리 가격 왜 사상 최고치일까? AI 데이터센터가 만드는 새로운 구리 슈퍼사이클 26.09.11 (0) | 2026.09.13 |
| AI Agent 시대, 왜 메모리 수요가 폭발할까? HBM·DRAM·SSD까지 연결되는 이유 26.09.10 (0) | 2026.09.10 |
| 전기차는 부진한데 2차전지는 왜 다시 주목받을까? ESS·AI 데이터센터의 변화 26.09.09 (0) | 2026.09.09 |
| [산업리포트] K-Culture의 중국 상륙 (0) | 2025.06.18 |
| [산업리포트] 새로운 통신이 온다 (0) | 2025.06.13 |


