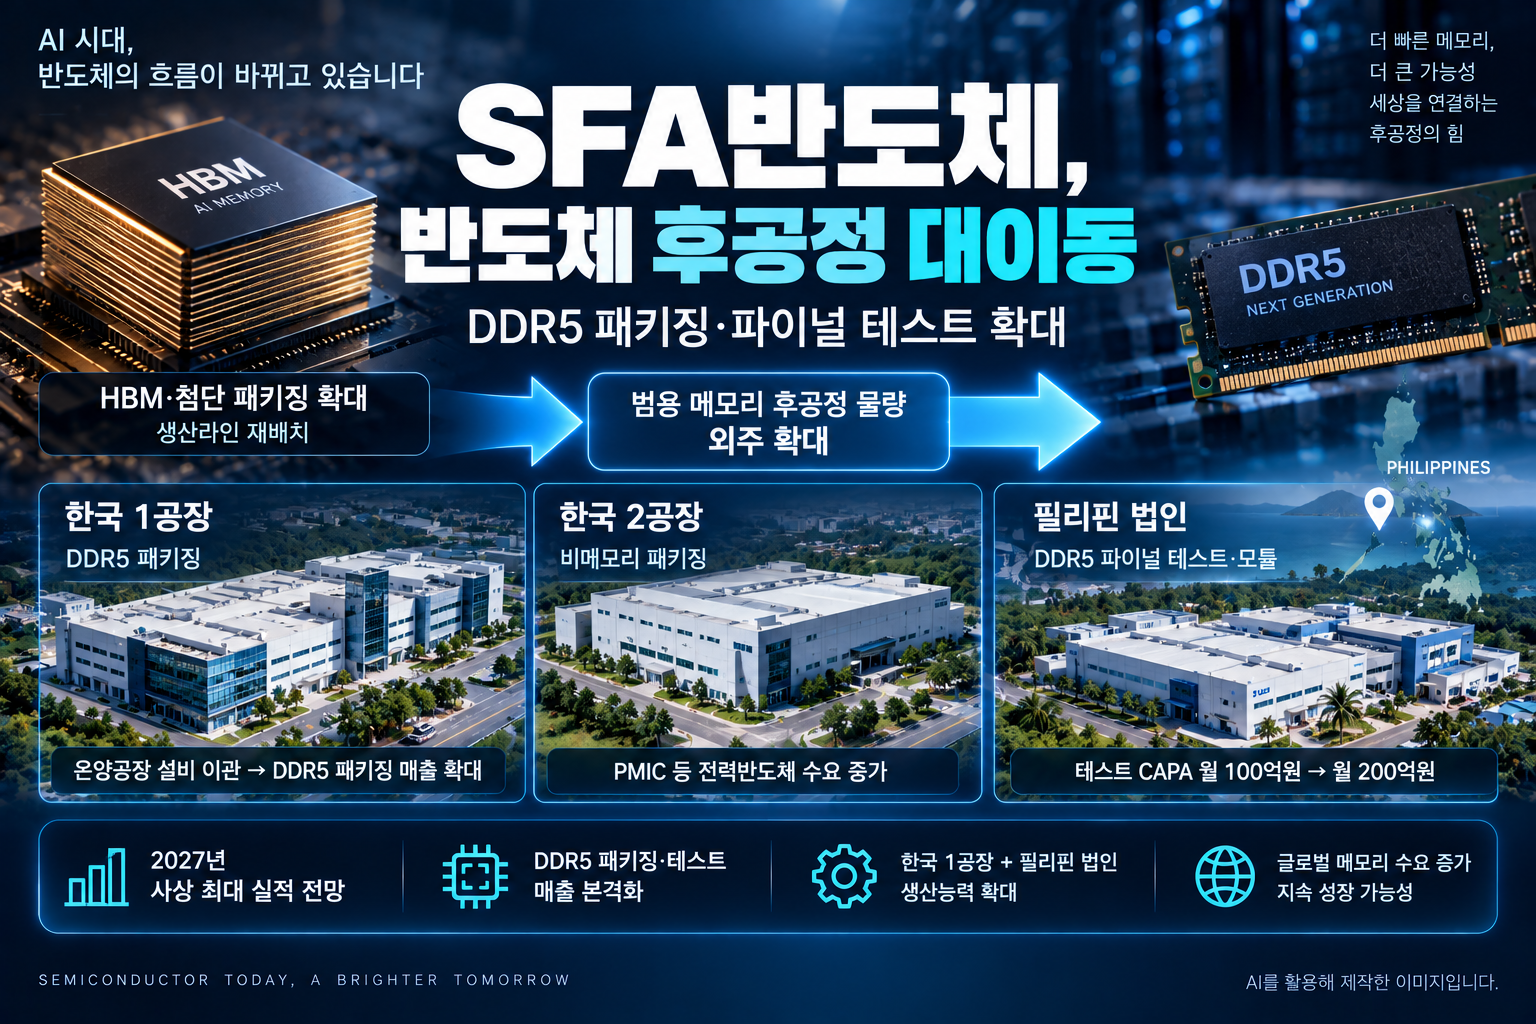
AI 반도체 시장이 성장하면서 가장 많이 언급되는 제품 중 하나가 HBM입니다.
그런데 HBM 투자가 늘어날 때 HBM을 직접 생산하는 기업만 영향을 받는 것은 아닙니다. 기존 반도체 생산라인을 HBM과 첨단 패키징에 사용하면서 기존 범용 메모리 후공정 물량이 외부 업체로 이동하는 변화도 나타날 수 있기 때문입니다.
이번 iM증권 리포트에서 주목한 기업이 바로 SFA반도체입니다.
SFA반도체는 반도체 패키징과 파이널 테스트, 모듈 등을 담당하는 반도체 후공정 전문기업입니다.
이번 리포트의 핵심은 삼성전자가 천안·온양 패키징 공장의 설비를 HBM을 포함한 첨단 패키징 라인으로 재배치하면서 DDR5 등 기존 범용 메모리 후공정의 외주 확대 가능성이 커지고 있다는 점입니다.
iM증권은 이 과정에서 SFA반도체의 한국 1공장과 필리핀 법인이 수혜를 받고, 2027년에는 사상 최대 실적을 기록할 것으로 전망했습니다.
이번 글에서는 왜 HBM 투자가 SFA반도체의 DDR5 매출 증가로 연결되는지, 그리고 2027년 실적에서 반드시 확인해야 할 숫자를 쉽게 살펴보겠습니다.
SFA반도체 리포트 한눈에 보기
| 기업 | SFA반도체(036540) |
| 증권사 | iM증권 |
| 발행일 | 2026년 9월 21일 |
| 리포트 제목 | 반도체 후공정 대이동 ⇒ 내년 사상 최대 실적 |
| 투자의견 | NR(Not Rated) |
| 목표주가 | 미제시 |
| 리포트 기준 주가 | 7,040원 |
| 핵심 키워드 | DDR5·반도체 후공정·패키징·파이널 테스트·외주 확대 |
이번 리포트에서 iM증권은 별도의 목표주가를 제시하지 않았습니다.
따라서 주가 전망보다는 삼성전자 후공정 생산라인 재편이 SFA반도체의 실제 매출 증가로 연결되는 과정을 확인하는 것이 더 중요합니다.
⭐ 이번 SFA반도체 리포트에서 꼭 봐야 할 3가지
① HBM 투자가 왜 SFA반도체의 DDR5 매출을 늘릴까?
이번 리포트에서 가장 먼저 이해해야 할 부분입니다.
SFA반도체가 HBM을 직접 생산하기 때문에 수혜를 받는다는 이야기가 아닙니다. 삼성전자의 후공정 생산라인 재배치가 핵심입니다.
iM증권에 따르면 삼성전자는 AI용 반도체 생산에 필요한 후공정 공간이 부족해지면서 천안·온양 등의 기존 패키징 공장 설비를 HBM을 포함한 첨단 패키징 라인으로 재배치하고 있습니다.
문제는 기존 설비가 담당하던 범용 메모리입니다.
첨단 패키징에 더 많은 생산능력을 배정하게 되면 DDR5를 비롯한 범용 메모리 수요가 늘어도 기존 공장에서 직접 후공정 물량을 모두 처리하기 어려워질 수 있습니다.
iM증권은 이에 따라 범용 메모리 모듈 물량의 상당 부분이 외주 방식으로 처리될 것으로 보고 있습니다.
AI 반도체 수요 증가
↓
HBM·첨단 패키징 투자 확대
↓
기존 후공정 라인 재배치
↓
DDR5 등 범용 메모리 후공정 외주 확대
↓
SFA반도체 패키징·테스트 물량 증가 가능성
즉 SFA반도체의 이번 성장 논리는 'HBM 직접 수혜'보다는 'HBM 투자 확대에 따른 기존 후공정 물량의 이동'으로 이해하는 것이 정확합니다.
② 필리핀 파이널 테스트 CAPA가 월 100억원 → 200억원
두 번째 핵심은 필리핀 법인입니다.
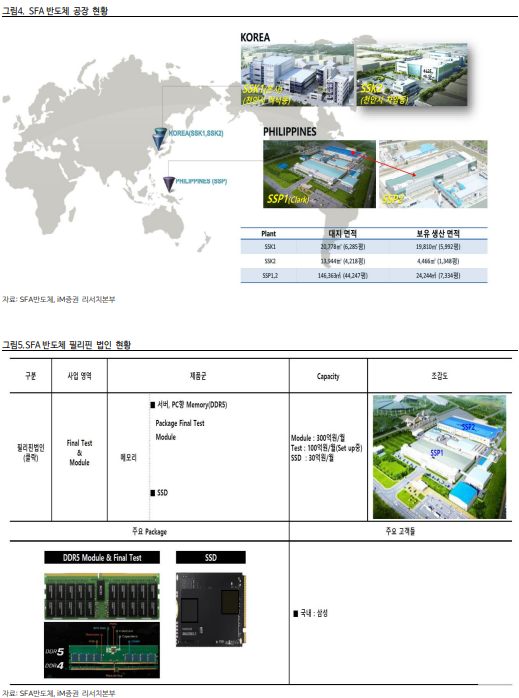
SFA반도체는 국내에 2개 공장을 운영하고 있으며 규모가 가장 큰 필리핀 법인에서는 서버·PC 범용 메모리의 파이널 테스트와 모듈 사업 등을 수행하고 있습니다.
iM증권에 따르면 삼성전자 온양공장에서 사용되던 DDR5 관련 장비들이 단계적으로 SFA반도체 필리핀 공장으로 이관되고 있습니다.
1단계 장비는 2026년 11월부터 가동될 예정이며, 2단계 장비는 2027년 2분기 이후부터 가동될 예정입니다.
| 구분 | 예상 시점 | 핵심 변화 |
|---|---|---|
| 1단계 | 2026년 11월~ | DDR5 파이널 테스트 장비 가동 시작 |
| 2단계 | 2027년 2분기 이후 | 추가 장비 가동 및 테스트 매출 확대 |
이에 따라 iM증권은 SFA반도체의 파이널 테스트 매출 CAPA가 2026년 4분기 월 100억원에서 2027년 2분기 말 월 200억원으로 증가할 것으로 예상했습니다.
단순 계산으로 보면 월 기준 매출 처리능력이 두 배가 되는 셈입니다.
그래서 앞으로 가장 먼저 확인해야 할 것은 2026년 11월 1단계 장비가 실제 계획대로 가동되는가입니다.
③ 한국 1공장에서는 DDR5 패키징 매출이 1,100억원 이상 증가 전망
필리핀 법인이 파이널 테스트를 담당한다면 한국 1공장은 DDR5 패키징이 핵심입니다.
온양공장의 DDR5 패키징 설비 역시 SFA반도체 한국 1공장으로 이관되기 시작했습니다.
iM증권은 이에 따라 2027년 분기가 지날수록 DDR5 패키징 매출이 크게 증가할 것으로 전망하고 있습니다.
특히 리포트에서는 이와 관련된 2027년 매출 증가분을 1,100억원 이상으로 예상했습니다.
여기에 DDR5뿐 아니라 SSD용 FBGA와 UFS 등 신규 수요도 매출 증가에 기여할 것으로 전망합니다.
한국 2공장 역시 PMIC 등 전력반도체 수요 증가에 따라 8인치 웨이퍼 레벨 패키징 물량이 지속적으로 늘어날 것으로 예상하고 있습니다.
SFA반도체는 원래 어떤 사업을 하는 회사일까?
SFA반도체는 1998년 삼성전자 온양 사업장에서 분사해 설립된 반도체 후공정 전문기업입니다.
현재 반도체 패키징과 파이널 테스트, 모듈 등을 주요 사업으로 하고 있으며 각 생산거점의 역할에도 차이가 있습니다.
| 생산거점 | 주요 역할 |
|---|---|
| 한국 1공장 | 모바일 범용 메모리 패키징·파이널 테스트 |
| 한국 2공장 | Audio Codec·PMIC·무선충전·RF IC 등 비메모리 웨이퍼 레벨 패키징·범핑·테스트 |
| 필리핀 법인 | 서버·PC 범용 메모리 파이널 테스트·모듈 |
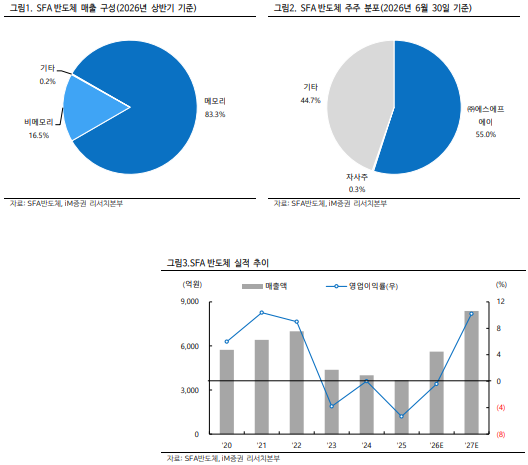
2026년 상반기 기준 매출 구성은 메모리 83.3%, 비메모리 16.5%, 기타 0.2%입니다.
따라서 현재 SFA반도체 실적에는 여전히 메모리 반도체 후공정 업황이 상당히 중요한 영향을 미친다고 볼 수 있습니다.
2027년 실적이 얼마나 달라질까?
이번 리포트에서 가장 눈에 띄는 것은 2026년과 2027년의 실적 차이입니다.
| 구분 | 2024 | 2025 | 2026E | 2027E |
|---|---|---|---|---|
| 매출액 | 4,005억원 | 3,674억원 | 5,614억원 | 8,383억원 |
| 영업이익 | 0억원 | -196억원 | -83억원 | 855억원 |
| 지배주주순이익 | 213억원 | -190억원 | -11억원 | 690억원 |
| EPS | 130원 | -116원 | -7원 | 420원 |
iM증권은 2026년 매출을 5,614억원, 영업손실을 83억원으로 전망하고 있습니다.
반면 2027년에는 매출 8,383억원, 영업이익 855억원을 예상합니다.
계산하면 2027년 매출은 전년 전망치보다 약 49% 증가하고, 영업이익은 적자에서 큰 폭의 흑자로 전환되는 전망입니다.
2027년 예상 영업이익률 역시 약 10.2% 수준입니다.
즉 단순히 반도체 업황이 좋아지는 수준이 아니라 DDR5 패키징과 파이널 테스트 물량 증가로 공장 가동률이 높아지면서 수익성까지 크게 개선되는 것이 이번 리포트의 핵심 전망입니다.
왜 매출보다 영업이익 변화가 더 중요할까?
SFA반도체는 이미 공장과 후공정 설비를 운영하고 있기 때문에 일정 수준의 고정비가 발생합니다.
이런 사업은 생산량이 부족하면 설비 가동률이 낮아져 매출 감소보다 이익 감소가 더 크게 나타날 수 있습니다.
반대로 신규 물량이 들어오면서 기존 설비의 가동률이 올라가면 추가 매출 증가가 영업이익 증가로 더 크게 연결될 가능성이 있습니다.
실제로 SFA반도체는 2022년 매출 6,994억원과 영업이익 629억원을 기록했지만, 2025년에는 매출이 3,674억원으로 감소하면서 196억원의 영업손실을 기록했습니다.
iM증권이 2027년 영업이익을 855억원까지 전망하는 이유도 DDR5 물량 증가에 따른 가동률 상승과 수익성 회복에 있습니다.
앞으로 좋아질 수 있다고 보는 이유
이번 리포트의 성장 논리를 다시 연결하면 다음과 같습니다.
AI 반도체 수요 증가
↓
삼성전자 HBM·첨단 패키징 CAPA 확대
↓
기존 후공정 생산라인 재배치
↓
범용 메모리 후공정 외주 확대 가능성
↓
SFA반도체로 DDR5 설비·물량 이동
↓
한국 1공장 패키징 매출 증가
+
필리핀 법인 파이널 테스트 CAPA 확대
↓
공장 가동률 상승
↓
2027년 실적 개선 가능성
여기에 SSD용 FBGA와 UFS 신규 수요, 한국 2공장의 PMIC 등 전력반도체 관련 8인치 웨이퍼 레벨 패키징 물량 증가도 추가 성장 요인으로 제시됐습니다.
체크해야 할 위험요인
① 설비 이관 일정이 계획대로 진행되는가?
이번 리포트의 2027년 실적 전망에는 DDR5 패키징과 파이널 테스트 설비의 단계적인 이관 및 가동이 중요한 전제로 깔려 있습니다.
따라서 필리핀 법인의 1단계 장비가 2026년 11월부터 실제 가동되는지, 2027년 2분기 이후 2단계 장비가 예정대로 가동되는지를 확인해야 합니다.
② CAPA 확대가 실제 매출로 이어지는가?
생산능력이 증가한다고 해서 매출이 자동으로 증가하는 것은 아닙니다.
실제 고객 물량이 확보되고 설비 가동률이 올라가야 증설 효과가 실적으로 나타납니다.
따라서 월 200억원 수준으로 예상되는 파이널 테스트 매출 CAPA와 함께 실제 테스트 매출 증가 속도를 확인하는 것이 중요합니다.
③ 메모리 업황 의존도가 높다
2026년 상반기 기준 SFA반도체 매출에서 메모리가 차지하는 비중은 83.3%입니다.
따라서 DDR5 수요와 메모리 업황, 주요 고객사의 생산 및 외주 전략 변화가 실적에 큰 영향을 줄 수 있습니다.
④ 2027년 전망과 현재 실적의 차이가 크다
iM증권은 2026년에도 83억원의 영업손실을 예상하고 있습니다.
반면 2027년 영업이익 전망은 855억원입니다.
그만큼 향후 1년 동안의 설비 이관과 가동률 상승이 실적 전망에서 차지하는 비중이 크다는 의미입니다.
따라서 2027년 예상 숫자만 보기보다 분기마다 실제 매출과 영업이익이 전망 방향으로 움직이고 있는지 확인하는 것이 중요합니다.
초보 투자자가 알아둘 내용
반도체 후공정이란?
반도체 생산은 크게 전공정과 후공정으로 나눌 수 있습니다.
전공정에서 웨이퍼 위에 반도체 회로를 만든다면, 후공정에서는 만들어진 반도체 칩을 실제 제품으로 사용할 수 있도록 패키징하고 검사하는 작업을 수행합니다.
패키징이란?
만들어진 반도체 칩을 외부 충격으로부터 보호하고 기판이나 다른 부품과 전기적으로 연결할 수 있도록 만드는 과정입니다.
파이널 테스트란?
패키징이 끝난 반도체가 제대로 작동하는지 최종적으로 검사하는 과정입니다.
SFA반도체의 필리핀 법인이 앞으로 DDR5 관련해서 담당하게 될 중요한 사업 중 하나입니다.
CAPA란?
Capacity의 줄임말로 기업이 일정 기간 동안 생산하거나 처리할 수 있는 능력을 뜻합니다.
이번 리포트에서 말하는 파이널 테스트 매출 CAPA가 월 100억원에서 200억원으로 증가한다는 것은 매출로 환산한 처리 가능 규모가 확대된다는 의미입니다.
핵심 정리|SFA반도체에서 앞으로 무엇을 확인해야 할까?
이번 iM증권 리포트를 이해할 때 가장 중요한 것은 SFA반도체를 단순한 HBM 관련 기업으로 보는 것이 아니라 삼성전자의 후공정 생산라인 재편에 따른 범용 메모리 외주 확대 가능성을 보는 것입니다.
앞으로는 ① 2026년 11월 필리핀 1단계 장비 가동, ② 2027년 2분기 이후 2단계 장비 가동, ③ 파이널 테스트 매출 CAPA 월 200억원 달성 여부, ④ 한국 1공장의 DDR5 패키징 매출 증가, ⑤ 2027년 DDR5 패키징 관련 1,100억원 이상의 매출 증가 여부, ⑥ SSD용 FBGA·UFS 신규 수요, ⑦ 한국 2공장의 PMIC 후공정 물량 증가를 확인하는 것이 중요합니다.
특히 iM증권이 예상한 2027년 매출 8,383억원과 영업이익 855억원이 현실화되려면 설비 이관만 완료되는 것이 아니라 실제 고객 물량이 확보되고 공장 가동률까지 함께 상승해야 합니다.
결국 이번 리포트에서 일반 투자자가 기억해야 할 질문은 이것입니다.
“삼성전자의 후공정 재편으로 이동하는 DDR5 물량이 SFA반도체의 실제 가동률과 이익 증가로 이어지고 있는가?”
앞으로 분기 실적을 확인할 때 이 질문을 중심으로 보면 이번 리포트에서 전망한 2027년 실적 개선이 실제로 진행되고 있는지 판단하기 쉬워집니다.
※ 투자 유의사항
이 글은 2026년 9월 21일 iM증권에서 발간한 SFA반도체 리포트를 일반 투자자가 이해하기 쉽게 재구성한 정보성 콘텐츠입니다. 본문의 2026~2027년 실적과 DDR5 패키징·파이널 테스트 매출 전망은 증권사의 추정과 전망을 포함하고 있으며 실제 결과와 달라질 수 있습니다. iM증권은 해당 리포트에서 SFA반도체에 대한 목표주가를 제시하지 않았습니다. 본 글은 특정 종목에 대한 매수·매도를 권유하기 위한 자료가 아니며, 최종 투자 판단과 책임은 투자자 본인에게 있습니다.
'투자·기업분석 > ├─ 기업 리포트(증권사)' 카테고리의 다른 글
| 현대건설 기업분석|원전·SMR·AI 데이터센터, 2027년 영업이익 1조원 전망 이유 26.09.21 (0) | 2026.09.21 |
|---|---|
| 알테오젠 기업분석|키트루다 SC부터 2043년 로열티까지, ALT-B4가 중요한 이유 26.09.21 (0) | 2026.09.21 |
| 대한항공 기업분석|유가 부담에도 실적 선방, 2027년 아시아나 합병 효과가 중요한 이유 26.09.21 (0) | 2026.09.21 |
| 성호전자 기업분석|CPO 시장 개화, 2027년 실적이 중요한 이유 26.09.15 (0) | 2026.09.20 |
| 삼성SDS 기업분석|AI 데이터센터 220MW 확대, GPUaaS가 중요한 이유 26.09.18 (0) | 2026.09.19 |
| LG씨엔에스 기업분석|AI 데이터센터 DBO에서 GPUaaS로 확장하는 이유 26.09.18 (0) | 2026.09.18 |
| 삼성전기 기업분석|AI 서버가 MLCC·FC-BGA 실적을 끌어올리는 이유 26.09.18 (0) | 2026.09.18 |
| 롯데이노베이트 기업분석|AI 데이터센터 DBO가 새로운 성장동력이 되는 이유 26.09.18 (0) | 2026.09.18 |


