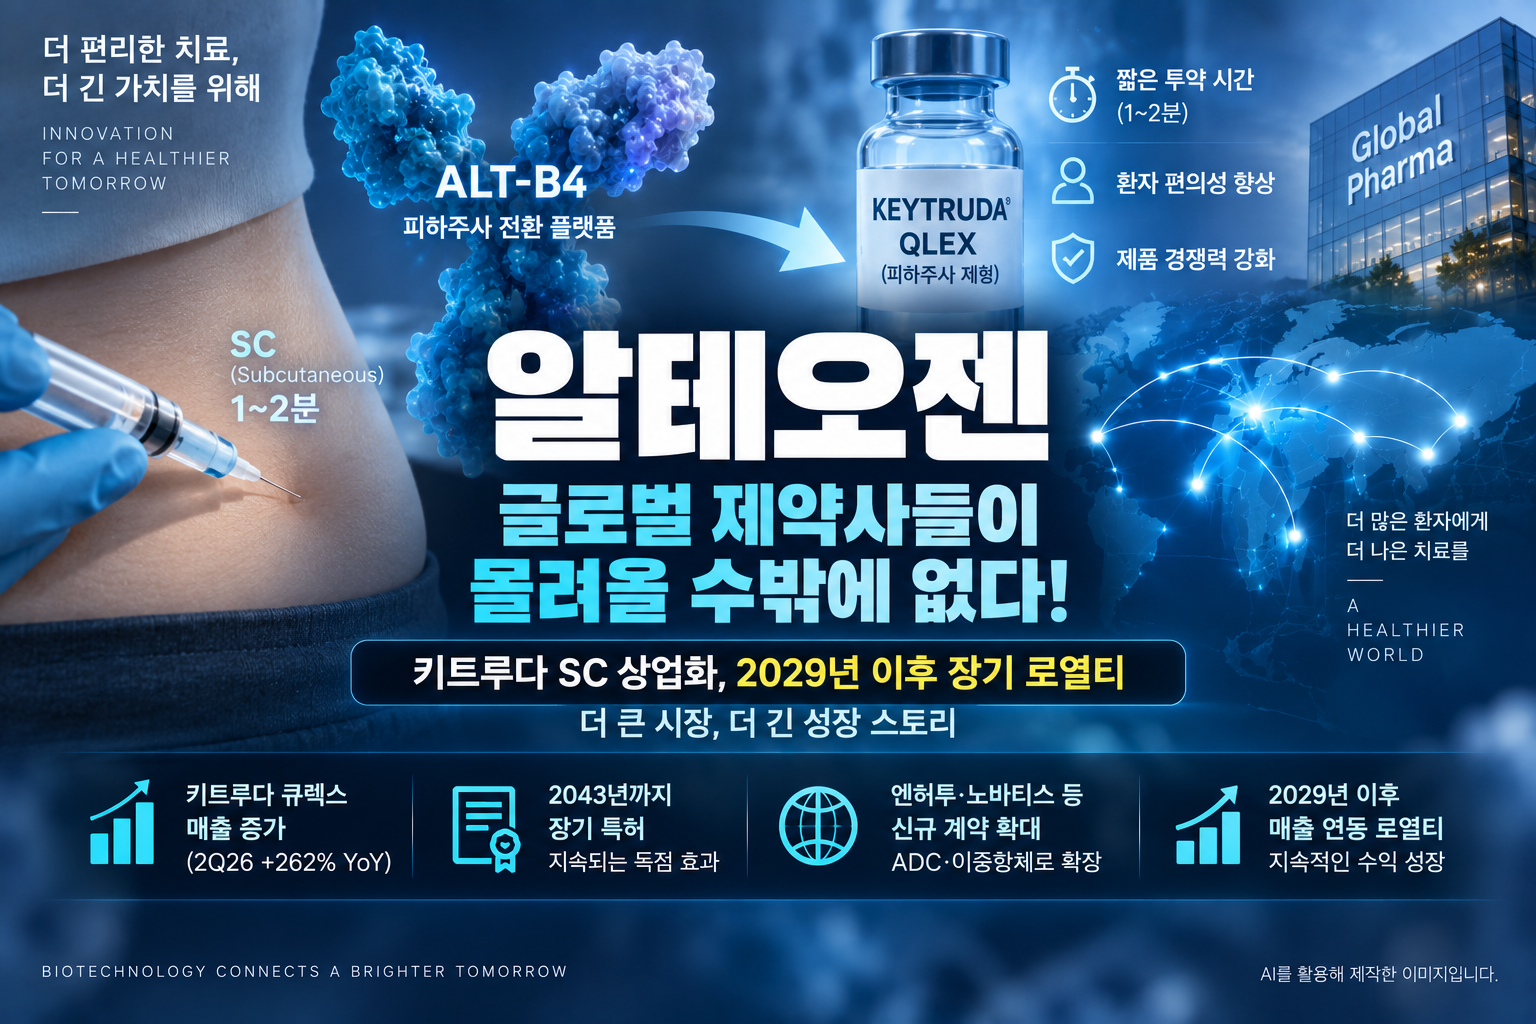
알테오젠을 이해하려면 단순히 바이오 신약 개발회사라고 생각하기보다 글로벌 제약사가 기존 정맥주사(IV)를 피하주사(SC)로 바꾸는 데 필요한 플랫폼 기술을 제공하는 회사라고 보는 것이 중요합니다.
그 중심에 있는 기술이 바로 ALT-B4입니다.
이번 IBK투자증권 리포트가 주목한 것도 단순한 신규 기술이전 계약이 아닙니다. ALT-B4가 MSD의 글로벌 항암제 키트루다에 실제 적용되면서 기술이전 → 제품 허가 → 판매 마일스톤 → 장기 로열티로 이어지는 사업모델이 현실화되고 있다는 점입니다.
특히 키트루다의 피하주사 제품인 키트루다 큐렉스는 2025년 9월 미국 FDA 허가를 받은 뒤 매출이 증가하고 있습니다.
IBK투자증권은 여기에 ALT-B4의 긴 특허기간과 엔허투·임핀지·젬퍼리·노바티스 등으로 확대되고 있는 기술이전 계약까지 고려해 알테오젠에 대해 신규로 투자의견 매수와 목표주가 40만원을 제시했습니다.
그렇다면 이번 리포트에서 일반 투자자가 꼭 확인해야 할 것은 무엇일까요?
알테오젠 리포트 한눈에 보기
| 기업 | 알테오젠(196170) |
| 증권사 | IBK투자증권 |
| 발행일 | 2026년 9월 21일 |
| 리포트 제목 | 글로벌 제약사들이 몰려올 수밖에 없다! |
| 증권사 투자의견 | 매수(신규) |
| 목표주가 | 400,000원(신규) |
| 리포트 기준 주가 | 253,500원 |
| 핵심 키워드 | ALT-B4 · 피하주사(SC) · 키트루다 큐렉스 · 장기 로열티 · 신규 모달리티 |
이번 리포트의 핵심은 ALT-B4가 단순한 기술이전 플랫폼에서 벗어나 실제 상업화 제품의 매출과 연결되는 단계에 들어섰다는 것입니다.
⭐ 이번 알테오젠 리포트에서 꼭 봐야 할 3가지
① 특허 만료가 오히려 ALT-B4 수요를 만들고 있다
첫 번째로 이해해야 할 것은 왜 글로벌 제약사가 굳이 정맥주사를 피하주사로 바꾸려고 하는가입니다.
블록버스터 바이오의약품은 특허가 만료되면 상대적으로 저렴한 바이오시밀러와 경쟁해야 합니다.
오리지널 제약사 입장에서는 기존 제품의 경쟁력을 최대한 오래 유지할 방법이 필요한데, 그 방법 중 하나가 IV에서 SC로 제형을 변경하는 것입니다.
알테오젠의 ALT-B4는 피하조직의 히알루론산을 일시적으로 분해해 대용량 약물이 조직 안에서 퍼지고 흡수될 수 있도록 돕습니다.
이를 이용하면 기존 정맥주사로 투여하던 항체의약품을 피하주사로 바꿔 약 30분이 걸리던 투약 시간을 1~2분 수준으로 줄일 수 있습니다.
환자 입장에서는 투약 편의성이 높아지고, 제약사 입장에서는 기존 IV 바이오시밀러와 제품을 차별화할 수 있는 것입니다.
중요한 점은 SC 전환이 하루아침에 가능한 것이 아니라는 것입니다.
MSD는 2020년 알테오젠과 계약했고, 키트루다 큐렉스가 미국 FDA 허가를 받은 것은 2025년 9월입니다. 계약부터 상업화까지 약 5년이 걸렸습니다.
따라서 2030년 이후 특허가 만료되는 의약품도 제약사 입장에서는 지금부터 SC 전환 기술을 확보해야 할 필요가 생깁니다.
② ALT-B4의 핵심 경쟁력은 '2043년까지의 특허'
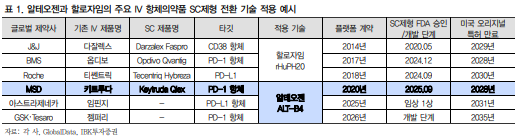
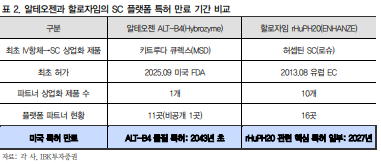
SC 전환 기술을 상업화한 대표적인 기업으로 알테오젠과 미국 할로자임이 있습니다.
그런데 이번 리포트에서 IBK투자증권이 특히 강조한 차이가 있습니다. 바로 특허가 얼마나 오래 남아 있는가입니다.
| 구분 | 알테오젠 | 할로자임 |
|---|---|---|
| 플랫폼 | ALT-B4 | rHuPH20 |
| 최초 IV→SC 상업화 제품 | 키트루다 큐렉스 | 허셉틴 SC |
| 미국 핵심 특허 | ALT-B4 물질특허 2043년 초 | 관련 핵심 특허 일부 2027년 |
왜 이 숫자가 중요할까요?
글로벌 제약사는 SC 제품을 개발하는 데 수년이 걸리기 때문에 플랫폼을 선택할 때 상업화 이후 얼마나 오랫동안 특허 보호를 받을 수 있는가도 중요하게 볼 수 있습니다.
IBK투자증권은 이러한 장기 특허와 키트루다 큐렉스의 상업화 이력이 향후 글로벌 제약사의 ALT-B4 채택에 유리하게 작용할 것으로 보고 있습니다.
③ 키트루다 큐렉스가 '기술의 가치'를 실제 돈으로 바꾸기 시작했다
세 번째가 이번 리포트에서 가장 중요한 숫자입니다.
MSD의 키트루다는 2025년 매출 317억 달러를 기록한 글로벌 대형 항암제입니다.
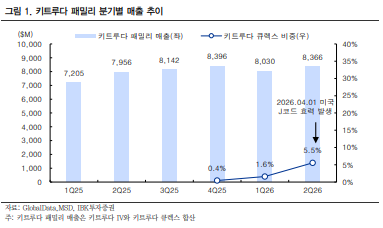
ALT-B4를 적용한 피하주사 제형인 키트루다 큐렉스는 2025년 9월 미국 FDA 허가 이후 상업 판매가 시작됐습니다.
2026년 2분기 키트루다 큐렉스 매출은 4억6,300만 달러로 전분기보다 262% 증가했습니다.
그런데 더 중요한 숫자가 있습니다.
이렇게 빠르게 성장했음에도 아직 키트루다 전체 매출에서 큐렉스가 차지하는 비중은 5.5%에 불과합니다.
즉 이번 리포트가 주목하는 것은 현재 매출 규모 자체보다 앞으로 IV 처방이 얼마나 빠르게 SC로 이동하느냐입니다.
MSD는 2027년 말까지 미국 키트루다 처방의 30~40%를 SC 제형으로 전환하는 것을 목표로 하고 있습니다.
결국 앞으로 알테오젠을 볼 때 키트루다 전체 매출보다 먼저 확인해볼 숫자가 키트루다 큐렉스의 SC 전환율이라고 볼 수 있습니다.
키트루다 매출이 늘어나면 알테오젠은 어떻게 돈을 벌까?
알테오젠을 이해할 때 가장 중요한 부분 중 하나입니다.
키트루다 큐렉스 판매가 늘어난다고 해서 그 매출 전체가 알테오젠 매출이 되는 것은 아닙니다.
알테오젠은 계약 조건에 따라 판매 마일스톤과 향후 매출 연동 로열티를 받는 구조입니다.
IBK투자증권은 키트루다 관련 판매 마일스톤 총액을 10억 달러로 설명하고 있습니다.
| 연도 | IBK 예상 판매 마일스톤 |
|---|---|
| 2026년 | 2억 달러 |
| 2027년 | 3억5,000만 달러 |
| 2028년 | 4억5,000만 달러 |
| 합계 | 10억 달러 |
2026년 8월에는 첫 판매 마일스톤 2,500만 달러 수령이 확정됐습니다.
IBK투자증권은 키트루다 큐렉스 판매 증가에 따라 2028년까지 10억 달러의 판매 마일스톤이 모두 유입될 것으로 추정하고 있습니다.
2029년부터 더 중요한 것은 '로열티'
마일스톤은 특정 조건을 달성했을 때 받는 돈이기 때문에 계속 반복되는 수익은 아닙니다.
그래서 이번 리포트에서 더 중요하게 봐야 하는 시점은 2029년 이후입니다.
IBK투자증권은 2028년까지 판매 마일스톤 수령이 완료되고 나면 2029년부터 알테오젠의 현금흐름 중심이 일회성 마일스톤에서 지속적인 매출 연동 로열티로 이동할 것으로 전망했습니다.
| 구분 | 2026E | 2027E | 2028E | 2029E | 2030E |
|---|---|---|---|---|---|
| SC 전환율 | 7.5% | 21.3% | 32.3% | 41.1% | 65.0% |
| 큐렉스 매출 | 24.24억달러 | 72.22억달러 | 115.03억달러 | 153.77억달러 | 229.78억달러 |
| 알테오젠 로열티 | - | - | - | 3.08억달러 | 4.60억달러 |
IBK투자증권은 2030년 키트루다 큐렉스의 SC 전환율을 최대 65%로 가정하고, 알테오젠이 받는 로열티를 4억6,000만 달러로 추정했습니다.
원화로는 리포트에서 약 6,440억원으로 제시한 규모입니다.
더 중요한 것은 리포트의 가정대로라면 이러한 로열티가 ALT-B4 물질특허가 만료되는 2043년 초까지 이어질 수 있다는 점입니다.
따라서 알테오젠의 장기 기업가치를 볼 때는 단기 마일스톤보다 키트루다 큐렉스의 실제 매출과 SC 전환율, 그리고 로열티 규모가 더 중요한 지표가 될 수 있습니다.
알테오젠 실적은 어떻게 변할까?
| 구분 | 2025 | 2026F | 2027F | 2028F |
|---|---|---|---|---|
| 매출액 | 2,160억원 | 4,410억원 | 5,960억원 | 7,860억원 |
| 영업이익 | 1,070억원 | 2,980억원 | 3,690억원 | 4,890억원 |
| 영업이익률 | 49.5% | 67.6% | 61.9% | 62.2% |
| 지배주주순이익 | 1,420억원 | 2,580억원 | 2,880억원 | 3,830억원 |
IBK투자증권은 2026년 매출액을 4,410억원, 영업이익을 2,980억원으로 예상했습니다.
2025년과 비교하면 매출은 104.3%, 영업이익은 178.5% 증가하는 전망입니다.
특히 2026년 예상 영업이익률이 67.6%에 달하는 이유는 일반적인 제조업과 수익구조가 다르기 때문입니다.
2026년 예상 매출 4,410억원 가운데 기술료 수익이 4,040억원으로 대부분을 차지할 것으로 추정됩니다.
따라서 알테오젠의 실적을 볼 때는 단순히 매출 성장률만 보는 것보다 기술료·마일스톤·로열티가 각각 얼마나 발생하는지를 구분해서 보는 것이 중요합니다.
키트루다 다음은 엔허투와 신규 모달리티
이번 리포트의 또 다른 중요한 부분은 ALT-B4의 적용 범위가 기존 항체의약품에서 더 넓어지고 있다는 점입니다.
대표적인 사례가 다이이찌산쿄의 엔허투입니다.
알테오젠은 2024년 11월 다이이찌산쿄와 엔허투 SC 계약을 체결했습니다. 선급금은 2,000만 달러, 마일스톤은 최대 3억 달러 규모입니다.
중요한 것은 엔허투가 일반적인 단일 항체가 아니라 ADC, 즉 항체-약물접합체라는 점입니다.
현재 엔허투 SC 임상 1상이 진행되고 있으며, IBK투자증권은 긍정적인 임상 결과가 확인된다면 ALT-B4가 다른 ADC로 확대될 수 있는 근거가 될 것으로 보고 있습니다.
또한 이중항체 릴베고스토미그처럼 아예 신약 개발 단계부터 SC 제형을 함께 개발하는 사례도 등장하고 있습니다.
2026년 9월에는 노바티스와 최대 32억2,300만 달러 규모의 복수 품목 옵션·라이선스 계약도 체결했습니다.
결국 ALT-B4의 다음 성장 단계는 특허 만료를 앞둔 기존 항체의약품을 SC로 바꾸는 기술을 넘어, ADC·이중항체 등 새로운 치료제 개발 단계부터 활용되는 플랫폼이 될 수 있는가에 달려 있습니다.
앞으로 좋아질 수 있는 이유
블록버스터 의약품 특허 만료
↓
글로벌 제약사의 SC 전환 수요 증가
↓
ALT-B4 신규 기술이전 가능성
↓
키트루다 큐렉스 판매 확대
↓
2026~2028년 판매 마일스톤
↓
2029년 이후 매출 연동 로열티
↓
ADC·이중항체 등 신규 모달리티 확대 가능성
특히 이번 리포트에서는 2026년 한 해에만 4건의 신규 계약이 체결됐다는 점을 ALT-B4 확장성의 근거 중 하나로 제시했습니다.
앞으로는 계약 건수 자체뿐 아니라 계약된 후보물질이 실제 임상과 허가를 거쳐 상업화되는지를 확인하는 것이 더 중요합니다.
체크해야 할 위험요인
① 키트루다 SC 전환 속도
IBK투자증권의 장기 실적 전망에는 키트루다 큐렉스의 빠른 SC 전환이라는 가정이 들어 있습니다.
실제 전환 속도가 예상보다 느려지면 마일스톤 수취 시점과 향후 로열티 전망에도 영향을 줄 수 있습니다.
② 엔허투 등 신규 모달리티의 임상 결과
ADC 등으로 ALT-B4의 적용 범위가 넓어질 가능성은 아직 임상으로 확인해야 할 부분입니다.
특히 엔허투 SC 임상 결과는 향후 다른 ADC로 기술이전이 확대될 수 있는지를 판단하는 중요한 근거가 될 수 있습니다.
③ 높은 밸류에이션과 장기 가정
IBK투자증권의 2026년 예상 PER은 69배, 2027년은 61.9배입니다.
또한 목표주가 산정에는 2030년 키트루다 큐렉스 매출과 로열티, 여러 파이프라인의 성공확률 및 장기 수익에 대한 다양한 가정이 포함돼 있습니다.
따라서 현재 기업가치에는 상당한 미래 성장 기대가 반영돼 있다는 점도 함께 볼 필요가 있습니다.
④ 계약 규모와 실제 수익은 다르다
바이오 기술이전에서 발표되는 '총 계약 규모'가 한 번에 회사 매출로 들어오는 것은 아닙니다.
선급금과 개발·허가·판매 단계별 마일스톤, 제품 판매 이후의 로열티가 나뉘어 있기 때문에 계약 총액과 실제 인식되는 매출을 구분해서 볼 필요가 있습니다.
초보 투자자가 알아둘 내용
IV와 SC는 무엇일까?
IV는 정맥주사(Intravenous), SC는 피하주사(Subcutaneous)를 뜻합니다.
정맥으로 오랜 시간 약물을 투여하는 방식 대신 피하에 짧은 시간 안에 투여할 수 있다면 환자의 병원 체류시간과 투약 부담을 줄일 수 있습니다.
마일스톤이란?
기술을 이전받은 회사가 임상·허가·판매 등 미리 정해놓은 조건을 달성했을 때 지급하는 금액입니다.
따라서 계약 당시 발표된 최대 계약금액 전체가 곧바로 매출로 잡히는 것은 아닙니다.
로열티란?
제품이 실제 판매된 이후 매출 등에 연동해 기술을 제공한 회사가 지속적으로 받는 수익입니다.
이번 리포트에서 키트루다 큐렉스가 중요한 이유도 알테오젠의 수익구조가 향후 일회성 마일스톤에서 장기간 반복되는 로열티 중심으로 이동할 가능성을 보여주기 때문입니다.
ADC란?
ADC는 항체-약물접합체(Antibody-Drug Conjugate)입니다. 암세포를 찾아가는 항체에 강력한 약물을 결합해 암세포에 약물을 전달하는 방식입니다.
엔허투 SC 임상이 중요한 이유는 ALT-B4의 활용 범위가 기존 항체의약품에서 ADC까지 확대될 수 있는지를 확인하는 첫 시험대이기 때문입니다.
핵심 정리|앞으로 알테오젠에서 어떤 숫자를 확인해야 할까?
이번 리포트에서 가장 중요한 변화는 ALT-B4가 계약만 존재하는 기술에서 실제 상업화 매출과 연결되는 기술로 넘어가고 있다는 점입니다.
따라서 앞으로 알테오젠을 확인할 때는 ① 키트루다 큐렉스 매출, ② 키트루다 내 SC 비중, ③ 2027년 말 미국 처방 30~40% 전환 목표 달성 여부, ④ 2028년까지 판매 마일스톤 수취, ⑤ 2029년 이후 로열티 발생, ⑥ 엔허투 SC 임상 결과, ⑦ 신규 ALT-B4 기술이전 계약을 순서대로 확인하는 것이 좋습니다.
특히 단기적으로는 키트루다 큐렉스의 SC 전환율, 중장기적으로는 키트루다 이외의 제품에서도 ALT-B4가 반복적으로 상업화될 수 있는가가 중요합니다.
키트루다 큐렉스가 ALT-B4의 첫 번째 성공 사례라면, 엔허투와 이후의 신규 계약은 ALT-B4가 하나의 제품에 의존하지 않는 글로벌 SC 플랫폼으로 자리 잡을 수 있는지를 확인하는 과정이라고 볼 수 있습니다.
※ 투자 유의사항
이 글은 2026년 9월 21일 IBK투자증권에서 발간한 알테오젠 리포트를 일반 투자자가 이해하기 쉽게 재구성한 정보성 콘텐츠입니다. 본문의 실적 전망, SC 전환율, 마일스톤 및 로열티 전망, 목표주가와 기업가치 등에는 IBK투자증권의 추정과 가정이 포함되어 있으며 실제 결과와 달라질 수 있습니다. 증권사의 투자의견과 목표주가는 해당 증권사의 판단이며 본 글의 투자 의견이 아닙니다. 본 글은 특정 종목에 대한 매수·매도를 권유하기 위한 자료가 아니며, 최종 투자 판단과 책임은 투자자 본인에게 있습니다.
'투자·기업분석 > ├─ 기업 리포트(증권사)' 카테고리의 다른 글
| 현대건설 기업분석|원전·SMR·AI 데이터센터, 2027년 영업이익 1조원 전망 이유 26.09.21 (0) | 2026.09.21 |
|---|---|
| 대한항공 기업분석|유가 부담에도 실적 선방, 2027년 아시아나 합병 효과가 중요한 이유 26.09.21 (0) | 2026.09.21 |
| SFA반도체 기업분석|삼성전자 후공정 외주 확대, 2027년 사상 최대 실적 전망 이유 26.09.21 (0) | 2026.09.21 |
| 성호전자 기업분석|CPO 시장 개화, 2027년 실적이 중요한 이유 26.09.15 (0) | 2026.09.20 |
| 삼성SDS 기업분석|AI 데이터센터 220MW 확대, GPUaaS가 중요한 이유 26.09.18 (0) | 2026.09.19 |
| LG씨엔에스 기업분석|AI 데이터센터 DBO에서 GPUaaS로 확장하는 이유 26.09.18 (0) | 2026.09.18 |
| 삼성전기 기업분석|AI 서버가 MLCC·FC-BGA 실적을 끌어올리는 이유 26.09.18 (0) | 2026.09.18 |
| 롯데이노베이트 기업분석|AI 데이터센터 DBO가 새로운 성장동력이 되는 이유 26.09.18 (0) | 2026.09.18 |


