항공사 실적을 볼 때 가장 먼저 떠올리는 변수 중 하나가 유가입니다. 항공유 가격이 오르면 항공사의 비용 부담이 커지기 때문입니다.
그런데 이번 iM증권 대한항공 리포트에서는 유류비 부담에도 대한항공의 본업인 여객과 화물 사업이 견조한 흐름을 보이고 있다는 점에 주목했습니다.
특히 2026년 3분기 대한항공 별도 기준 영업이익은 5,166억원으로 예상됐습니다.
하지만 이번 리포트에서 3분기 실적만큼 중요한 것이 하나 더 있습니다. 바로 아시아나항공과의 통합 효과가 2027년부터 어떻게 나타날 것인가입니다.
현재는 아시아나항공의 적자가 대한항공 연결 실적에 부담을 주고 있지만, iM증권은 합병 이후 운임과 노선 운영 효율화 등을 통해 2027년부터 통합 효과가 본격적으로 나타날 것으로 전망하고 있습니다.
이번 글에서는 대한항공의 3분기 실적에서 무엇이 좋았는지, 유가와 항공 운임은 어떤 관계가 있는지, 그리고 2027년 아시아나항공 합병 효과에서 무엇을 확인해야 하는지 쉽게 살펴보겠습니다.
대한항공 리포트 한눈에 보기
| 기업 | 대한항공(003490) |
| 증권사 | iM증권 |
| 발행일 | 2026년 9월 21일 |
| 리포트 제목 | 3Q26 Pre: 유류비 부담을 이긴 견조한 업황 |
| 증권사 투자의견 | Buy 유지 |
| 목표주가 | 40,000원 유지 |
| 리포트 기준 종가 | 29,300원 |
| 핵심 키워드 | 국제선 여객·화물·유류비·아시아나항공 합병 |
iM증권은 12개월 선행 EBITDA에 글로벌 FSC 평균인 5.5배를 적용해 목표주가 4만원을 산정했습니다.
다만 일반 투자자가 이번 리포트에서 더 중요하게 볼 부분은 목표주가 자체보다 2026년과 2027년 실적의 구조가 크게 달라질 것으로 전망하는 이유입니다.
⭐ 이번 대한항공 리포트에서 꼭 봐야 할 3가지
① 유류비 부담을 여객 운임이 이겨냈다
첫 번째는 대한항공 자체의 실적입니다.
iM증권은 2026년 3분기 대한항공 별도 매출액을 5조 240억원, 영업이익을 5,166억원으로 전망했습니다.
| 3Q26E 별도 기준 | 전망 | 전년 동기 대비 |
|---|---|---|
| 매출액 | 5조 240억원 | +25.3% |
| 영업이익 | 5,166억원 | +37.3% |
| 영업이익률 | 10.3% | +0.9%p |
예상 영업이익은 시장 컨센서스보다 약 5% 높은 수준입니다.
왜 이런 실적이 가능했을까요?
핵심은 국제선 여객 운임입니다.
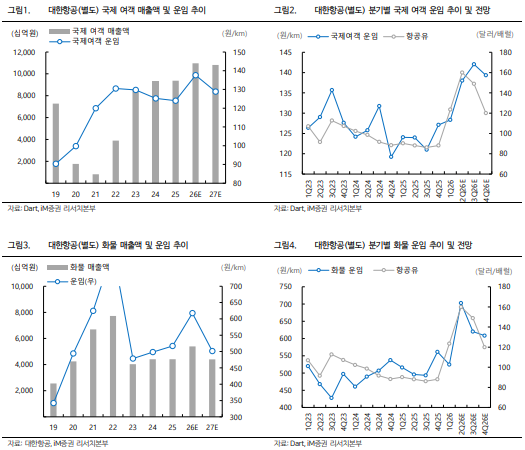
3분기 국제선 여객 매출은 2조9천억원으로 추정되며, 전년 동기보다 25.8%, 전분기보다 6.0% 증가할 것으로 예상됐습니다.
특히 국제선 Yield는 142원으로 전년 동기보다 17.4%, 전분기보다 2.9% 상승할 것으로 추정했습니다.
쉽게 말하면 항공기를 운항하는 데 비용 부담이 있었지만, 높은 여객 수요와 운임이 이를 상당 부분 상쇄한 것입니다.
미주 노선이 특히 중요했습니다. 2026년 7~8월 미주 노선 여객은 약 60만명으로 전년 동기보다 11% 증가했습니다.
앞으로는 단순한 여행객 숫자보다 국제선 Yield와 탑승률이 높은 수준을 유지하는지를 함께 확인하는 것이 중요합니다.
② 화물도 반도체를 중심으로 버티고 있다
대한항공은 여객뿐 아니라 화물 사업도 중요한 항공사입니다.
iM증권은 2026년 3분기 화물 매출을 1조4천억원으로 전망했습니다. 전년 동기 대비 29.4% 증가하는 수준입니다.
다만 전분기와 비교하면 10.5% 감소하는 전망입니다.
화물 Yield 역시 620원으로 전년 동기 대비 25.7% 높지만 전분기보다는 11.8% 낮아질 것으로 예상됐습니다.
여기서 중요한 것은 화물 운임이 조금 내려왔다고 해서 화물 사업 전체가 약해졌다고 단순하게 해석하면 안 된다는 점입니다.
리포트에서는 반도체를 중심으로 한 고부가가치 화물의 견조한 물동량과 적재율 덕분에 수익성이 전분기와 비슷한 수준을 유지했을 것으로 추정했습니다.
따라서 앞으로 화물 부문에서는 화물 운임과 함께 반도체 등 고부가가치 화물의 물동량을 확인할 필요가 있습니다.
③ 진짜 중요한 변화는 2027년 아시아나항공 합병 효과
이번 리포트에서 중장기적으로 가장 중요한 부분입니다.
리포트에 따르면 대한항공은 2026년 12월 16일 아시아나항공과 합병할 예정이며, 12월 17일부터 아시아나항공 실적이 대한항공 별도 실적에 편입될 예정입니다.
iM증권은 합병 효과가 2027년부터 본격적으로 나타날 것으로 전망했습니다.
특히 주목하는 부분이 운임입니다.
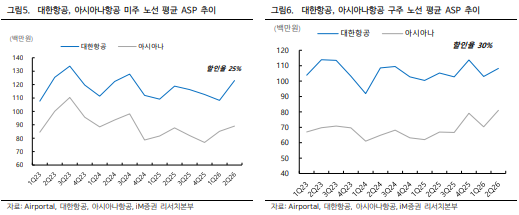
리포트에 따르면 2026년 기준 아시아나항공의 운임은 대한항공보다 미주 노선에서 약 20%, 구주 노선에서 약 30% 낮은 수준입니다.
합병 이후 아시아나항공 티켓 예약이 대한항공으로 일원화되고 운임 격차가 축소될 경우 수익성이 개선될 수 있다는 것이 증권사의 전망입니다.
iM증권은 대한항공 수준의 운임을 적용한다는 가정 아래 운임 효과만으로 3,000억원 이상의 영업이익 증가 효과가 발생할 수 있다고 추정했습니다.
리포트 전체에서는 합병에 따른 영업이익 증가 효과를 보수적으로 연간 3,000억~4,000억원 수준으로 예상하고 있습니다.
다만 이 숫자는 확정된 실적이 아니라 합병 이후 운임과 노선 운영이 증권사의 가정대로 변화한다는 전제에서 나온 전망이라는 점은 반드시 구분해야 합니다.
대한항공 실적에서 '별도'와 '연결'이 크게 다른 이유
이번 리포트를 읽으면서 가장 헷갈릴 수 있는 부분입니다.
2026년 3분기 대한항공 별도 영업이익 전망은 5,166억원으로 상당히 좋은 편입니다.
하지만 연결 영업이익 전망은 2,884억원으로 크게 낮아집니다.
| 3Q26E | 매출액 | 영업이익 |
|---|---|---|
| 대한항공 별도 | 5조 240억원 | 5,166억원 |
| 연결 | 7조4천억원 수준 | 2,884억원 |
왜 이런 차이가 생길까요?
현재 연결 실적에는 아시아나항공 등이 포함돼 있기 때문입니다.
리포트는 2026년 아시아나항공 연결 영업손실을 7,780억원으로 예상하고 있습니다.
따라서 현재 대한항공을 볼 때는 대한항공 본업 자체의 실적과 아시아나항공을 포함한 연결 실적을 구분해서 볼 필요가 있습니다.
오히려 이것이 2027년 전망에서 중요한 이유입니다. 아시아나항공의 손실이 축소되고 합병 시너지가 현실화된다면 연결 기준 이익이 크게 달라질 수 있기 때문입니다.
2026년과 2027년 실적은 어떻게 달라질까?
| 구분 | 2025 | 2026E | 2027E | 2028E |
|---|---|---|---|---|
| 매출액 | 25.23조원 | 28.54조원 | 27.39조원 | 28.14조원 |
| 영업이익 | 1.11조원 | 0.88조원 | 2.23조원 | 2.57조원 |
| 영업이익률 | 4.4% | 3.1% | 8.2% | 9.1% |
| 지배주주순이익 | 0.78조원 | 1.01조원 | 1.64조원 | 1.74조원 |
이 표에서 눈여겨볼 부분은 2027년 매출은 감소하는데 영업이익은 크게 증가한다는 점입니다.
iM증권은 연결 기준 2026년 매출 28조5,410억원, 영업이익 8,800억원을 전망했습니다.
2027년에는 매출이 27조3,890억원으로 감소하는 반면 영업이익은 2조2,340억원으로 크게 증가할 것으로 예상했습니다.
예상 영업이익률도 3.1% → 8.2%로 상승합니다.
즉 2027년의 핵심은 매출 성장보다는 통합 이후 수익성이 얼마나 개선되느냐입니다.
유가는 대한항공 실적에 어떤 영향을 줄까?
항공사에서 유가는 매우 중요한 비용 변수입니다.
항공유 가격이 상승하면 유류비가 증가하지만, 항공사는 일정 부분을 유류할증료를 통해 운임에 반영합니다.
문제는 비용이 늘어나는 시점과 유류할증료에 반영되는 시점이 완전히 일치하지 않는다는 것입니다.
이번 리포트에서는 예약에서 발권까지의 시차 등을 고려해 약 1개월의 래깅 효과를 중요하게 설명하고 있습니다.
2026년 7~9월 항공유 가격은 배럴당 152달러로 2분기보다 약 5% 낮아졌으며, iM증권은 3분기 유류비를 약 1조7천억원으로 추정했습니다.
따라서 대한항공을 볼 때는 단순히 국제유가가 올랐는지 내렸는지만 볼 것이 아니라 항공유 가격 → 유류할증료 → 여객 운임 → 실제 유류비가 어떤 시차를 두고 움직이는지를 함께 확인하는 것이 좋습니다.
앞으로 좋아질 수 있는 이유
이번 리포트가 제시하는 중장기 성장 논리는 비교적 명확합니다.
견조한 국제선 여객 수요
+
반도체 중심 고부가가치 화물 수요
↓
대한항공 본업 수익성 방어
↓
아시아나항공 통합
↓
운임 격차 축소 + 노선 스케줄 효율화
↓
아시아나항공 적자 축소
↓
2027년 연결 영업이익 개선 가능성
노선 측면에서도 두 항공사의 스케줄을 효율적으로 조정하면서 동남아·중국에서 한국을 거쳐 미주로 이동하는 환승 수요를 활용할 수 있다는 것이 리포트의 설명입니다.
2026년 8월 누적 기준 대한항공의 미주 노선 운항 횟수는 전년보다 8% 증가했습니다.
체크해야 할 위험요인
① 국제유가와 항공유 가격
유가가 다시 크게 상승하면 항공사의 비용 부담도 커집니다. 유류할증료로 일부를 전가할 수 있지만 비용 증가를 항상 완벽하게 상쇄할 수 있다고 단정할 수는 없습니다.
② 아시아나항공의 적자
현재 연결 실적에서 가장 눈에 띄는 부담 중 하나입니다.
iM증권은 아시아나항공 연결 영업손실을 2026년 7,780억원에서 2027년 820억원 수준으로 크게 축소될 것으로 전망하고 있습니다.
따라서 2027년에 실제 적자 폭이 증권사의 예상만큼 빠르게 줄어드는지 확인해야 합니다.
③ 합병 시너지는 아직 전망치다
연간 3,000억~4,000억원의 영업이익 개선 효과는 iM증권의 전망입니다.
실제 통합 과정에서는 운임 정책과 노선 조정, 비용 구조 변화 등 여러 변수가 발생할 수 있기 때문에 실적을 통해 확인하는 과정이 필요합니다.
④ 환율도 중요한 변수
대한항공은 외화부채를 보유하고 있어 환율 변화가 영업외손익과 순이익에도 영향을 줄 수 있습니다.
이번 리포트에서는 대한항공의 순외화부채를 56억달러로 추정했으며, 3분기 기말환율 하락에 따라 약 7천억원의 외화평가이익이 발생할 것으로 예상했습니다.
따라서 이번 분기의 높은 순이익 전망을 모두 본업에서 발생한 이익으로 해석해서는 안 됩니다.
초보 투자자가 알아둘 내용
Yield란?
항공사가 승객이나 화물을 운송하면서 거리당 얼마나 많은 운임을 받았는지를 보여주는 지표입니다.
단순히 승객 수가 많아지는 것뿐 아니라 높은 가격을 받고 좌석을 판매할 수 있는지를 판단하는 데 도움이 됩니다.
L/F란?
Load Factor의 약자로 쉽게 말하면 탑승률 또는 적재율입니다.
여객의 경우 공급한 좌석 가운데 실제 승객이 얼마나 탑승했는지, 화물에서는 공급한 화물 공간을 얼마나 채웠는지를 보여줍니다.
FSC란?
Full Service Carrier의 약자로 대한항공처럼 일반석뿐 아니라 비즈니스·퍼스트클래스, 장거리 국제선과 다양한 서비스를 제공하는 대형 항공사를 의미합니다.
별도 실적과 연결 실적은 무엇이 다를까?
별도 실적은 기본적으로 대한항공 자체의 실적을 보여주고, 연결 실적에는 연결 대상 자회사 등의 실적까지 포함됩니다.
이번 리포트에서는 대한항공 자체의 실적은 견조하지만 아시아나항공 등의 손실이 포함되면서 연결 영업이익이 상대적으로 낮아지는 모습을 보이고 있습니다.
핵심 정리|대한항공에서 앞으로 어떤 숫자를 확인해야 할까?
이번 리포트에서 가장 먼저 확인할 것은 대한항공 본업이 유가 부담을 이겨낼 정도로 높은 운임과 탑승률을 유지하고 있는가입니다.
하지만 조금 더 긴 시계열에서 보면 더 중요한 변화는 2027년 아시아나항공 통합 효과입니다.
앞으로는 ① 국제선 여객 Yield, ② 미주 노선 여객과 탑승률, ③ 화물 Yield와 반도체 화물 물동량, ④ 항공유 가격과 유류할증료, ⑤ 아시아나항공 영업손실 축소, ⑥ 합병 이후 운임 격차 축소, ⑦ 통합 후 노선 효율화, ⑧ 연결 영업이익률을 순서대로 확인해볼 필요가 있습니다.
특히 iM증권은 연결 영업이익이 2026년 8,800억원에서 2027년 2조2,340억원으로 증가할 것으로 전망하고 있습니다.
따라서 앞으로 대한항공 실적을 볼 때 가장 중요한 질문은 이것입니다.
“대한항공과 아시아나항공의 통합이 실제 운임과 비용 구조를 개선해 연결 수익성 상승으로 이어지고 있는가?”
2027년부터 이 숫자를 분기별로 확인하면 이번 리포트가 예상한 합병 효과가 실제로 나타나는지 판단하기 쉬워질 것입니다.
※ 투자 유의사항
이 글은 2026년 9월 21일 iM증권에서 발간한 대한항공 리포트를 일반 투자자가 이해하기 쉽게 재구성한 정보성 콘텐츠입니다. 본문에 포함된 2026~2028년 실적과 아시아나항공 합병 효과는 증권사의 추정 및 전망을 포함하고 있으며 실제 결과와 달라질 수 있습니다. 증권사의 투자의견 및 목표주가는 해당 증권사의 판단이며 본 글의 투자 의견이 아닙니다. 본 글은 특정 종목에 대한 매수·매도를 권유하기 위한 자료가 아니며, 최종 투자 판단과 책임은 투자자 본인에게 있습니다.
'투자·기업분석 > ├─ 기업 리포트(증권사)' 카테고리의 다른 글
| 현대건설 기업분석|원전·SMR·AI 데이터센터, 2027년 영업이익 1조원 전망 이유 26.09.21 (0) | 2026.09.21 |
|---|---|
| 알테오젠 기업분석|키트루다 SC부터 2043년 로열티까지, ALT-B4가 중요한 이유 26.09.21 (0) | 2026.09.21 |
| SFA반도체 기업분석|삼성전자 후공정 외주 확대, 2027년 사상 최대 실적 전망 이유 26.09.21 (0) | 2026.09.21 |
| 성호전자 기업분석|CPO 시장 개화, 2027년 실적이 중요한 이유 26.09.15 (0) | 2026.09.20 |
| 삼성SDS 기업분석|AI 데이터센터 220MW 확대, GPUaaS가 중요한 이유 26.09.18 (0) | 2026.09.19 |
| LG씨엔에스 기업분석|AI 데이터센터 DBO에서 GPUaaS로 확장하는 이유 26.09.18 (0) | 2026.09.18 |
| 삼성전기 기업분석|AI 서버가 MLCC·FC-BGA 실적을 끌어올리는 이유 26.09.18 (0) | 2026.09.18 |
| 롯데이노베이트 기업분석|AI 데이터센터 DBO가 새로운 성장동력이 되는 이유 26.09.18 (0) | 2026.09.18 |


